

Introduction
Un litige, également appelé chargeback, commence lorsqu’un client demande à l’émetteur de sa carte d’annuler un paiement. En tant que Merchant of Record, Dodo Payments gère le processus de litige avec les réseaux de cartes. Vous décidez d’accepter ou de contester chaque litige et fournissez les justificatifs. Lorsqu’un litige est ouvert, le montant contesté et des frais de litige sont déduits de votre solde. L’onglet Litiges affiche le statut, le motif et l’identifiant de chaque litige associé à votre compte. Dodo Payments propose également trois outils qui empêchent les litiges de devenir des chargebacks :- Visa Rapid Dispute Resolution (RDR) rembourse automatiquement les litiges Visa dont le montant est inférieur ou égal à votre seuil.
- Ethoca Alerts rembourse automatiquement les paiements Mastercard et autres paiements non-Visa lorsque l’émetteur envoie une alerte.
- Deflections bloquent les réclamations pour fraude sur les paiements Visa et Mastercard avant leur dépôt, afin que vous conserviez les fonds.
Consulter et comprendre les litiges
Open the Transactions Page
View Dispute Details
Access Associated Payment Information
Répondre à un litige
Lorsqu’un client ouvre un litige, Dodo Payments vous envoie un e-mail et le litige apparaît dans l’onglet Litiges avec le statut Litige ouvert.Check Your Dashboard
Review the Email Notification
Choose Your Response
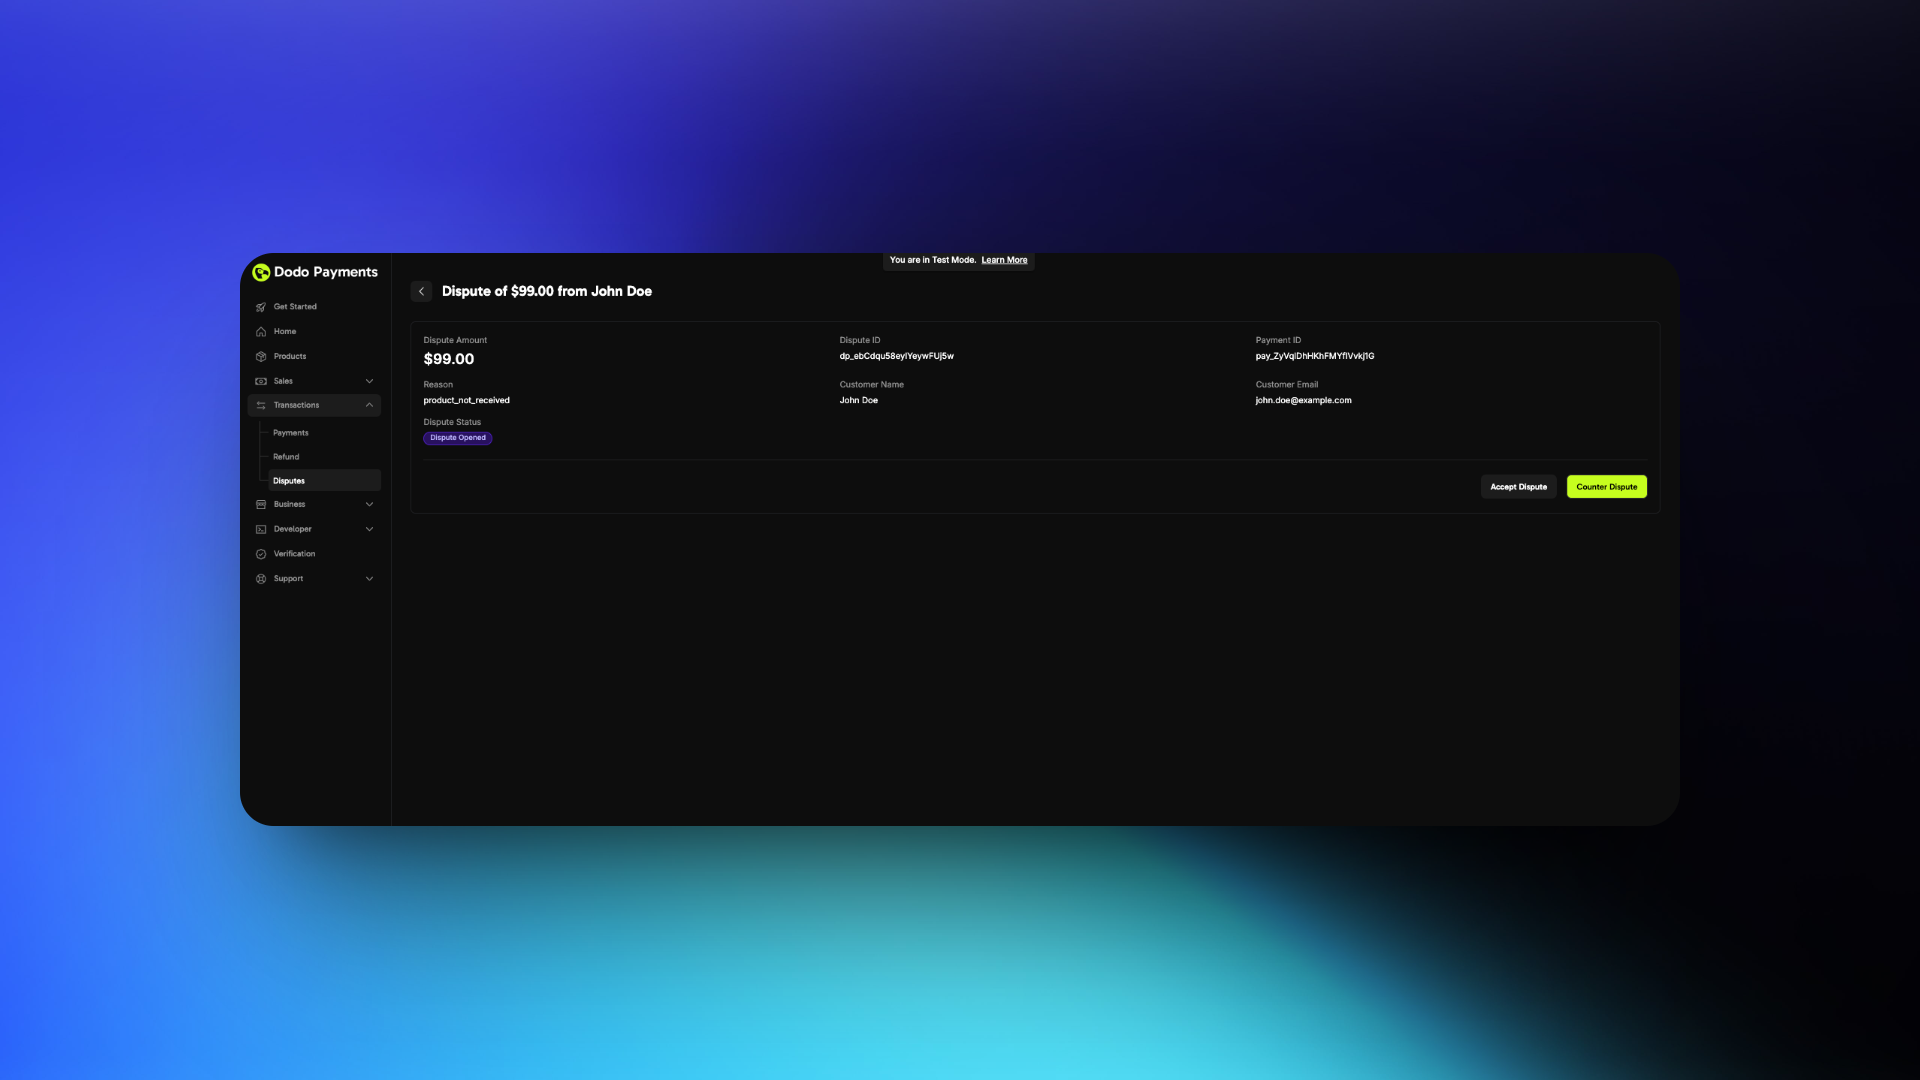
If Accepting
If Countering
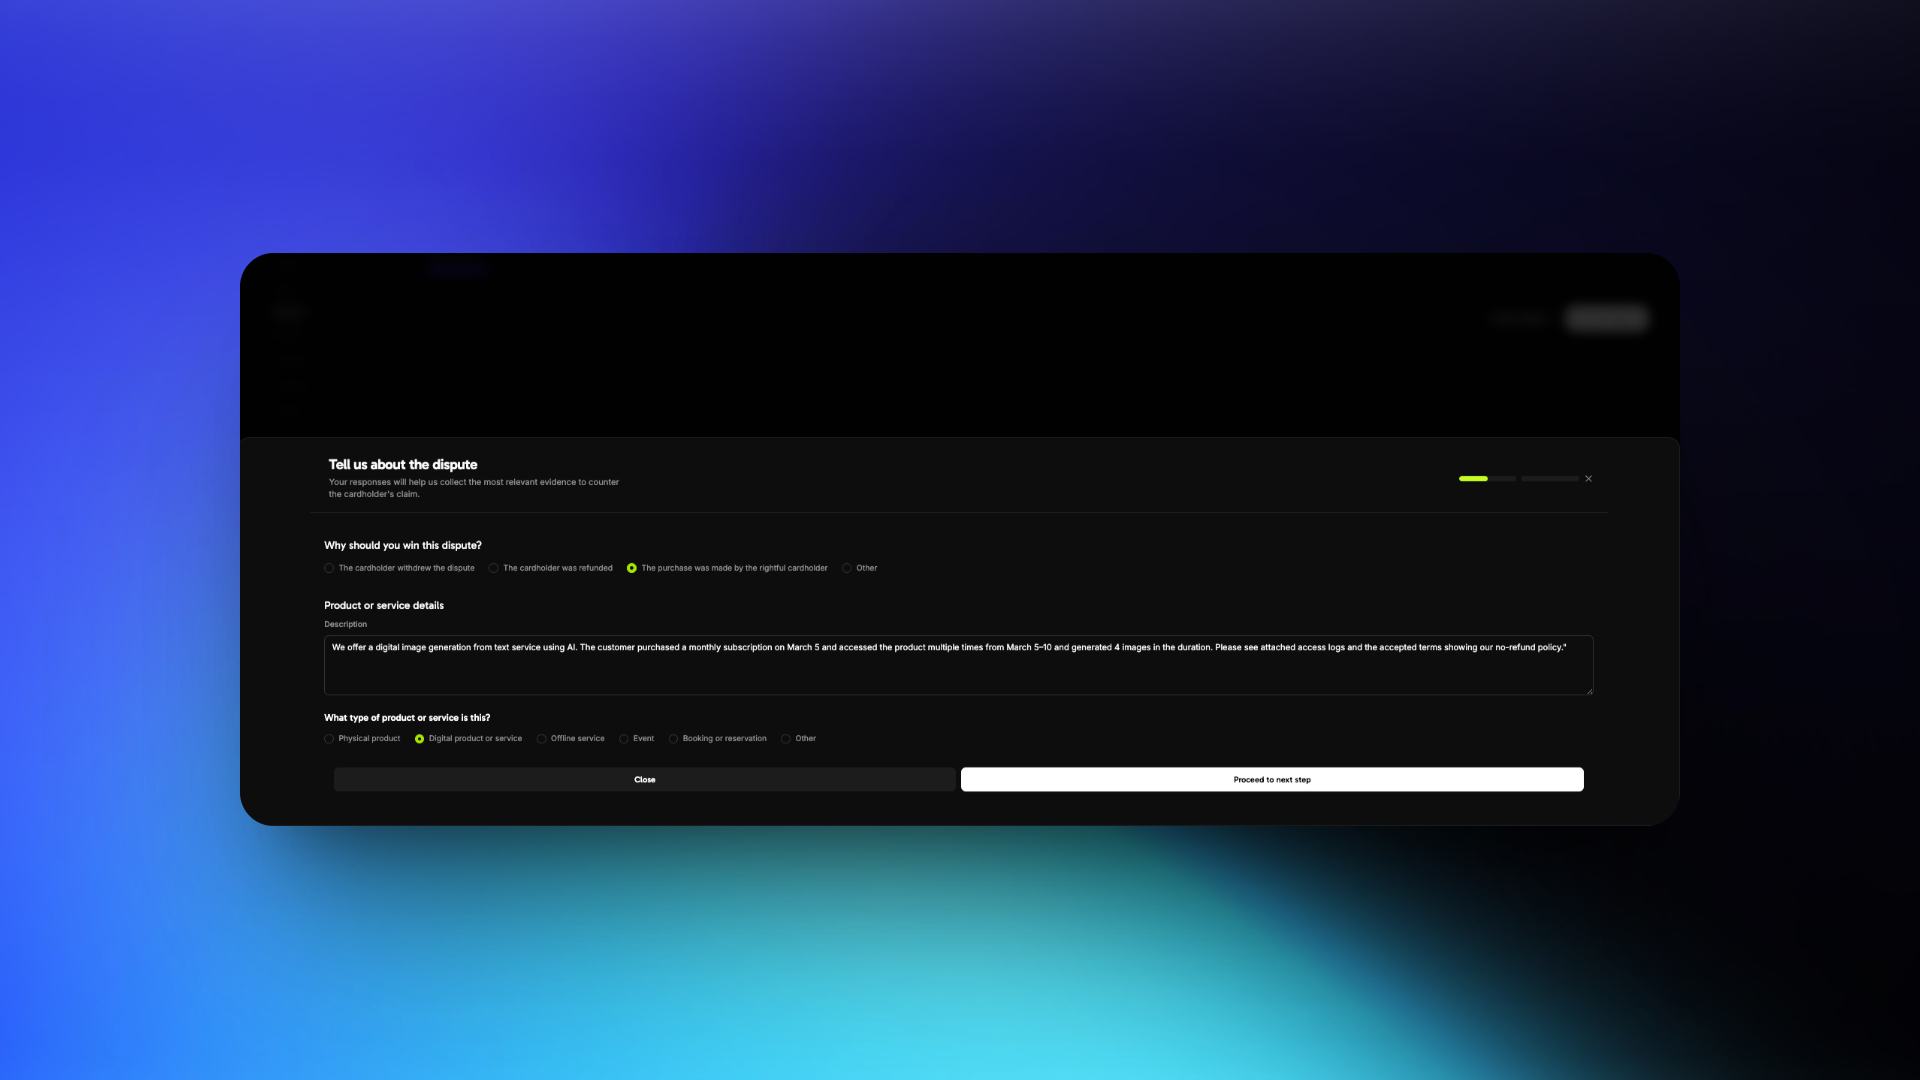
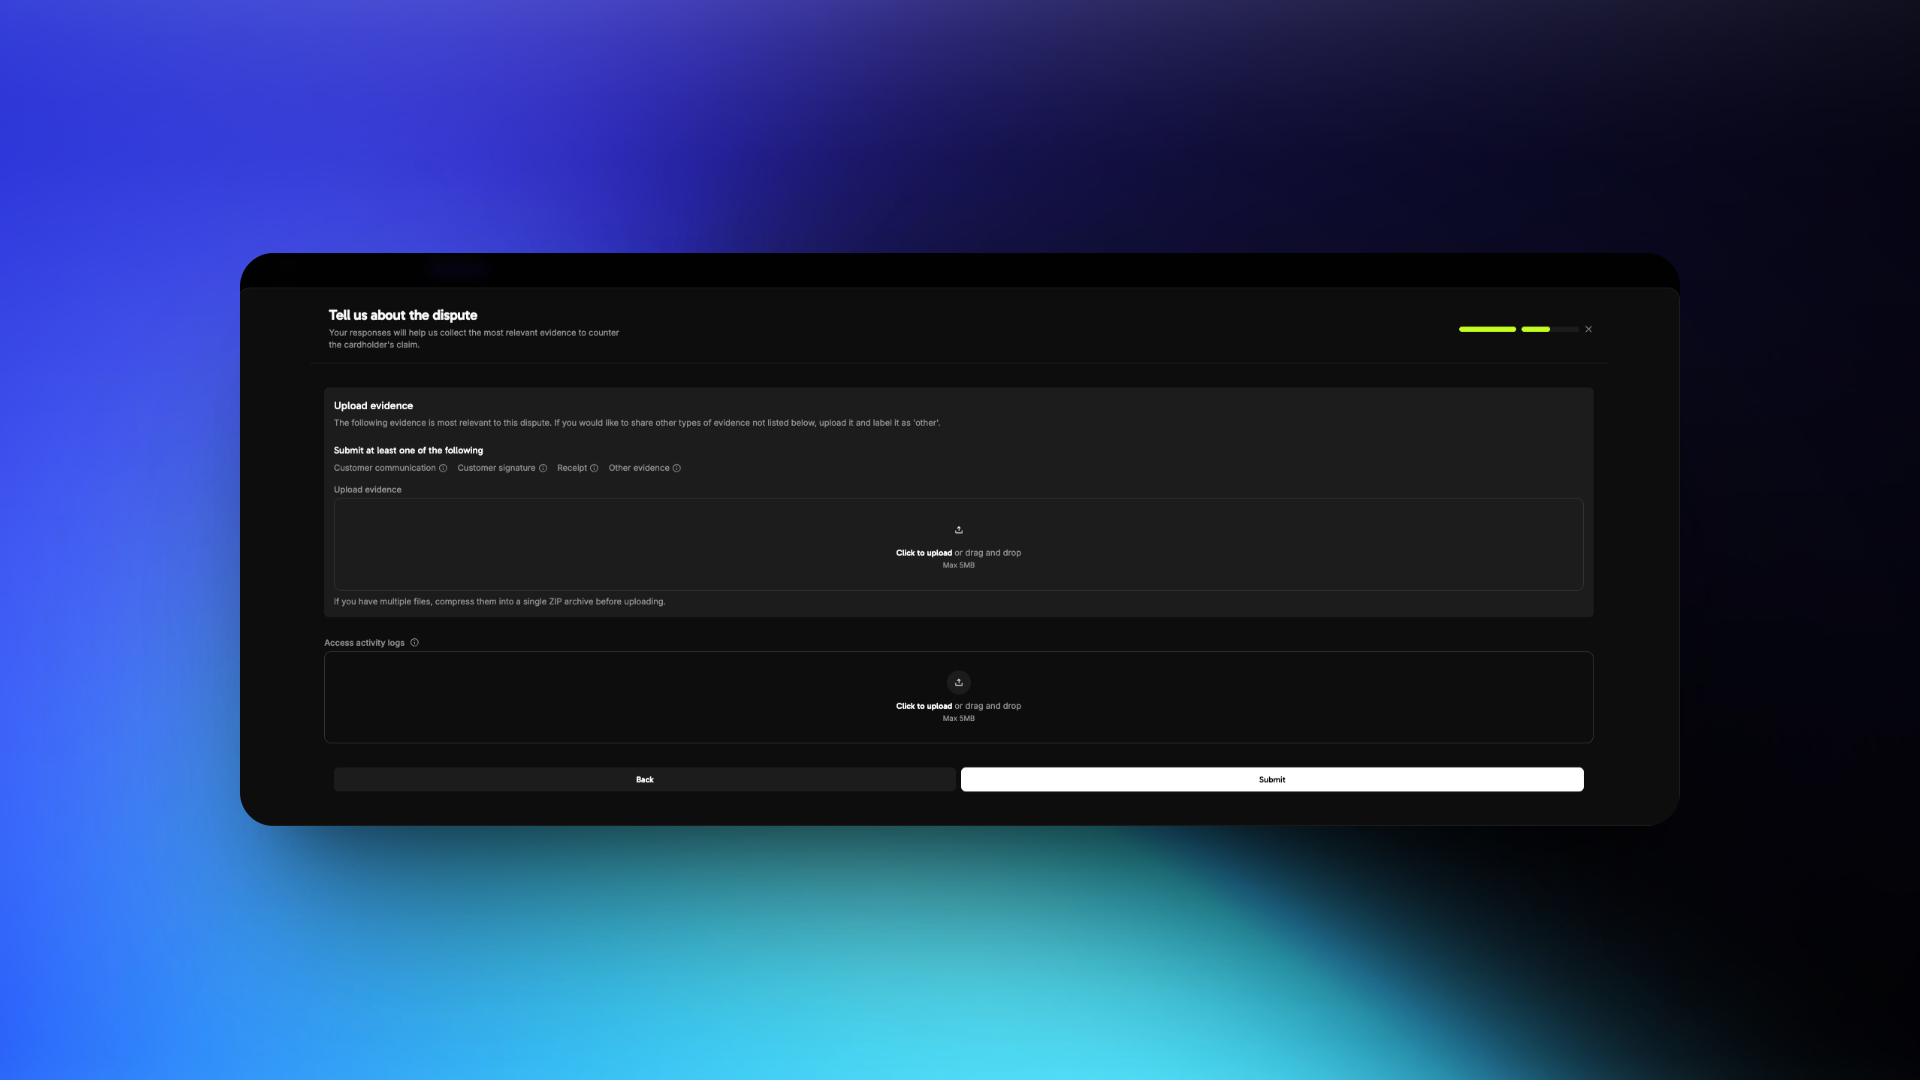
Bonnes pratiques pour répondre à un litige
Understand the Dispute Reason
Fraudulent Transaction
Product/Service Not Received
Not as Described
Gather the Right Evidence
- Fraudulent Transaction
- Product/Service Not Received
- Not as Described
Required Evidence
Craft a Clear Description
Focus Points
Example Response
Format and Submit Evidence
Submission Guidelines
Common Mistakes to Avoid
Common Mistakes to Avoid
Avoid These Errors
Bonus Tips
Bonus Tips
Strengthen Your Case
Visa Rapid Dispute Resolution (RDR)
Visa Rapid Dispute Resolution (RDR) résout les litiges Visa éligibles avant qu’ils ne deviennent des chargebacks officiels. Lorsqu’un titulaire conteste un paiement Visa auprès de sa banque, RDR compare le montant à votre seuil configuré. Si le montant est éligible, RDR rembourse le titulaire en votre nom, de sorte qu’aucun chargeback n’est déposé.Pourquoi RDR est important
Les litiges coûtent de l’argent et du temps aux entreprises numériques. Un taux de litige élevé a également des conséquences qui dépassent chaque paiement perdu :Financial Impact
Dispute Rate Penalties
Account Risk
Operational Overhead
Fonctionnement de RDR
Cardholder Initiates a Dispute
RDR Intercepts the Dispute
Automatic Refund Issued
No Chargeback Recorded
dispute.lost avec is_resolved_by_rdr: true. Des frais Visa RDR remplacent les frais de litige pour ces litiges.Principaux avantages
RDR modifie de quatre façons le résultat d’un litige Visa de faible montant :Configuration
RDR utilise un seuil en USD. Un litige Visa dont le montant est inférieur ou égal à votre seuil est automatiquement résolu par un remboursement. Un litige dont le montant dépasse le seuil suit la procédure normale de litige, ce qui vous permet de le contester avec des éléments de preuve.Activer RDR pour votre compte
Visa RDR est activé par défaut sur tous les comptes Dodo Payments avec un seuil de $100 USD. Tout litige Visa inférieur ou égal à $100 est automatiquement résolu par un remboursement, sans aucune action de votre part. Pour connaître les tarifs, consultez la page des tarifs de Dodo Payments.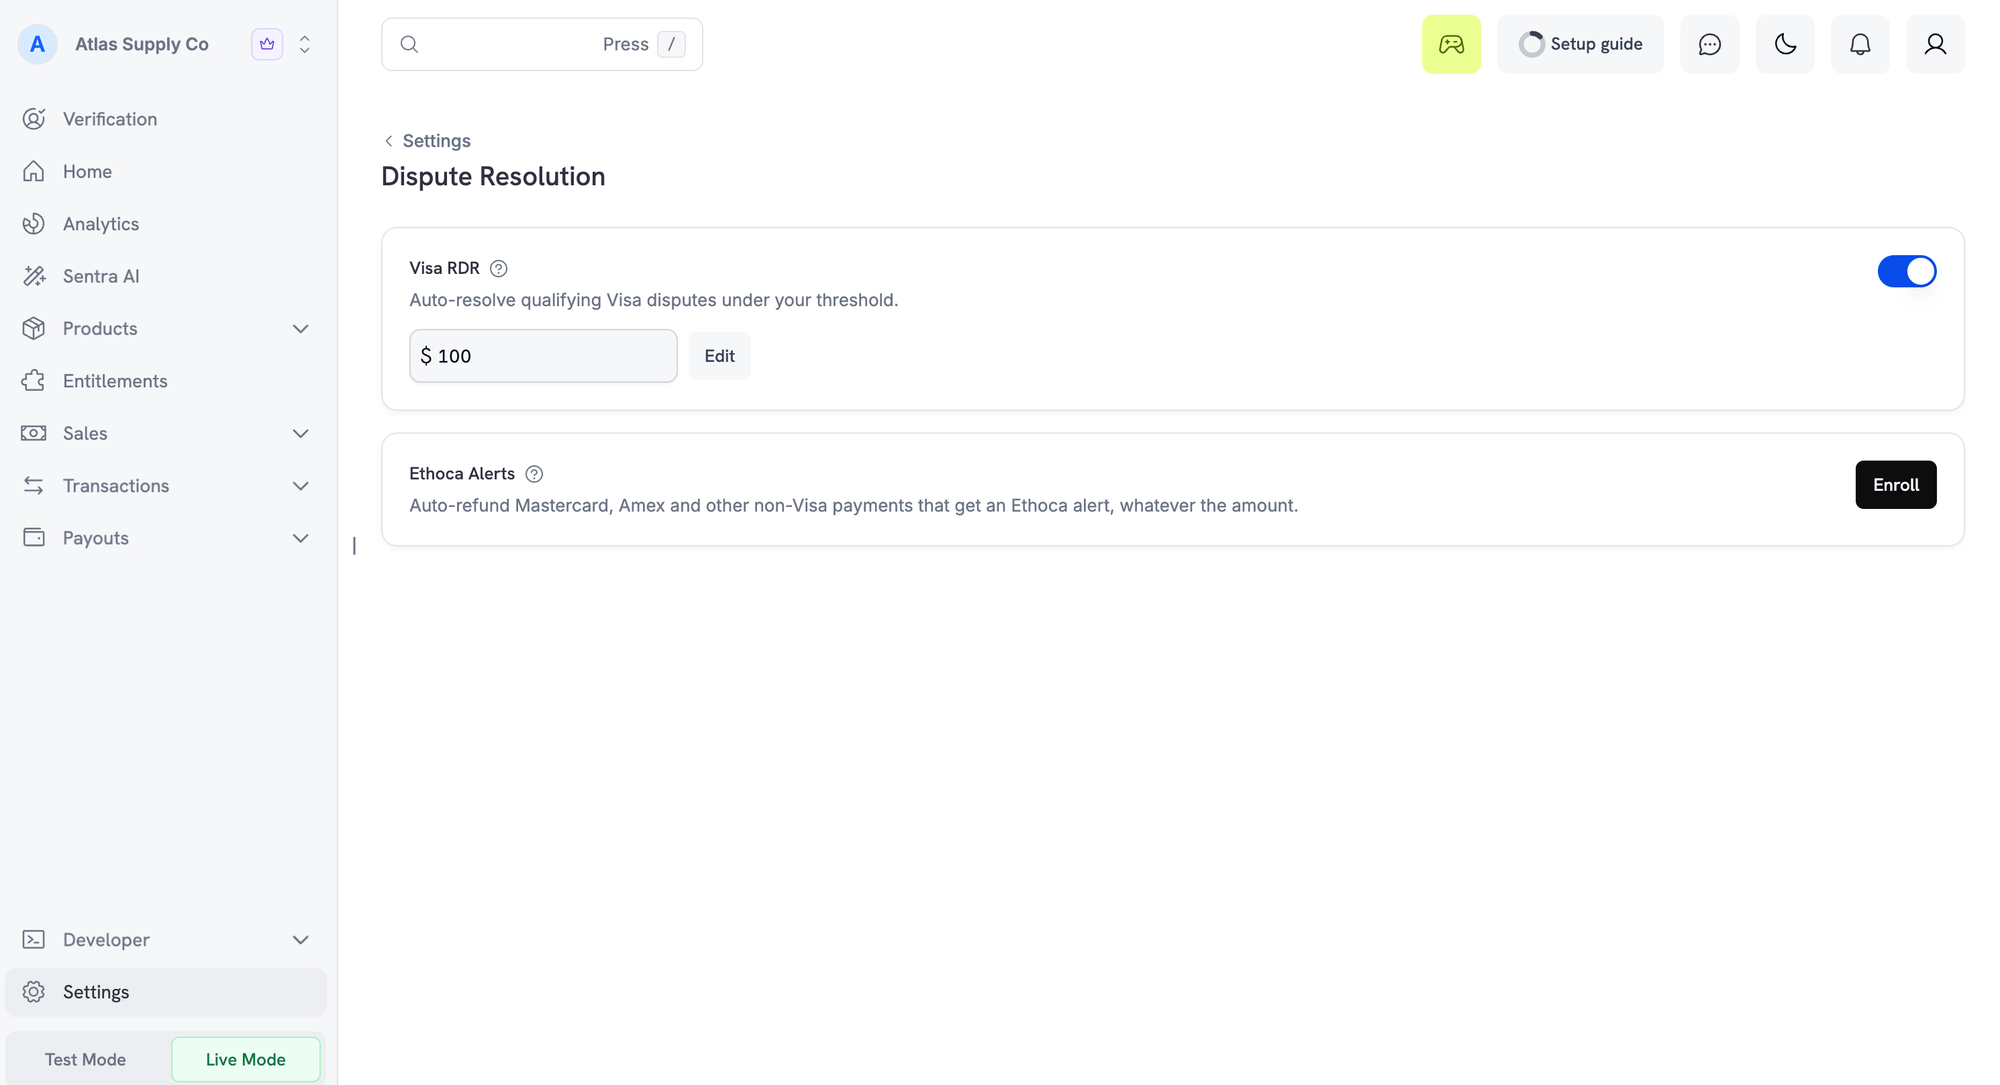
Visa RDR on the Dispute Resolution settings page
Personnaliser votre seuil
Pour modifier le seuil RDR :Open the Dispute Resolution Settings
Edit the Threshold
Save Your Changes
Questions fréquentes
Can a cardholder dispute the same transaction again after RDR resolution?
Can a cardholder dispute the same transaction again after RDR resolution?
Alertes Ethoca
Visa RDR couvre uniquement les cartes Visa. Les alertes Ethoca offrent la même protection avant chargeback pour les cartes Mastercard et autres cartes non-Visa. Ethoca est le réseau d’alertes de Mastercard. Lorsqu’un titulaire signale une fraude ou conteste un paiement, l’émetteur de sa carte envoie une alerte avant de déposer un chargeback. Dodo Payments rembourse alors automatiquement le paiement, de sorte que le chargeback n’est jamais déposé. Les alertes proviennent uniquement des émetteurs qui participent à Ethoca. La plupart concernent des paiements Mastercard. Les alertes concernant American Express et les autres cartes non-Visa sont traitées de la même manière lorsque l’émetteur participe au programme. Les litiges Visa sont toujours traités par Visa RDR.Fonctionnement des alertes Ethoca
Une fois votre entreprise inscrite, chaque alerte concernant un paiement non-Visa est automatiquement résolue :Cardholder Reports the Charge
The Issuer Sends an Alert
The Payment Is Refunded in Full
Any Linked Subscription Is Cancelled
The Alert Is Resolved
Ce que vous voyez dans le tableau de bord
Une alerte Ethoca n’apparaît pas dans l’onglet Litiges, car aucun litige n’est créé. À la place :Activer les alertes Ethoca
Les alertes Ethoca sont facultatives. Avant de vous inscrire, les paiements en production doivent être activés pour votre entreprise et celle-ci doit disposer d’un libellé de relevé. Des frais s’appliquent à chaque alerte. Pour connaître les tarifs, consultez la page des tarifs de Dodo Payments.Open Dispute Resolution Settings
Ethoca Alerts on the Dispute Resolution settings page
Enroll
Wait for Confirmation
Se désinscrire
Cliquez sur Se désinscrire dans la même carte, puis confirmez. Votre statut affiche Suppression demandée jusqu’à la fin de la suppression, généralement en quelques minutes. Des alertes peuvent encore être reçues et remboursées jusque-là. Vous pouvez vous inscrire à nouveau à tout moment. Si le tableau de bord indique que votre inscription ne peut pas y être supprimée, contactez l’assistance.FAQ sur les alertes Ethoca
Why was a subscription cancelled after an Ethoca alert?
Why was a subscription cancelled after an Ethoca alert?
Can I contest an Ethoca alert with evidence?
Can I contest an Ethoca alert with evidence?
Can a payment go through both Visa RDR and Ethoca alerts?
Can a payment go through both Visa RDR and Ethoca alerts?
Why was an alert not refunded automatically?
Why was an alert not refunded automatically?
Why did I still receive a chargeback on a non-Visa payment after enrolling?
Why did I still receive a chargeback on a non-Visa payment after enrolling?
Déviations
Une déviation empêche un litige d’être déposé, sans remboursement. Lorsqu’un titulaire informe sa banque qu’il n’a pas effectué un achat, la banque compare le paiement aux détails de la commande et aux achats précédents effectués par le client auprès de vous. Si les justificatifs montrent que le même client a effectué l’achat, la banque bloque le litige. Vous conservez le paiement et rien n’est pris en compte dans votre taux de litige. Des frais de déviation s’appliquent.Fonctionnement des déviations
Cardholder Questions a Charge
The Bank Looks Up the Order
The Network Checks Earlier Purchases
The Dispute Is Deflected
Ce que vous voyez dans le tableau de bord
Une déviation ne crée ni litige ni remboursement. À la place :Disponibilité
Toutes les entreprises Dodo Payments sont automatiquement inscrites aux déviations. Rien ne doit être activé ou configuré. Pour connaître les tarifs, consultez la page des tarifs de Dodo Payments.FAQ sur les déviations
Why did I receive a deflection email but see no dispute?
Why did I receive a deflection email but see no dispute?
Should I refund a deflected payment?
Should I refund a deflected payment?