

Introduction
Ein Dispute, auch Chargeback genannt, beginnt, wenn ein Kunde seinen Kartenaussteller auffordert, eine Zahlung zurückzubuchen. Als dein Merchant of Record übernimmt Dodo Payments den Dispute-Prozess mit den Kartennetzwerken. Du entscheidest, ob du jeden Dispute akzeptierst oder anfechtest, und stellst die Nachweise bereit. Wenn ein Dispute eröffnet wird, werden der strittige Betrag und eine Dispute-Gebühr von deinem Guthaben abgezogen. Der Tab Disputes zeigt den Status, den Grund und die Dispute-ID jedes Disputes in deinem Konto. Dodo Payments bietet außerdem drei Tools, die Disputes stoppen, bevor sie zu Chargebacks werden:- Visa Rapid Dispute Resolution (RDR) erstattet Visa-Disputes bis einschließlich Ihres Schwellenwerts automatisch.
- Ethoca Alerts erstatten Mastercard- und andere Nicht-Visa-Zahlungen automatisch, wenn der Issuer einen Alert sendet.
- Deflections blockieren Betrugsansprüche bei Visa- und Mastercard-Zahlungen, bevor sie eingereicht werden, sodass Sie die Gelder behalten.
Disputes anzeigen und verstehen
Open the Transactions Page
View Dispute Details
Access Associated Payment Information
Auf einen Dispute antworten
Wenn ein Kunde einen Dispute eröffnet, sendet Dodo Payments dir eine E-Mail. Der Dispute erscheint außerdem im Tab Disputes mit dem Status Dispute opened.Check Your Dashboard
Review the Email Notification
Choose Your Response
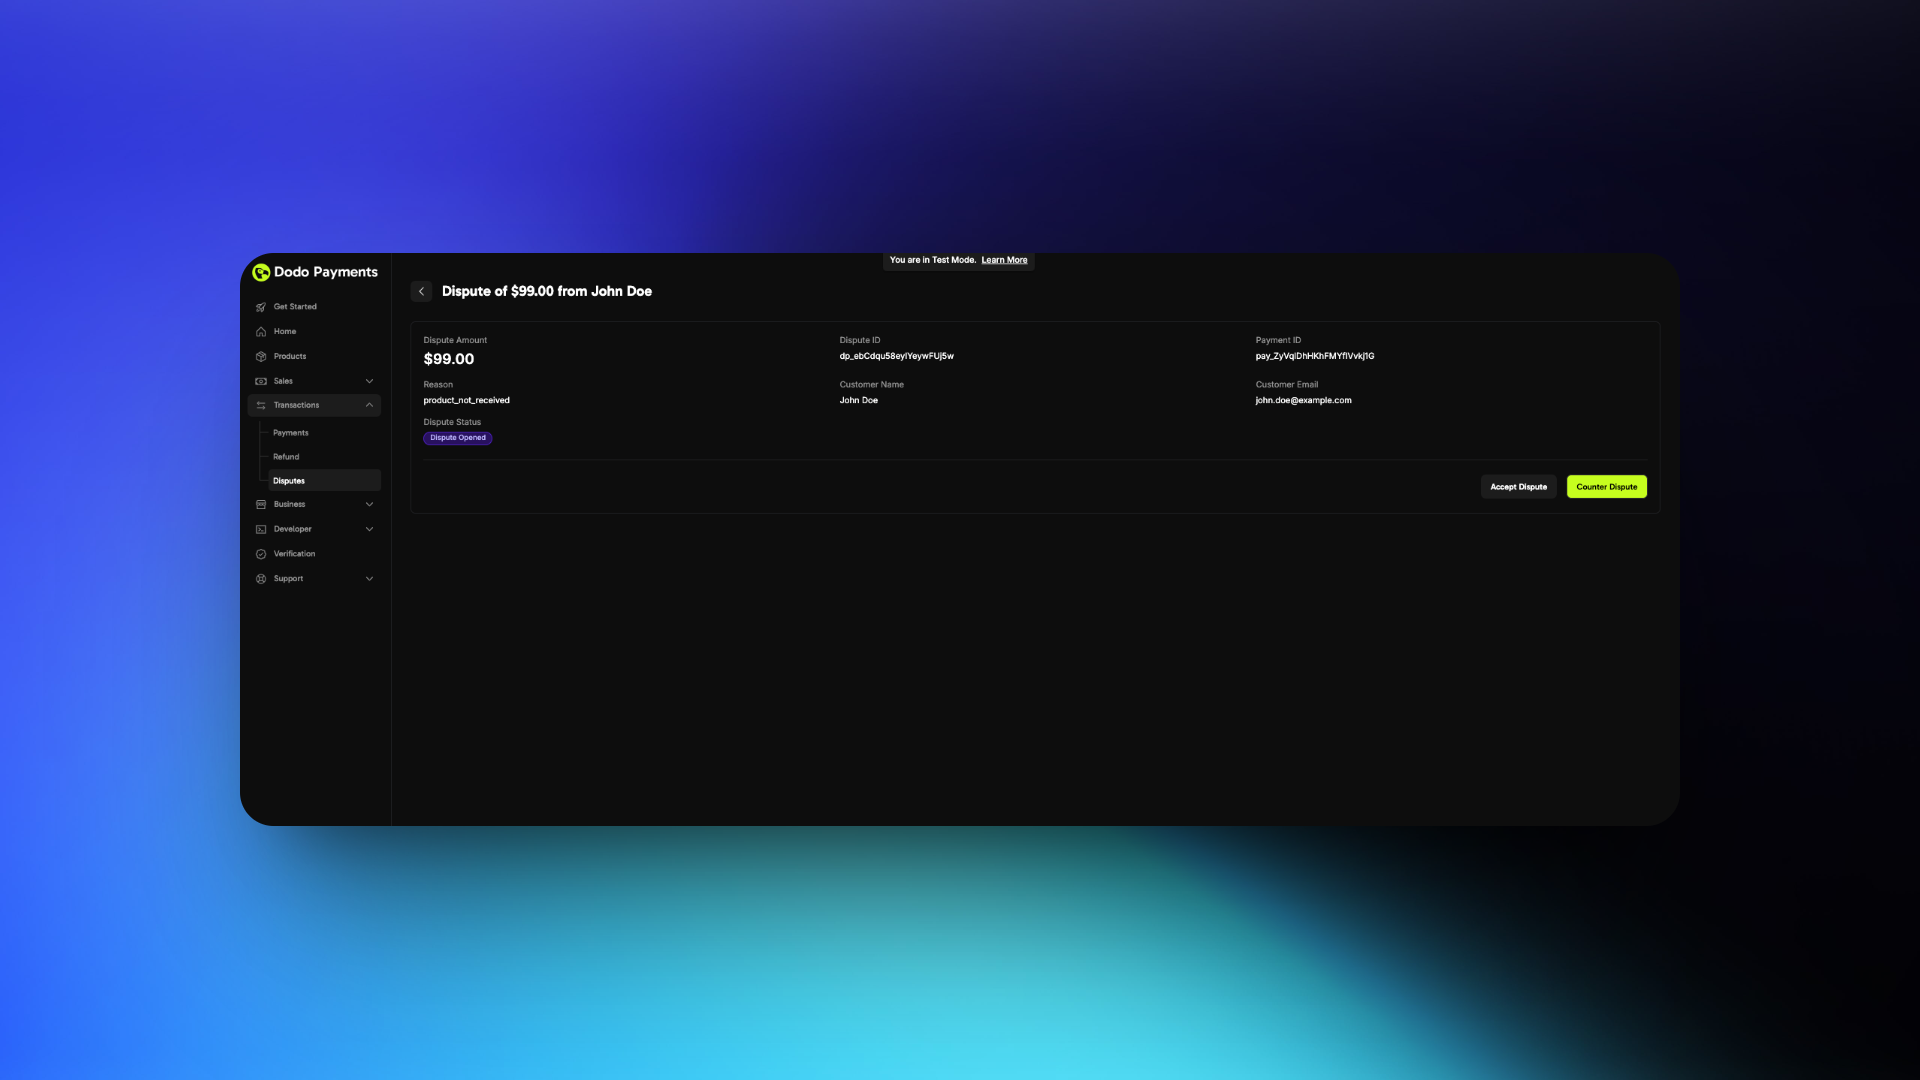
If Accepting
If Countering
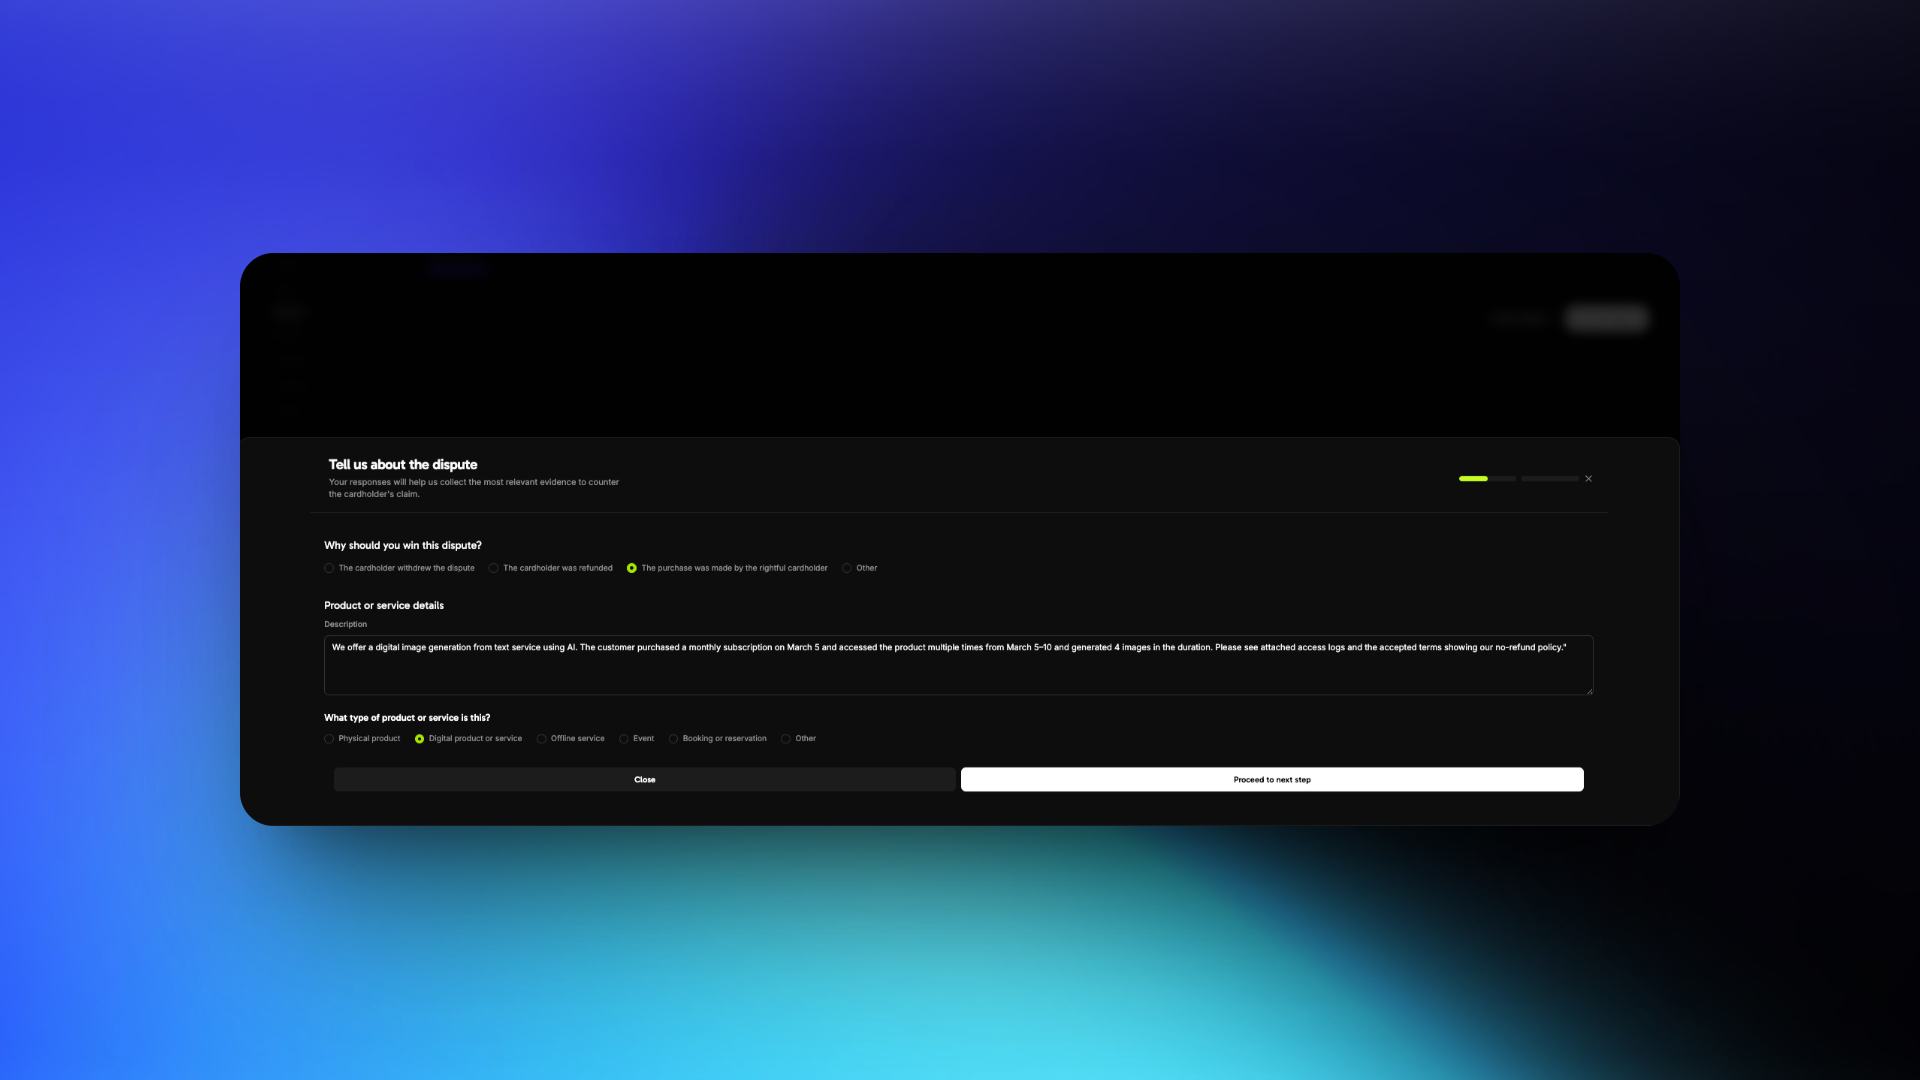
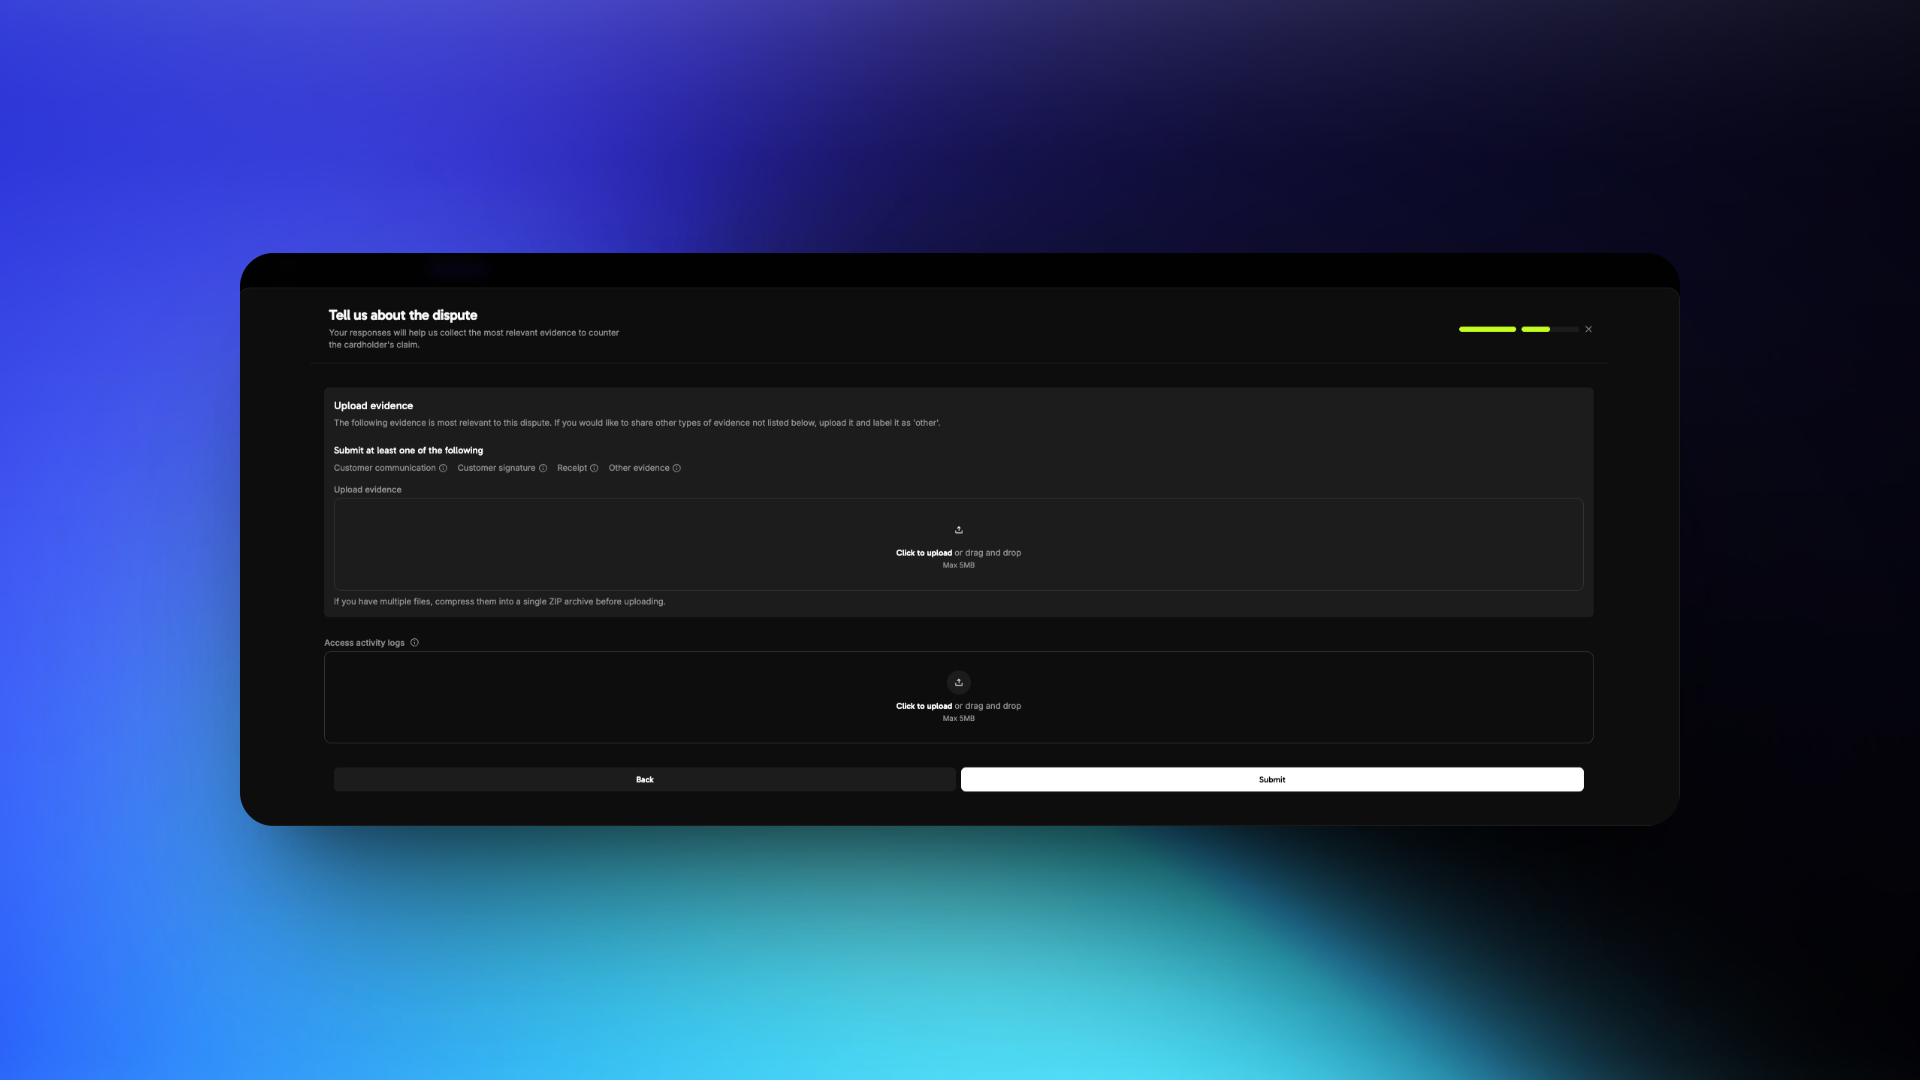
Best Practices für Dispute-Antworten
Understand the Dispute Reason
Fraudulent Transaction
Product/Service Not Received
Not as Described
Gather the Right Evidence
- Fraudulent Transaction
- Product/Service Not Received
- Not as Described
Required Evidence
- Rechnung des Kaufs
- IP-Adresse, Gerät und Standort zum Zeitpunkt des Kaufs
- Login-Zeitstempel, die den Zugriff auf deine Plattform oder deinen Dienst zeigen
- Browser- oder Geräte-Fingerprint oder Protokolle der Kontoaktivität
- Frühere erfolgreiche Transaktionen desselben Kunden oder Kontos
- Zum Zeitpunkt des Kaufs akzeptierte Nutzungsbedingungen und Rückerstattungsrichtlinie
Craft a Clear Description
Focus Points
- Was der Kunde gekauft hat
- Wann und wie er darauf zugegriffen hat
- Warum der Dispute-Anspruch unzutreffend ist
Example Response
Format and Submit Evidence
Submission Guidelines
- Verwende ausschließlich PDF-, JPG-, PNG- oder ZIP-Dateien
- Benenne jede Datei eindeutig, zum Beispiel
Login_Log_March_5.pdf - Reiche nur relevante und geordnete Dateien ein
- Halte jede Datei unter 5 MB
- Komprimiere mehrere Dateien für einen Nachweistyp in ein einzelnes ZIP-Archiv
- Füge keine Links oder URLs ein
Common Mistakes to Avoid
Common Mistakes to Avoid
Avoid These Errors
- Den tatsächlichen Dispute-Grund ignorieren
- Vage oder emotionale Aussagen verwenden
- Irrelevante oder ungeordnete Dateien hochladen
- Links statt Dateien bereitstellen
Bonus Tips
Bonus Tips
Strengthen Your Case
- Füge Zeitstempel mit Zeitzone ein, um Zugriffszeiträume zu belegen
- Hebe Zwei-Faktor-Authentifizierung oder Verifizierungsschritte hervor
- Teile eine Kommunikation zur Ablehnung einer Rückerstattung, wenn sie deiner Richtlinie entspricht
- Halte deine Richtlinien sichtbar, damit du belegen kannst, dass der Kunde sie akzeptiert hat
Visa Rapid Dispute Resolution (RDR)
Visa Rapid Dispute Resolution (RDR) löst berechtigte Visa-Disputes bevor sie zu formellen Chargebacks werden. Wenn ein Karteninhaber bei seiner Bank eine Visa-Zahlung anficht, vergleicht RDR den Betrag mit deinem konfigurierten Schwellenwert. Wenn der Betrag die Voraussetzungen erfüllt, erstattet RDR dem Karteninhaber den Betrag in deinem Namen, sodass kein Chargeback eingereicht wird.Warum RDR wichtig ist
Disputes kosten digitale Unternehmen Geld und Zeit. Eine hohe Dispute-Rate hat außerdem Folgen, die über jede verlorene Zahlung hinausgehen:Financial Impact
Dispute Rate Penalties
Account Risk
Operational Overhead
So funktioniert RDR
Cardholder Initiates a Dispute
RDR Intercepts the Dispute
Automatic Refund Issued
No Chargeback Recorded
dispute.lost mit is_resolved_by_rdr: true. Für diese Disputes ersetzt eine Visa-RDR-Gebühr die Dispute-Gebühr.Zentrale Vorteile
RDR verändert das Ergebnis eines Visa-Disputes mit geringem Wert auf vier Arten:Konfiguration
RDR verwendet einen USD-Schwellenwert. Ein Visa-Dispute bei oder unter Ihrem Schwellenwert wird automatisch durch eine Erstattung gelöst. Ein Dispute über dem Schwellenwert durchläuft den normalen Dispute-Prozess, sodass Sie mit Belegen dagegenhalten können.RDR für dein Konto aktivieren
Visa RDR ist standardmäßig für alle Dodo Payments-Konten mit einem $100-USD-Schwellenwert aktiviert. Jeder Visa-Dispute bis einschließlich $100 wird automatisch durch eine Rückerstattung gelöst, ohne dass du tätig werden musst. Informationen zu den Preisen findest du auf der Dodo Payments-Preisseite.Why am I charged a dispute fee on RDR-resolved transactions?
Why am I charged a dispute fee on RDR-resolved transactions?
Can a cardholder dispute the same transaction again after RDR resolution?
Can a cardholder dispute the same transaction again after RDR resolution?
Schwellenwert anpassen
So änderst du den RDR-Schwellenwert:Open the Dispute Resolution Settings
Edit the Threshold
Save Your Changes
Häufig gestellte Fragen
Can a cardholder dispute the same transaction again after RDR resolution?
Can a cardholder dispute the same transaction again after RDR resolution?
Ethoca Alerts
Visa RDR deckt nur Visa-Karten ab. Ethoca Alerts bieten denselben Schutz vor Chargebacks für Mastercard und andere Nicht-Visa-Karten. Ethoca ist das Alert-Netzwerk von Mastercard. Wenn ein Karteninhaber Betrug meldet oder eine Belastung anficht, sendet sein Kartenaussteller einen Alert, bevor er einen Chargeback einreicht. Dodo Payments erstattet die Zahlung anschließend automatisch, sodass der Chargeback nie eingereicht wird. Alerts come only from card issuers that take part in Ethoca. Most alerts are on Mastercard payments. Alerts on American Express and other non-Visa cards are handled the same way when the issuer takes part. Visa disputes are always handled by Visa RDR.So funktionieren Ethoca Alerts
Nachdem dein Unternehmen registriert wurde, wird jeder Alert für eine Nicht-Visa-Zahlung automatisch gelöst:Cardholder Reports the Charge
The Issuer Sends an Alert
The Payment Is Refunded in Full
Any Linked Subscription Is Cancelled
The Alert Is Resolved
Was du im Dashboard siehst
Ein Ethoca-Alert erscheint nicht im Tab Disputes, da kein Dispute erstellt wird. Stattdessen:Ethoca Alerts aktivieren
Ethoca Alerts sind optional. Vor der Registrierung müssen für dein Unternehmen Live-Zahlungen aktiviert sein und ein Statement Descriptor vorliegen. Für jeden Alert fällt eine Gebühr an. Informationen zu den Preisen findest du auf der Dodo Payments-Preisseite.Open Dispute Resolution Settings
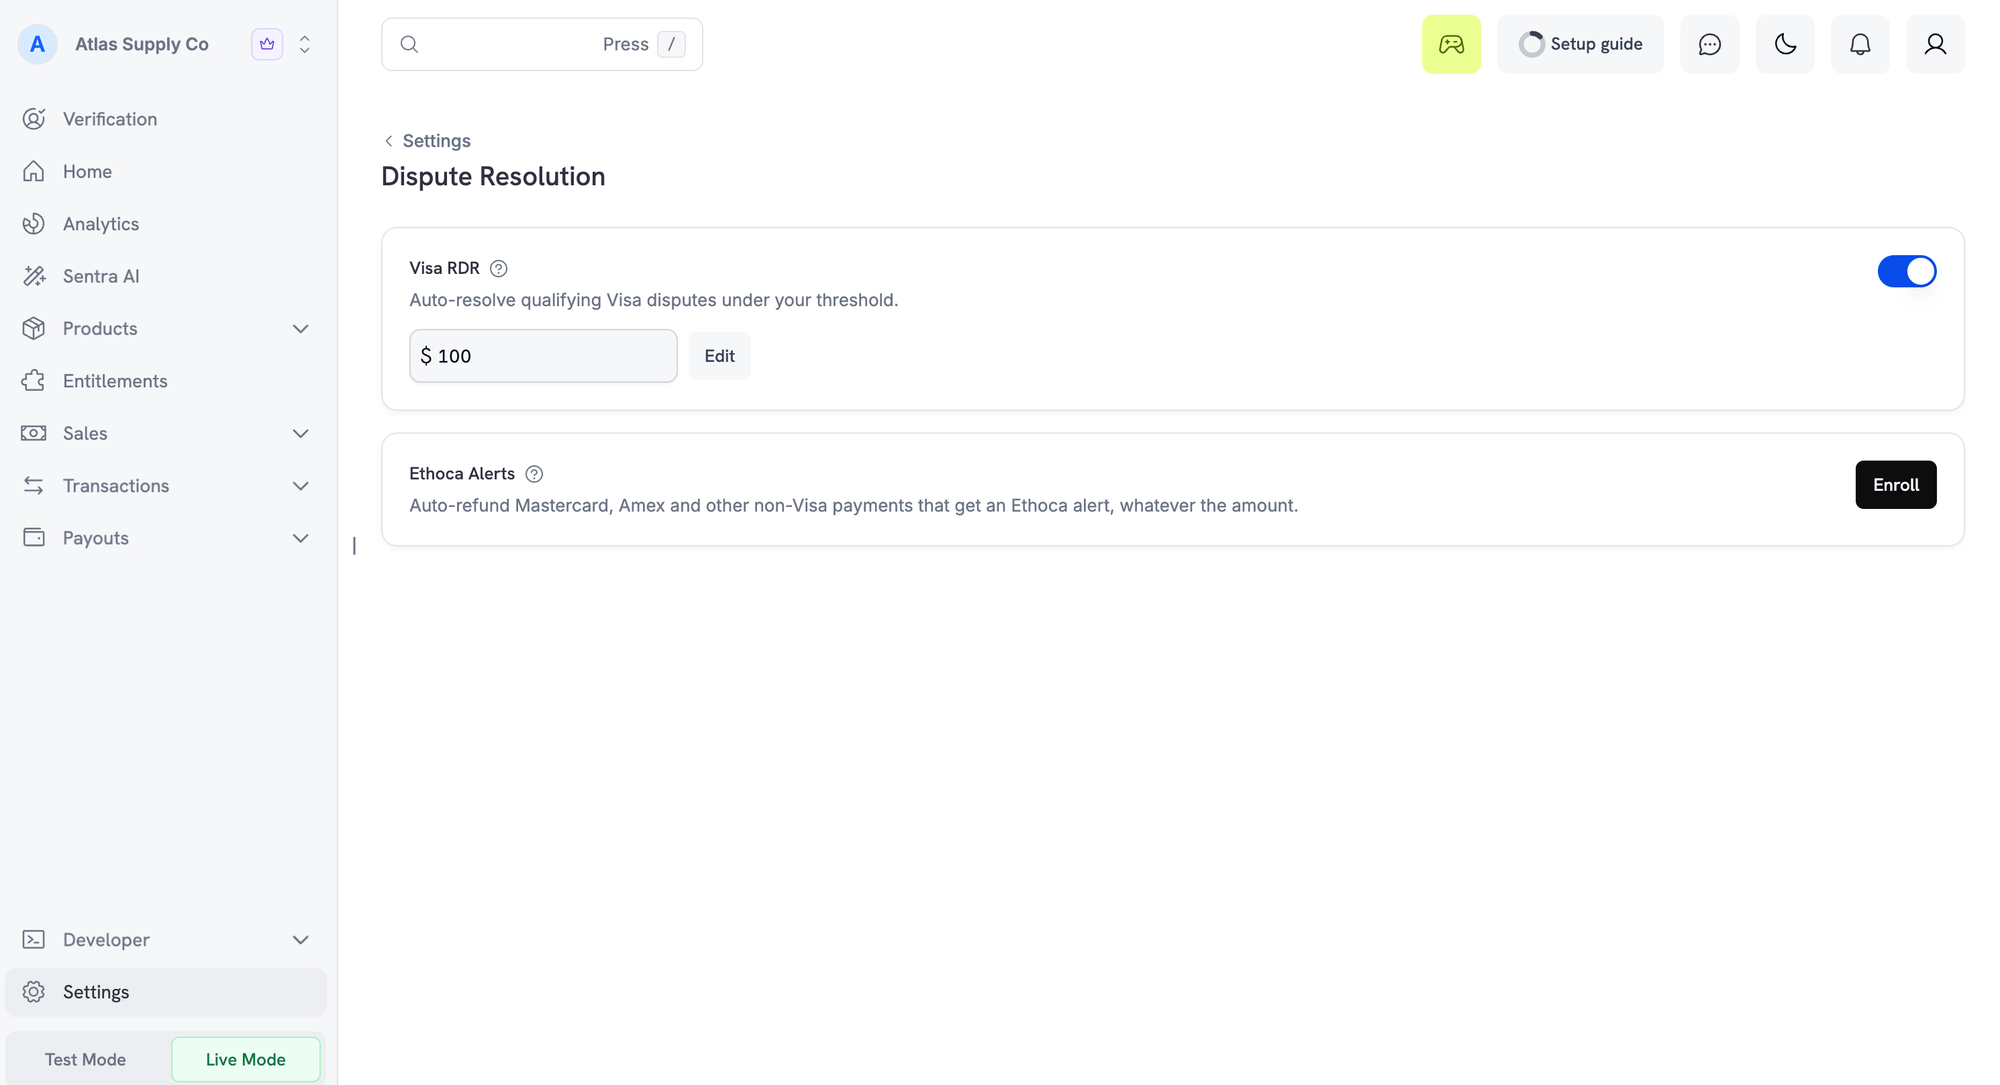
Ethoca Alerts on the Dispute Resolution settings page
Enroll
Wait for Confirmation
Registrierung aufheben
Click Unenroll on the same card and confirm. Removal usually completes within a few minutes, and alerts can still arrive and be refunded until it does. You can enroll again at any time. If the dashboard reports that your enrollment can’t be removed there, contact support.Ethoca Alerts FAQ
Why was a subscription cancelled after an Ethoca alert?
Why was a subscription cancelled after an Ethoca alert?
Can I contest an Ethoca alert with evidence?
Can I contest an Ethoca alert with evidence?
Can a payment go through both Visa RDR and Ethoca alerts?
Can a payment go through both Visa RDR and Ethoca alerts?
Why was an alert not refunded automatically?
Why was an alert not refunded automatically?
Why did I still receive a chargeback on a non-Visa payment after enrolling?
Why did I still receive a chargeback on a non-Visa payment after enrolling?
Deflections
Eine Deflection stoppt einen Dispute, bevor er eingereicht wird, ohne eine Rückerstattung auszulösen. Wenn ein Karteninhaber seiner Bank mitteilt, dass er einen Kauf nicht getätigt hat, vergleicht die Bank die Zahlung mit den Bestelldetails und früheren Käufen des Kunden bei dir. Wenn die Nachweise zeigen, dass derselbe Kunde den Kauf getätigt hat, blockiert die Bank den Dispute. Du behältst die Zahlung, und nichts wird auf deine Dispute-Rate angerechnet. Eine Deflection-Gebühr fällt an.So funktionieren Deflections
Cardholder Questions a Charge
The Bank Looks Up the Order
The Network Checks Earlier Purchases
The Dispute Is Deflected
Was du im Dashboard siehst
Eine Deflection erstellt weder einen Dispute noch eine Rückerstattung. Stattdessen:Verfügbarkeit
Jedes Dodo Payments-Unternehmen ist automatisch für Deflections registriert. Es muss nichts aktiviert oder konfiguriert werden. Informationen zu den Preisen findest du auf der Dodo Payments-Preisseite.FAQ zu Deflections
Why did I receive a deflection email but see no dispute?
Why did I receive a deflection email but see no dispute?
Should I refund a deflected payment?
Should I refund a deflected payment?