

Introduction
Una contestazione, chiamata anche chargeback, inizia quando un cliente chiede all’emittente della propria carta di annullare un pagamento. In qualità di Merchant of Record, Dodo Payments gestisce il processo di contestazione con i circuiti delle carte. Decidi se accettare o contestare ogni contestazione e fornisci la documentazione necessaria. Quando si apre una contestazione, l’importo contestato e una commissione di contestazione vengono detratti dal tuo saldo. La scheda Disputes mostra lo stato, il motivo e l’ID della contestazione di ogni contestazione sul tuo account. Dodo Payments fornisce inoltre tre strumenti che bloccano le contestazioni prima che diventino chargeback:- Visa Rapid Dispute Resolution (RDR) rimborsa automaticamente le contestazioni Visa pari o inferiori alla tua soglia.
- Ethoca Alerts rimborsa automaticamente i pagamenti Mastercard e gli altri pagamenti non Visa quando l’emittente invia un avviso.
- Deflections blocca le richieste di rimborso per frode sui pagamenti Visa e Mastercard prima che vengano presentate, così conservi i fondi.
Visualizzazione e comprensione delle contestazioni
Open the Transactions Page
View Dispute Details
Access Associated Payment Information
Rispondere a una contestazione
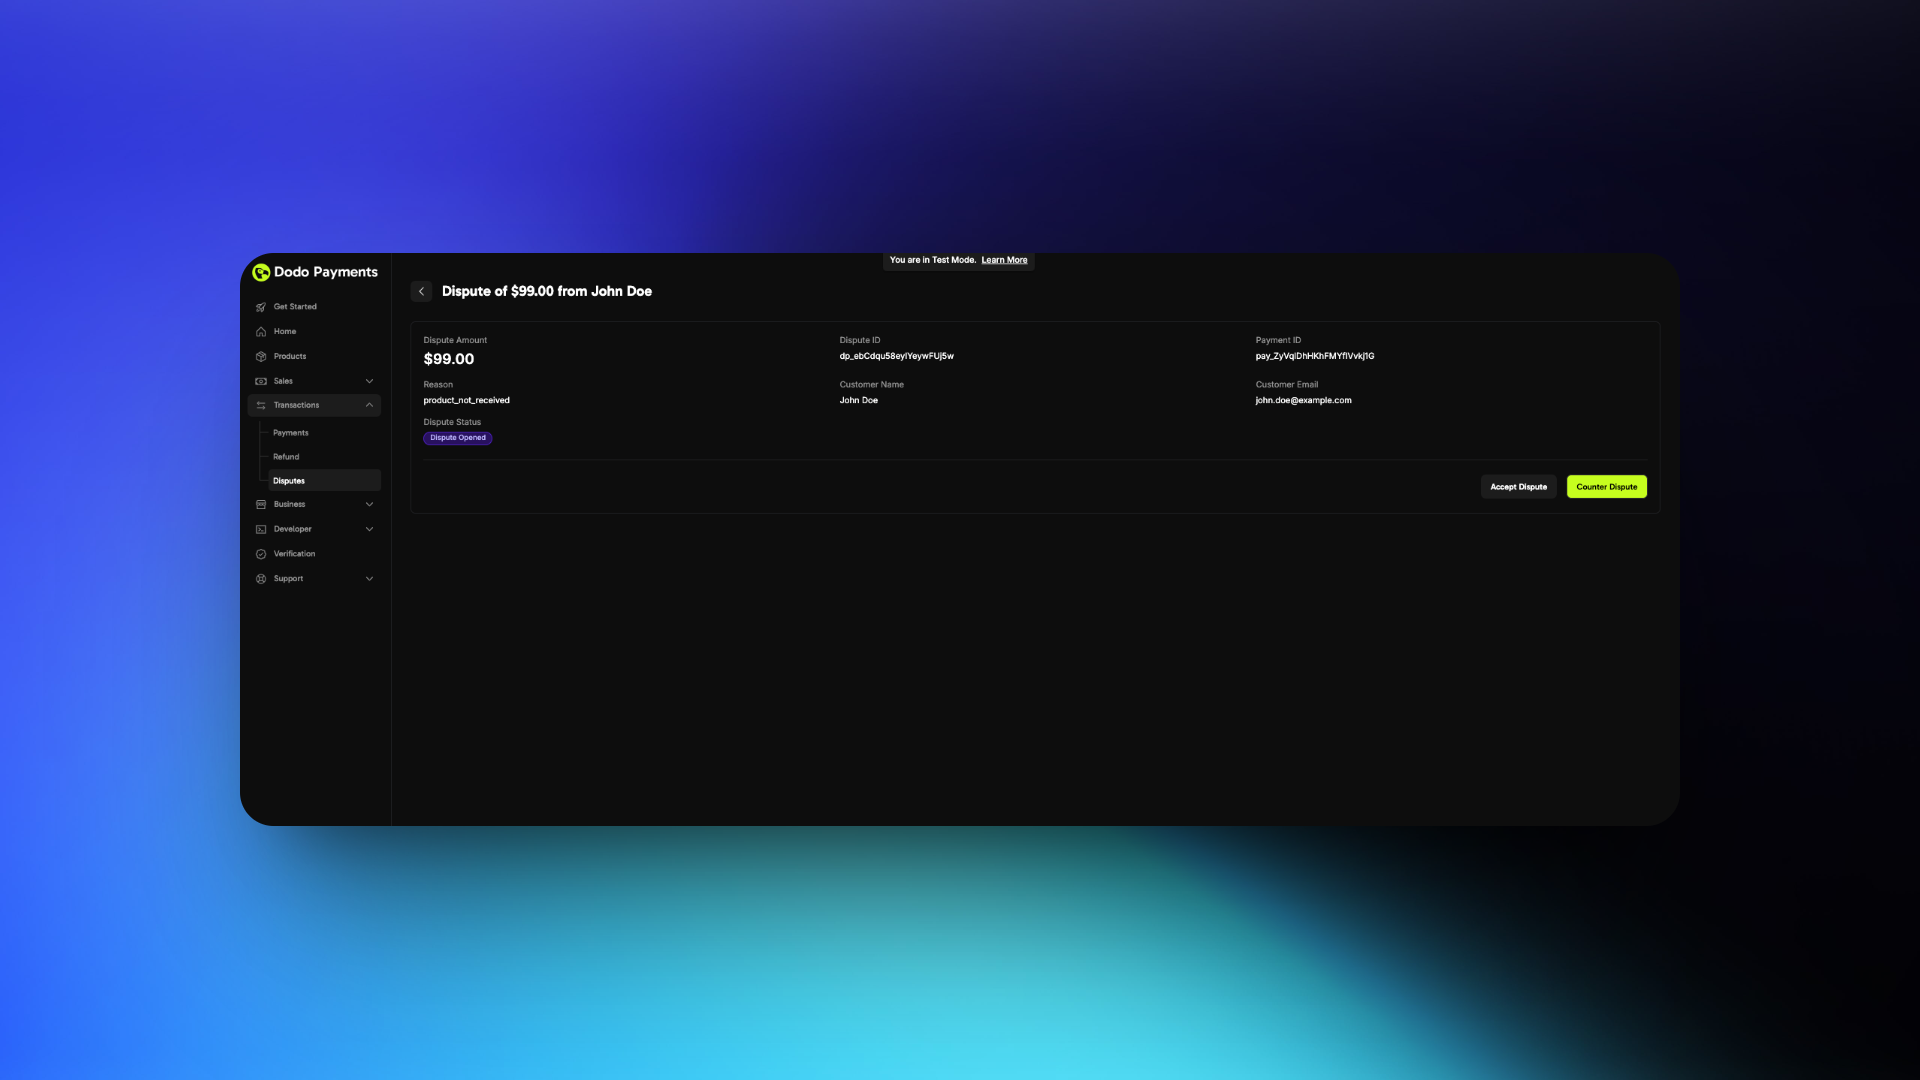
Quando un cliente apre una contestazione, Dodo Payments ti invia un’email e la contestazione appare nella scheda Disputes con lo stato Dispute opened.Check Your Dashboard
Review the Email Notification
Choose Your Response
If Accepting
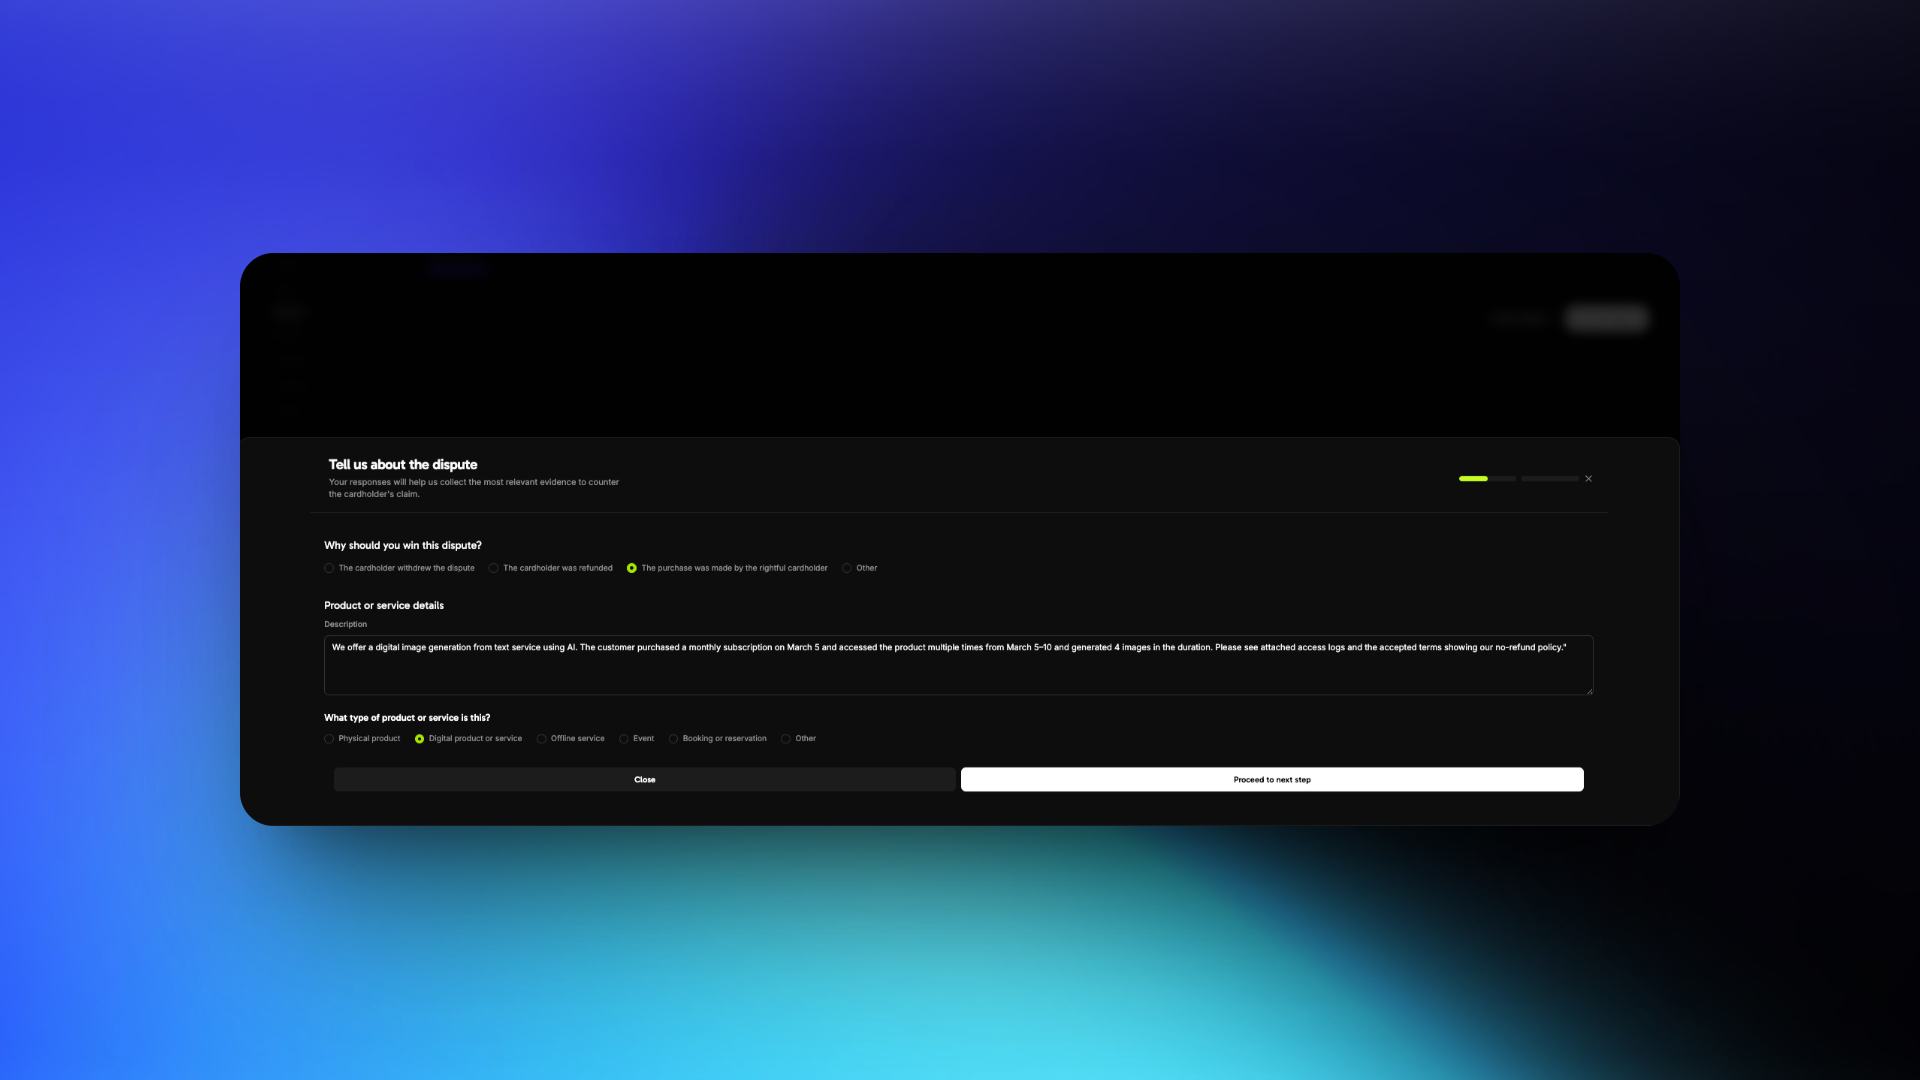
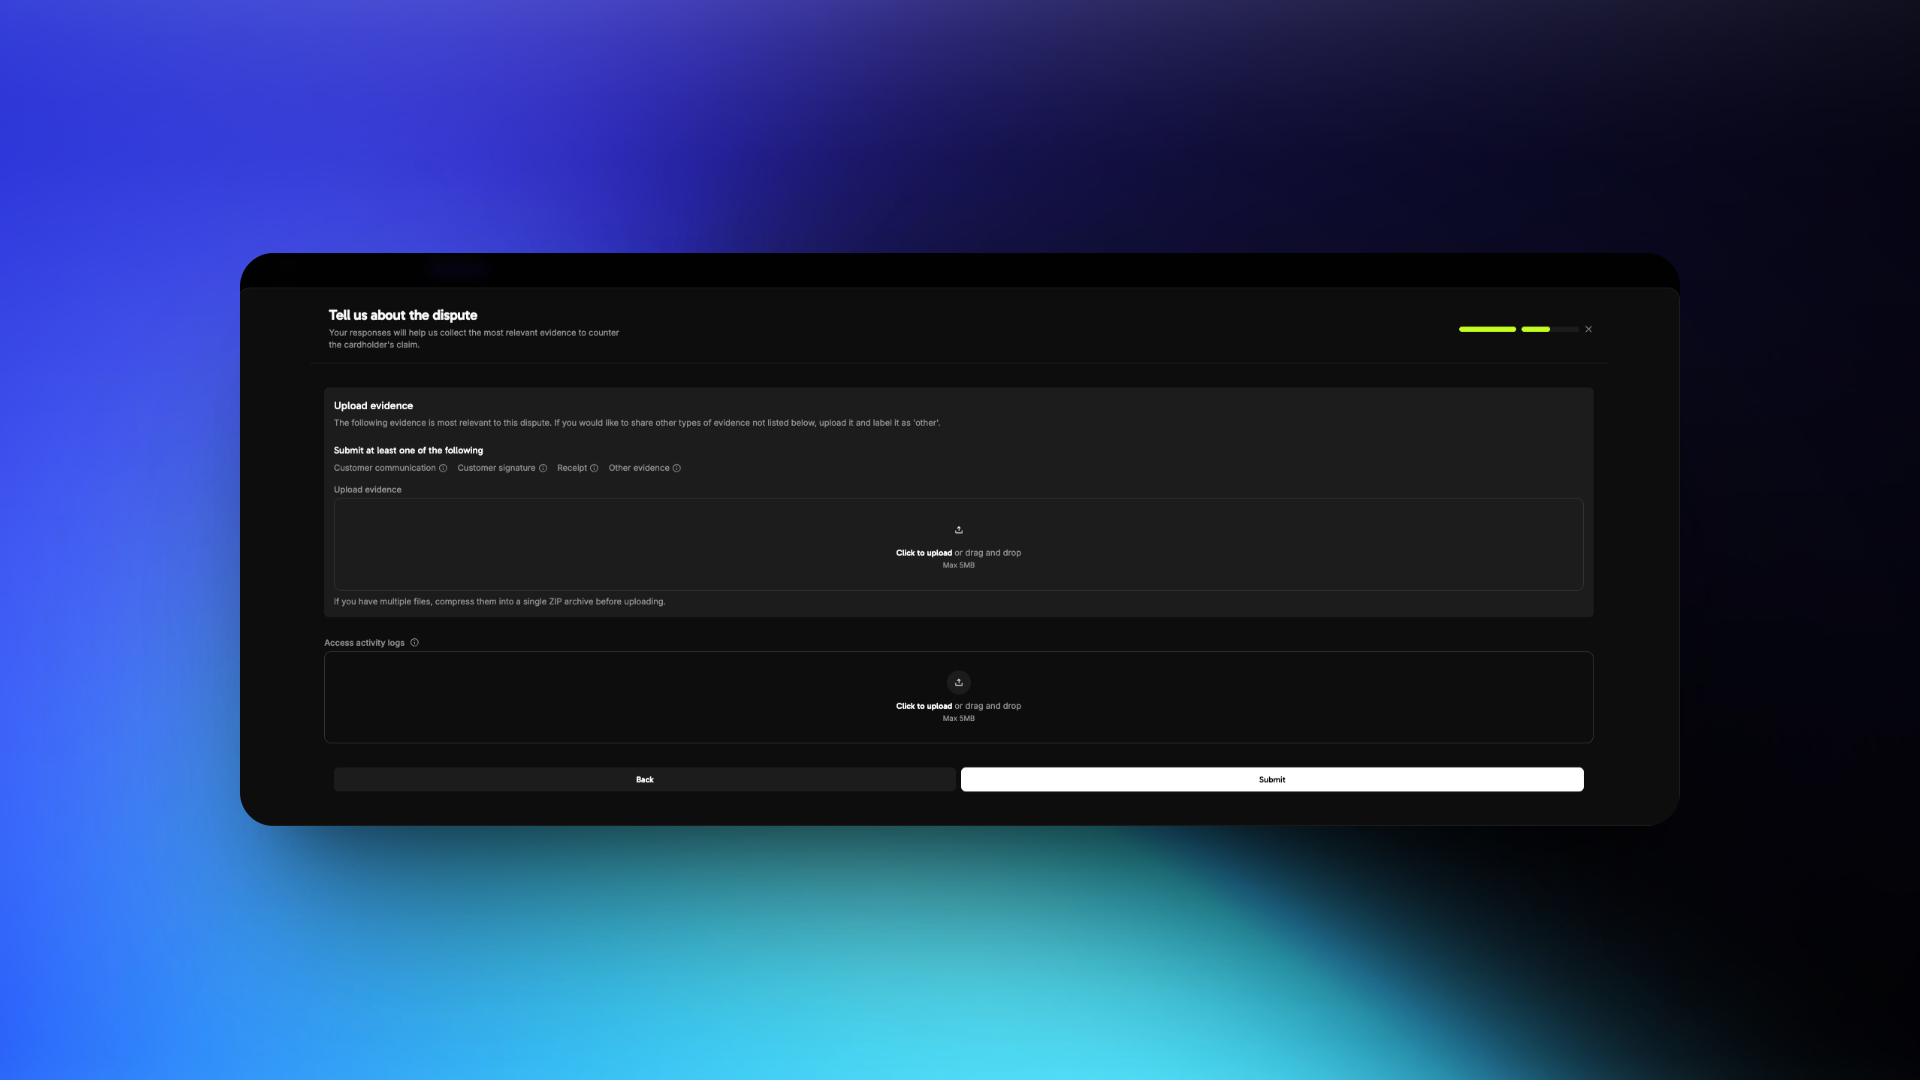
If Countering
Best practice per rispondere a una contestazione
Understand the Dispute Reason
Fraudulent Transaction
Product/Service Not Received
Not as Described
Gather the Right Evidence
- Fraudulent Transaction
- Product/Service Not Received
- Not as Described
Required Evidence
Craft a Clear Description
Focus Points
Example Response
Format and Submit Evidence
Submission Guidelines
Common Mistakes to Avoid
Common Mistakes to Avoid
Avoid These Errors
Bonus Tips
Bonus Tips
Strengthen Your Case
Visa Rapid Dispute Resolution (RDR)
Visa Rapid Dispute Resolution (RDR) risolve le contestazioni Visa idonee prima che diventino chargeback formali. Quando un titolare contesta un pagamento Visa presso la propria banca, RDR confronta l’importo con la soglia configurata. Se l’importo è idoneo, RDR rimborsa il titolare per tuo conto, quindi non viene presentato alcun chargeback.Perché RDR è importante
Le contestazioni costano denaro e tempo alle attività digitali. Un tasso elevato di contestazioni comporta anche conseguenze che vanno oltre ogni singolo pagamento perso:Financial Impact
Dispute Rate Penalties
Account Risk
Operational Overhead
Come funziona RDR
Cardholder Initiates a Dispute
RDR Intercepts the Dispute
Automatic Refund Issued
No Chargeback Recorded
dispute.lost con is_resolved_by_rdr: true. Per queste contestazioni, una commissione Visa RDR sostituisce la commissione di contestazione.Vantaggi principali
RDR modifica l’esito di una contestazione Visa di basso valore in quattro modi:Configurazione
RDR utilizza una soglia in USD. Una contestazione Visa pari o inferiore alla tua soglia viene risolta automaticamente con un rimborso. Una contestazione superiore alla soglia segue la normale procedura di contestazione, quindi puoi contrastarla presentando prove.Abilitare RDR per il tuo account
Visa RDR è abilitato per impostazione predefinita su tutti gli account Dodo Payments con una soglia di $100 USD. Qualsiasi contestazione Visa pari o inferiore a $100 viene risolta automaticamente con un rimborso, senza alcuna azione da parte tua. Per i prezzi, consulta la pagina dei prezzi di Dodo Payments.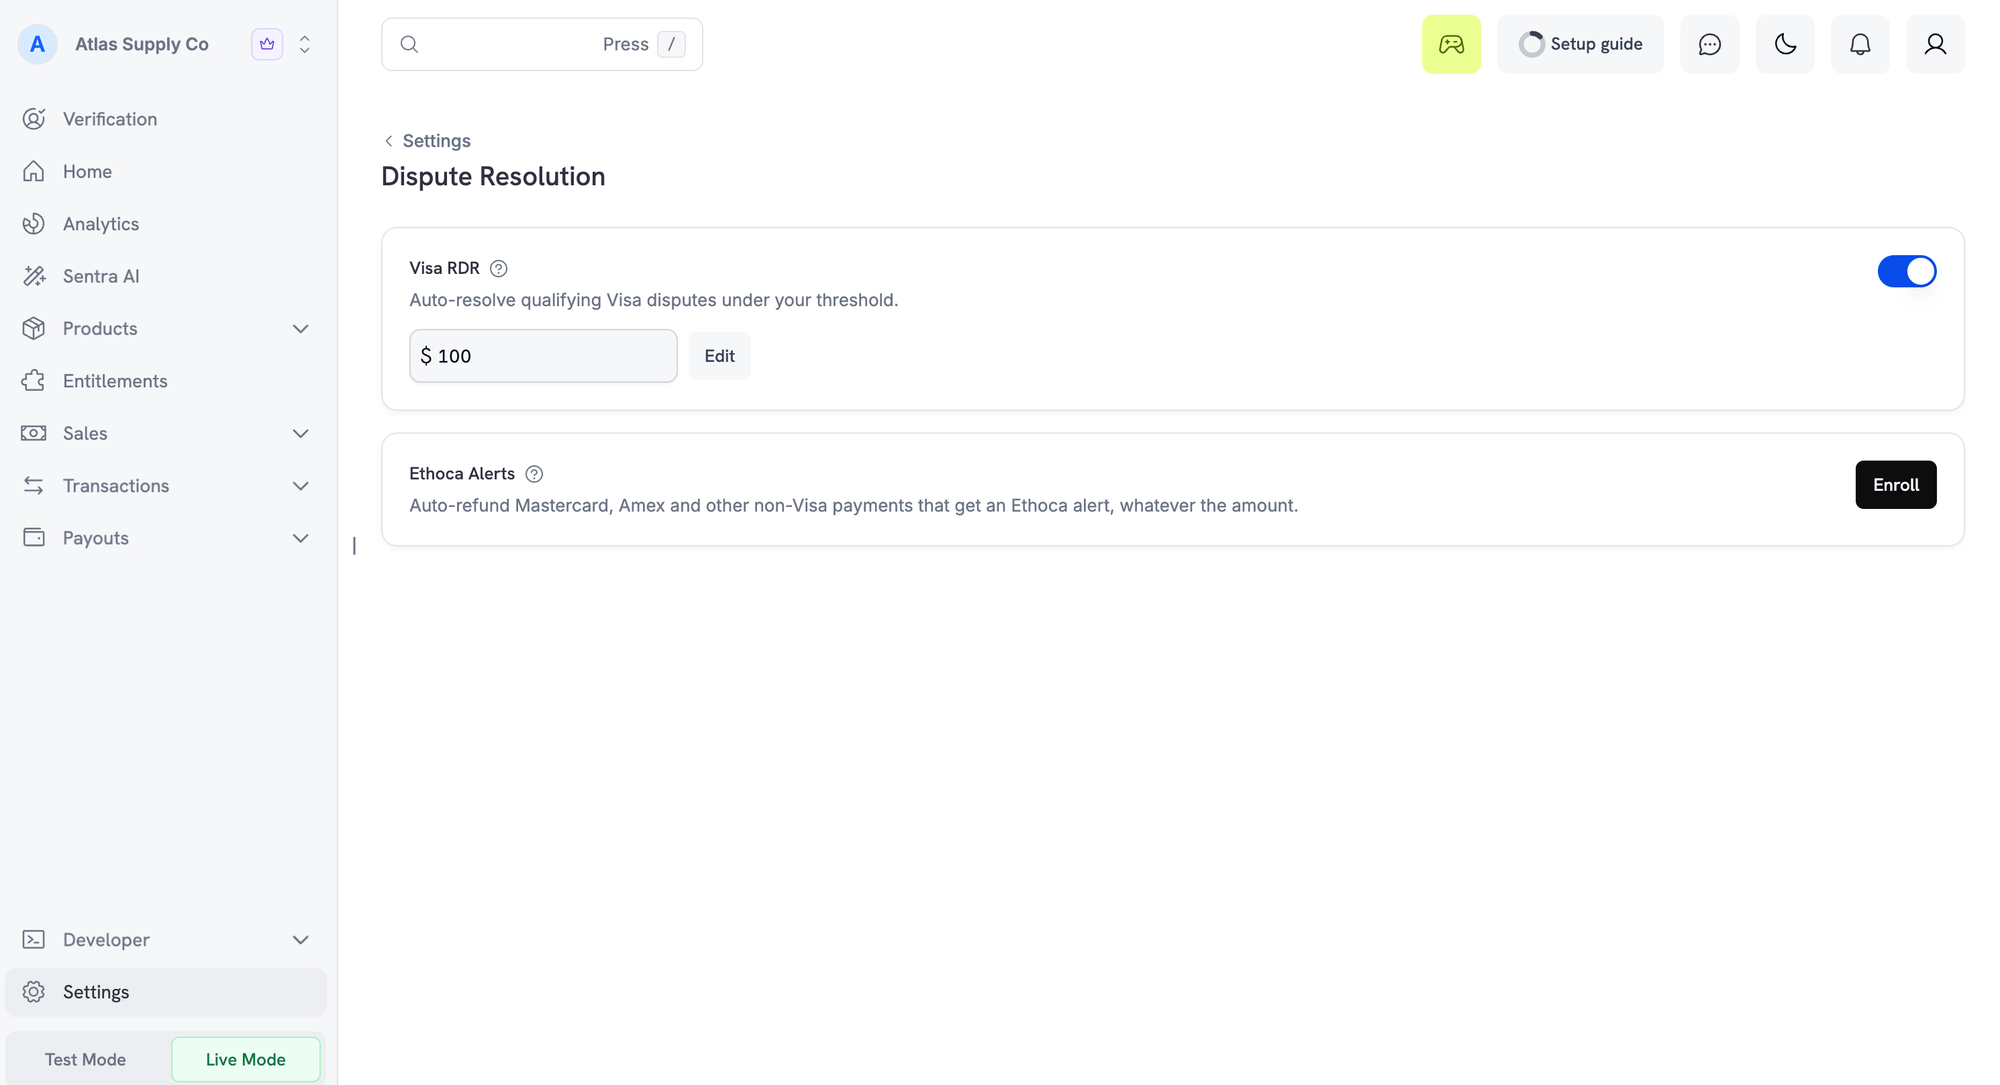
Visa RDR on the Dispute Resolution settings page
Personalizzare la soglia
Per modificare la soglia RDR:Open the Dispute Resolution Settings
Edit the Threshold
Save Your Changes
Domande frequenti
Can a cardholder dispute the same transaction again after RDR resolution?
Can a cardholder dispute the same transaction again after RDR resolution?
Ethoca Alerts
Visa RDR copre solo le carte Visa. Gli avvisi Ethoca offrono la stessa protezione pre-chargeback sulle carte Mastercard e sulle altre carte non Visa. Ethoca è la rete di avvisi di Mastercard. Quando un titolare segnala una frode o contesta un addebito, l’emittente della carta invia un avviso prima di presentare un chargeback. Dodo Payments rimborsa quindi automaticamente il pagamento, impedendo la presentazione del chargeback. Gli avvisi provengono solo dagli emittenti che partecipano a Ethoca. La maggior parte degli avvisi riguarda pagamenti Mastercard. Gli avvisi per American Express e altre carte non Visa vengono gestiti nello stesso modo quando l’emittente partecipa. Le contestazioni Visa vengono sempre gestite da Visa RDR.Come funzionano gli avvisi Ethoca
Dopo l’iscrizione della tua attività, ogni avviso relativo a un pagamento non Visa viene risolto automaticamente:Cardholder Reports the Charge
The Issuer Sends an Alert
The Payment Is Refunded in Full
Any Linked Subscription Is Cancelled
The Alert Is Resolved
Cosa vedi nella dashboard
Un avviso Ethoca non appare nella scheda Disputes, perché non viene creata alcuna contestazione. Invece:Abilitare gli avvisi Ethoca
Gli avvisi Ethoca sono opt-in. Prima di iscriverti, la tua attività deve avere i pagamenti live abilitati e un descrittore dell’estratto conto. Si applica una commissione per ogni avviso. Per i prezzi, consulta la pagina dei prezzi di Dodo Payments.Open Dispute Resolution Settings
Ethoca Alerts on the Dispute Resolution settings page
Enroll
Wait for Confirmation
Annullare l’iscrizione
Fai clic su Annulla iscrizione nella stessa scheda e conferma. Il tuo stato mostra Rimozione richiesta fino al completamento della rimozione, di solito entro pochi minuti. Fino ad allora, gli avvisi possono ancora arrivare ed essere rimborsati. Puoi iscriverti di nuovo in qualsiasi momento. Se la dashboard indica che la tua iscrizione non può essere rimossa da lì, contatta l’assistenza.Domande frequenti sugli avvisi Ethoca
Why was a subscription cancelled after an Ethoca alert?
Why was a subscription cancelled after an Ethoca alert?
Can I contest an Ethoca alert with evidence?
Can I contest an Ethoca alert with evidence?
Can a payment go through both Visa RDR and Ethoca alerts?
Can a payment go through both Visa RDR and Ethoca alerts?
Why was an alert not refunded automatically?
Why was an alert not refunded automatically?
Why did I still receive a chargeback on a non-Visa payment after enrolling?
Why did I still receive a chargeback on a non-Visa payment after enrolling?
Deflections
Una deflection blocca una contestazione prima che venga presentata, senza emettere un rimborso. Quando un titolare comunica alla propria banca di non aver effettuato un acquisto, la banca confronta il pagamento con i dettagli dell’ordine e con gli acquisti precedenti effettuati dal cliente presso di te. Se la documentazione dimostra che lo stesso cliente ha effettuato l’acquisto, la banca blocca la contestazione. Mantieni il pagamento e nulla viene conteggiato nel tuo tasso di contestazioni. Si applica una commissione di deflection.Come funzionano le deflection
Cardholder Questions a Charge
The Bank Looks Up the Order
The Network Checks Earlier Purchases
The Dispute Is Deflected
Cosa vedi nella dashboard
Una deflection non crea alcuna contestazione né alcun rimborso. Invece:Disponibilità
Ogni attività Dodo Payments viene iscritta automaticamente alle deflection. Non c’è nulla da abilitare o configurare. Per i prezzi, consulta la pagina dei prezzi di Dodo Payments.Domande frequenti sulle deflection
Why did I receive a deflection email but see no dispute?
Why did I receive a deflection email but see no dispute?
Should I refund a deflected payment?
Should I refund a deflected payment?