Introduction

Sengketa, yang juga disebut chargeback, dimulai ketika pelanggan meminta penerbit kartunya membatalkan pembayaran. Sebagai Merchant of Record Anda, Dodo Payments menangani proses sengketa dengan jaringan kartu. Anda memutuskan apakah akan menerima atau menentang setiap sengketa, dan Anda menyediakan buktinya. Ketika sengketa dibuka, jumlah yang disengketakan dan biaya sengketa dipotong dari saldo Anda. Tab Disputes menampilkan status, alasan, dan ID sengketa dari setiap sengketa di akun Anda. Dodo Payments juga menyediakan tiga alat yang menghentikan sengketa sebelum menjadi chargeback:
  • Visa Rapid Dispute Resolution (RDR) secara otomatis mengembalikan dana untuk sengketa Visa yang berada pada atau di bawah ambang batas Anda.
  • Ethoca Alerts secara otomatis mengembalikan dana untuk pembayaran Mastercard dan non-Visa lainnya ketika issuer mengirimkan alert.
  • Deflections memblokir klaim fraud pada pembayaran Visa dan Mastercard sebelum diajukan, sehingga dana tetap menjadi milik Anda.

Melihat dan Memahami Sengketa

1

Open the Transactions Page

Buka Transactions di dashboard dan pilih tab Disputes. Daftar tersebut menampilkan jumlah, status, ID sengketa, pembayaran terkait, dan tanggal pembuatan setiap sengketa.
2

View Dispute Details

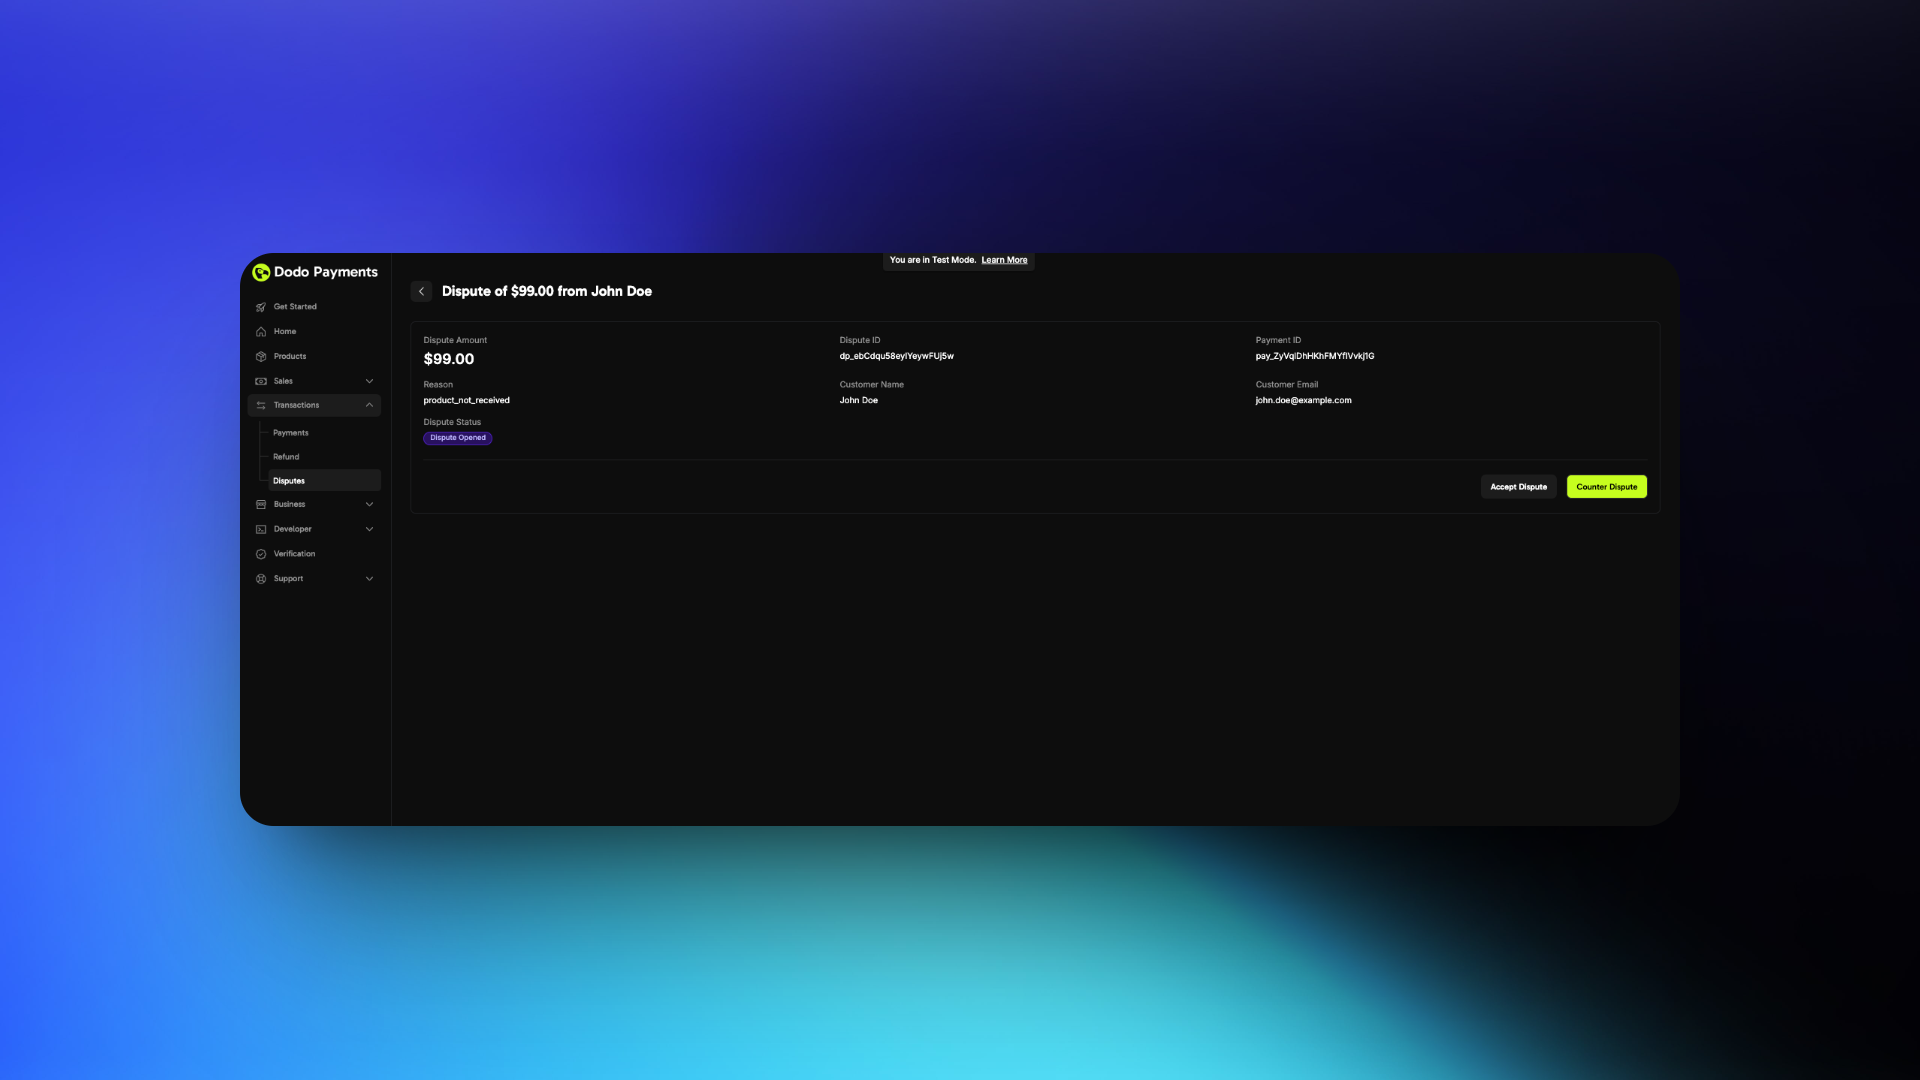
Klik sengketa dalam daftar untuk membuka detailnya: ID sengketa, ID pembayaran, nama dan email pelanggan, alasan, serta catatan.
3

Access Associated Payment Information

Untuk melihat detail lengkap pembayaran yang disengketakan, klik ID-nya di kolom Associated Payment.
Untuk membaca sengketa dari backend, gunakan List Disputes dan Get Dispute Detail, atau dengarkan dispute webhooks.

Menanggapi Sengketa

Ketika pelanggan membuka sengketa, Dodo Payments mengirim email kepada Anda, dan sengketa tersebut muncul di tab Disputes dengan status Dispute opened.
Anda memiliki waktu 10 hari untuk menanggapi sengketa setelah sengketa dibuat. Hitung mundur yang ditampilkan pada sengketa di dashboard mencerminkan jangka waktu yang sama.
1

Check Your Dashboard

Buka Transactions → Disputes dan cari sengketa baru tersebut.
2

Review the Email Notification

Periksa alamat email terdaftar Anda untuk melihat notifikasi sengketa.
3

Choose Your Response

Buka sengketa tersebut. Anda dapat menerimanya atau menentangnya.
Halaman detail sengketa yang menampilkan jumlah sengketa, alasan, pelanggan, dan ID pembayaran, dengan tombol Accept Dispute dan Counter Dispute
4

If Accepting

Klik Accept Dispute dan konfirmasi. Jumlah yang disengketakan dikembalikan kepada pelanggan, biaya sengketa tetap berlaku, dan Anda kalah dalam sengketa tersebut. Tidak diperlukan tindakan lebih lanjut.
5

If Countering

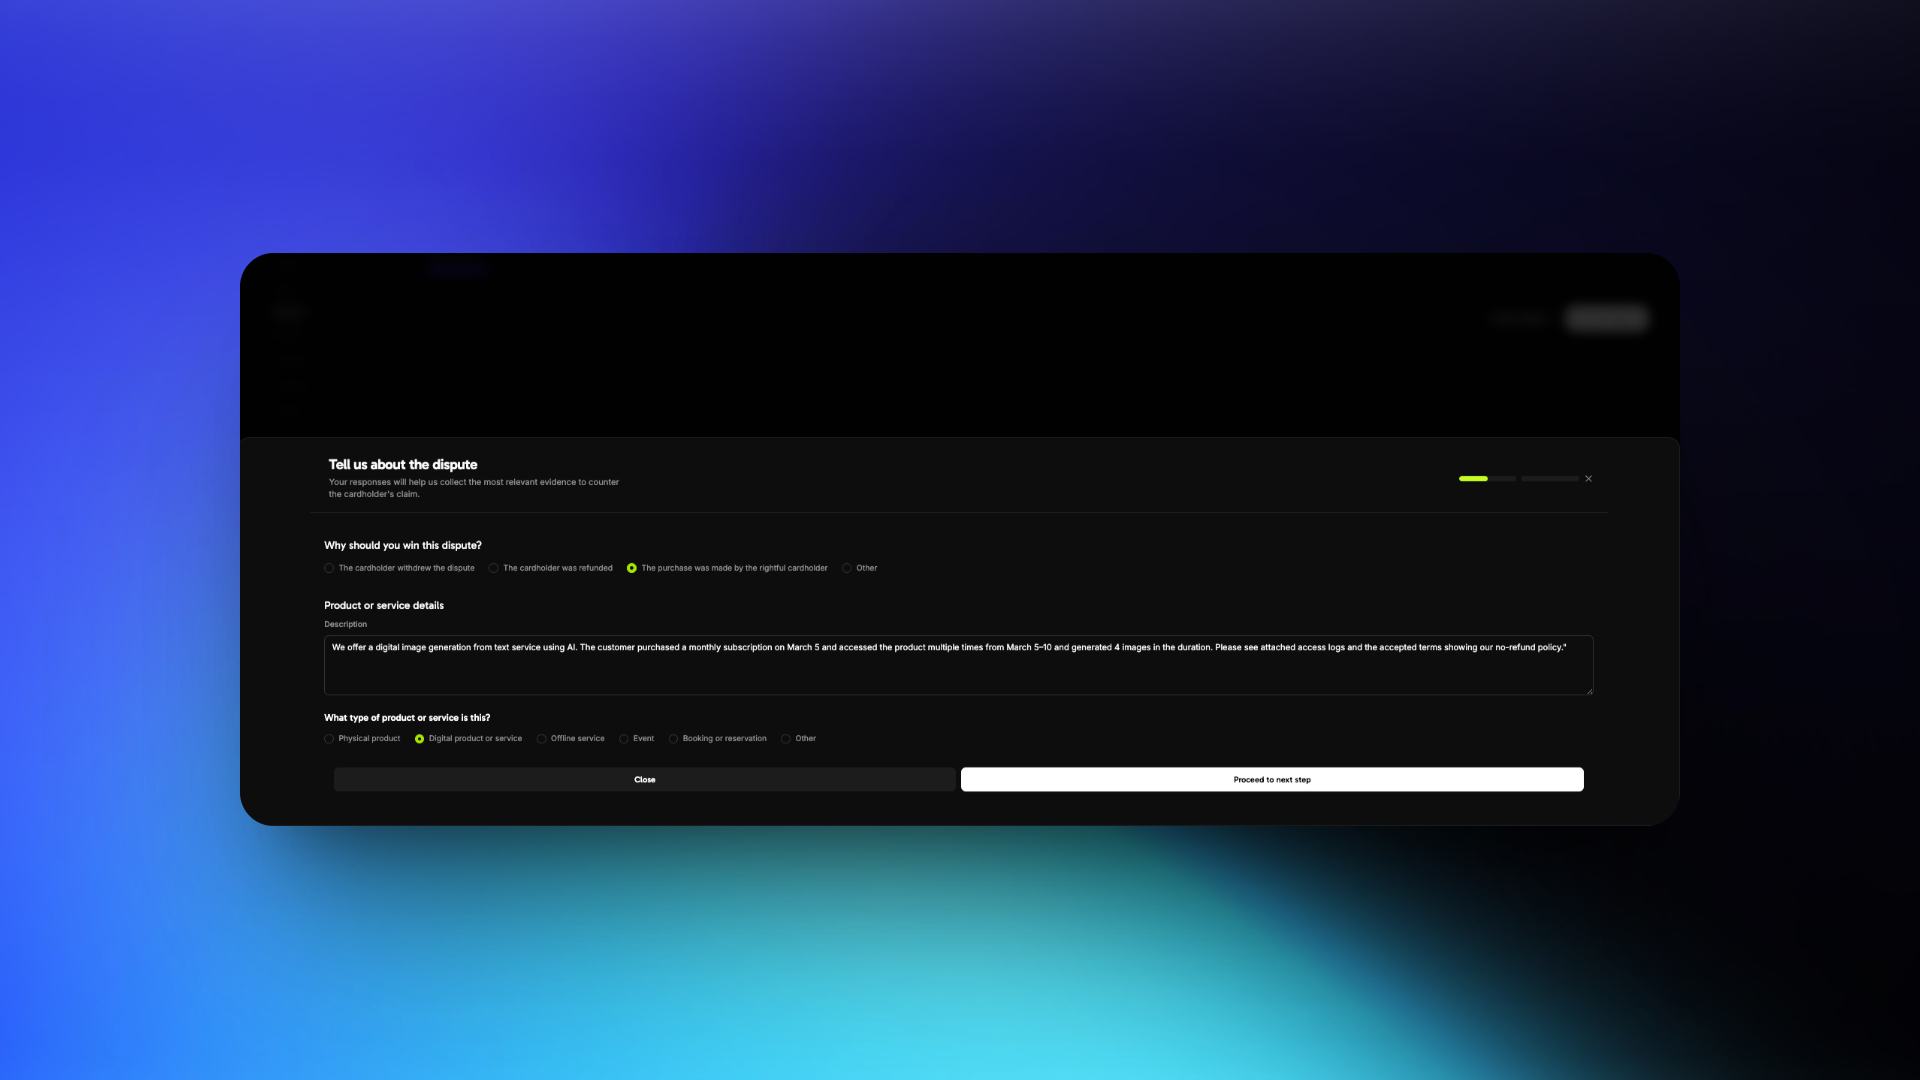
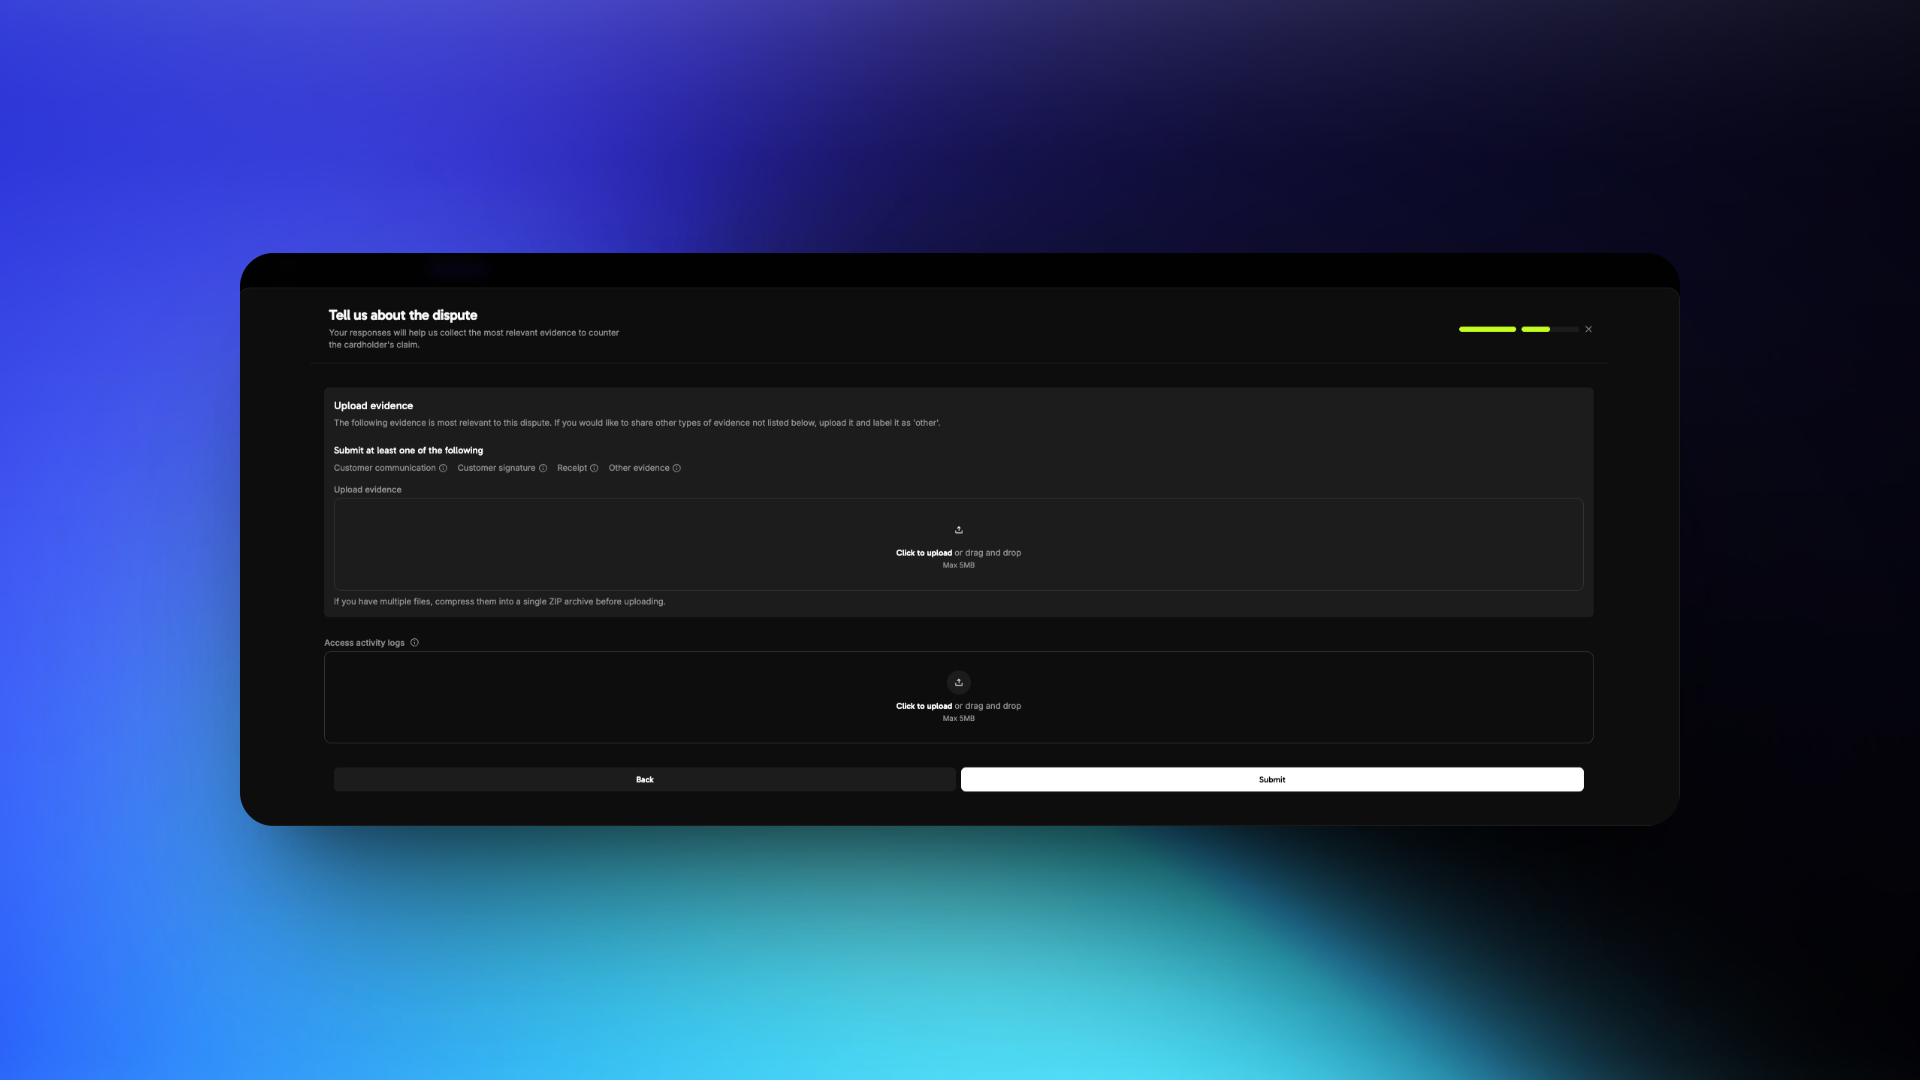
Klik Counter Dispute dan lengkapi formulir. Pertama, pilih alasan mengapa Anda seharusnya memenangkan sengketa dan jelaskan produk atau layanan tersebut. Kemudian unggah bukti Anda dan klik Submit. Ikuti Dispute Response Best Practices saat menyiapkan bukti.
Formulir counter dispute yang menanyakan alasan Anda seharusnya memenangkan sengketa, dengan deskripsi produk atau layanan dan jenis produk
Langkah bukti counter dispute dengan jenis bukti, area unggah file, unggahan access activity logs, dan tombol Submit
Setelah Anda mengirimkan bukti, status sengketa berubah menjadi Dispute challenged selama jaringan kartu meninjaunya.

Praktik Terbaik Menanggapi Sengketa

1

Understand the Dispute Reason

Tinjau alasan sengketa dengan cermat. Alasan umum meliputi:

Fraudulent Transaction

Pelanggan mengklaim bahwa mereka tidak mengotorisasi transaksi tersebut.

Product/Service Not Received

Pelanggan mengklaim bahwa mereka tidak menerima produk atau layanan setelah pembayaran.

Not as Described

Pelanggan mengklaim bahwa produk atau layanan berbeda dari yang diiklankan.
Tanggapan Anda harus membahas alasan yang spesifik. Jangan mengirimkan bukti yang umum atau tidak terkait.
2

Gather the Right Evidence

Fokuskan bukti pada identitas, akses, dan penggunaan oleh pelanggan.

Required Evidence

  • Invoice pembelian
  • Detail IP address, device, and location saat pembelian
  • Login timestamps yang menunjukkan akses ke platform atau layanan Anda
  • Browser or device fingerprint, atau account activity logs
  • Transaksi sebelumnya yang berhasil dari pelanggan atau akun yang sama
  • Terms of Service dan Refund Policy yang diterima saat pembelian
3

Craft a Clear Description

Focus Points

  • Apa yang dibeli pelanggan
  • Kapan dan bagaimana mereka mengaksesnya
  • Mengapa klaim sengketa tersebut tidak akurat
Gunakan bahasa yang faktual dan profesional. Hindari pernyataan yang emosional atau menuduh.

Example Response

“Kami menyediakan layanan pembuatan gambar digital dari teks menggunakan AI. Pelanggan membeli langganan bulanan pada 5 Maret dan mengakses produk beberapa kali dari 5–10 Maret serta membuat 4 gambar selama periode tersebut. Lihat access logs terlampir dan persyaratan yang diterima yang menunjukkan kebijakan tanpa pengembalian dana kami.”
4

Format and Submit Evidence

Submission Guidelines

  • Hanya gunakan file PDF, JPG, PNG, atau ZIP
  • Beri label setiap file dengan jelas, misalnya Login_Log_March_5.pdf
  • Kirim hanya file yang relevan dan terorganisasi
  • Pastikan setiap file berukuran kurang dari 5 MB
  • Untuk mengunggah beberapa file dalam satu jenis bukti, kompres file tersebut menjadi satu arsip ZIP
  • Jangan sertakan tautan atau URL

Avoid These Errors

  • Mengabaikan alasan sengketa yang sebenarnya
  • Menggunakan pernyataan yang samar atau emosional
  • Mengunggah file yang tidak terkait atau tidak terstruktur
  • Memberikan tautan, bukan file

Strengthen Your Case

  • Sertakan timestamps dengan zona waktu untuk membuktikan timeline akses
  • Soroti two-factor authentication atau langkah verifikasi apa pun
  • Bagikan komunikasi penolakan pengembalian dana jika sesuai dengan kebijakan Anda
  • Pastikan kebijakan Anda terlihat, sehingga Anda dapat membuktikan bahwa pelanggan telah menerimanya

Visa Rapid Dispute Resolution (RDR)

Visa Rapid Dispute Resolution (RDR) menyelesaikan sengketa Visa yang memenuhi syarat sebelum menjadi chargeback formal. Ketika pemegang kartu menyengketakan pembayaran Visa kepada banknya, RDR memeriksa jumlah tersebut berdasarkan ambang batas yang Anda konfigurasi. Jika jumlahnya memenuhi syarat, RDR mengembalikan dana kepada pemegang kartu atas nama Anda, sehingga chargeback tidak diajukan.

Mengapa RDR Penting

Sengketa menghabiskan uang dan waktu bisnis digital. Tingkat sengketa yang tinggi juga memiliki konsekuensi selain setiap pembayaran yang hilang:

Financial Impact

Untuk setiap sengketa, jumlah yang disengketakan ditambah biaya sengketa dipotong dari saldo Anda. Biaya sengketa tidak dikembalikan, bahkan jika Anda menang.

Dispute Rate Penalties

Jaringan kartu memantau tingkat sengketa dan penipuan Anda. Melebihi ambang batas Visa atau Mastercard menempatkan Anda dalam program pemantauan yang disertai denda.

Account Risk

Tingkat sengketa yang terus tinggi dapat menyebabkan biaya pemrosesan lebih tinggi, persyaratan cadangan, atau penghentian akun oleh pemroses pembayaran.

Operational Overhead

Setiap sengketa memerlukan bukti, tanggapan tertulis, dan tindak lanjut, yang mengurangi waktu untuk mengembangkan produk Anda.
Acquirer Monitoring Program (VAMP) milik Visa menghitung sengketa dan laporan penipuan Anda setiap bulan dibandingkan dengan transaksi yang telah diselesaikan. Merchant dengan rasio 1.5% atau lebih dan setidaknya 1,500 sengketa serta laporan penipuan dalam satu bulan ditandai sebagai berlebihan. Di CEMEA, batasnya adalah rasio 2.2% dan setidaknya 150 sengketa serta laporan penipuan senilai USD 75,000 atau lebih. Visa mengenakan biaya untuk setiap bulan ketika merchant tetap berada di atas ambang batas.

Cara Kerja RDR

1

Cardholder Initiates a Dispute

Pelanggan menghubungi bank mereka untuk menyengketakan transaksi Visa pada rekening koran mereka.
2

RDR Intercepts the Dispute

Sebelum sengketa menjadi chargeback formal, sistem RDR Visa memeriksa apakah transaksi memenuhi syarat untuk penyelesaian otomatis berdasarkan aturan yang Anda konfigurasi.
3

Automatic Refund Issued

Jika jumlah transaksi berada pada atau di bawah ambang batas Anda, pemegang kartu menerima pengembalian dana melalui jaringan Visa, dan sengketa tersebut diselesaikan.
4

No Chargeback Recorded

Karena sengketa diselesaikan sebelum menjadi chargeback formal, sengketa tersebut tidak dihitung dalam tingkat sengketa Anda di Visa.
Transaksi yang dikembalikan dananya melalui RDR muncul sebagai lost dispute di dashboard Dodo Payments Anda, dengan tanda Resolved by RDR. Hal ini memang diharapkan: pengembalian dana diterbitkan secara otomatis untuk mencegah chargeback formal, dan status “lost” menunjukkan bahwa dana telah dikembalikan kepada pemegang kartu. Dispute webhook melaporkannya sebagai dispute.lost dengan is_resolved_by_rdr: true. Biaya Visa RDR menggantikan biaya sengketa untuk sengketa ini.

Manfaat Utama

RDR mengubah hasil sengketa Visa bernilai rendah dalam empat cara:

Konfigurasi

RDR menggunakan ambang batas USD. Sengketa Visa yang berada pada atau di bawah ambang batas Anda akan diselesaikan secara otomatis melalui pengembalian dana. Sengketa yang melebihi ambang batas akan melalui proses sengketa normal, sehingga Anda dapat menanggapinya dengan bukti.
Contohnya, dengan ambang batas $100: sengketa sebesar $75 diselesaikan secara otomatis (dananya dikembalikan), sedangkan sengketa sebesar $150 diproses secara normal agar Anda dapat meninjau dan menanggapinya.

Mengaktifkan RDR untuk Akun Anda

Visa RDR diaktifkan secara default pada semua akun Dodo Payments dengan ambang batas $100 USD. Setiap sengketa Visa pada atau di bawah $100 diselesaikan secara otomatis dengan pengembalian dana, tanpa tindakan dari Anda. Untuk harga, lihat halaman harga Dodo Payments.
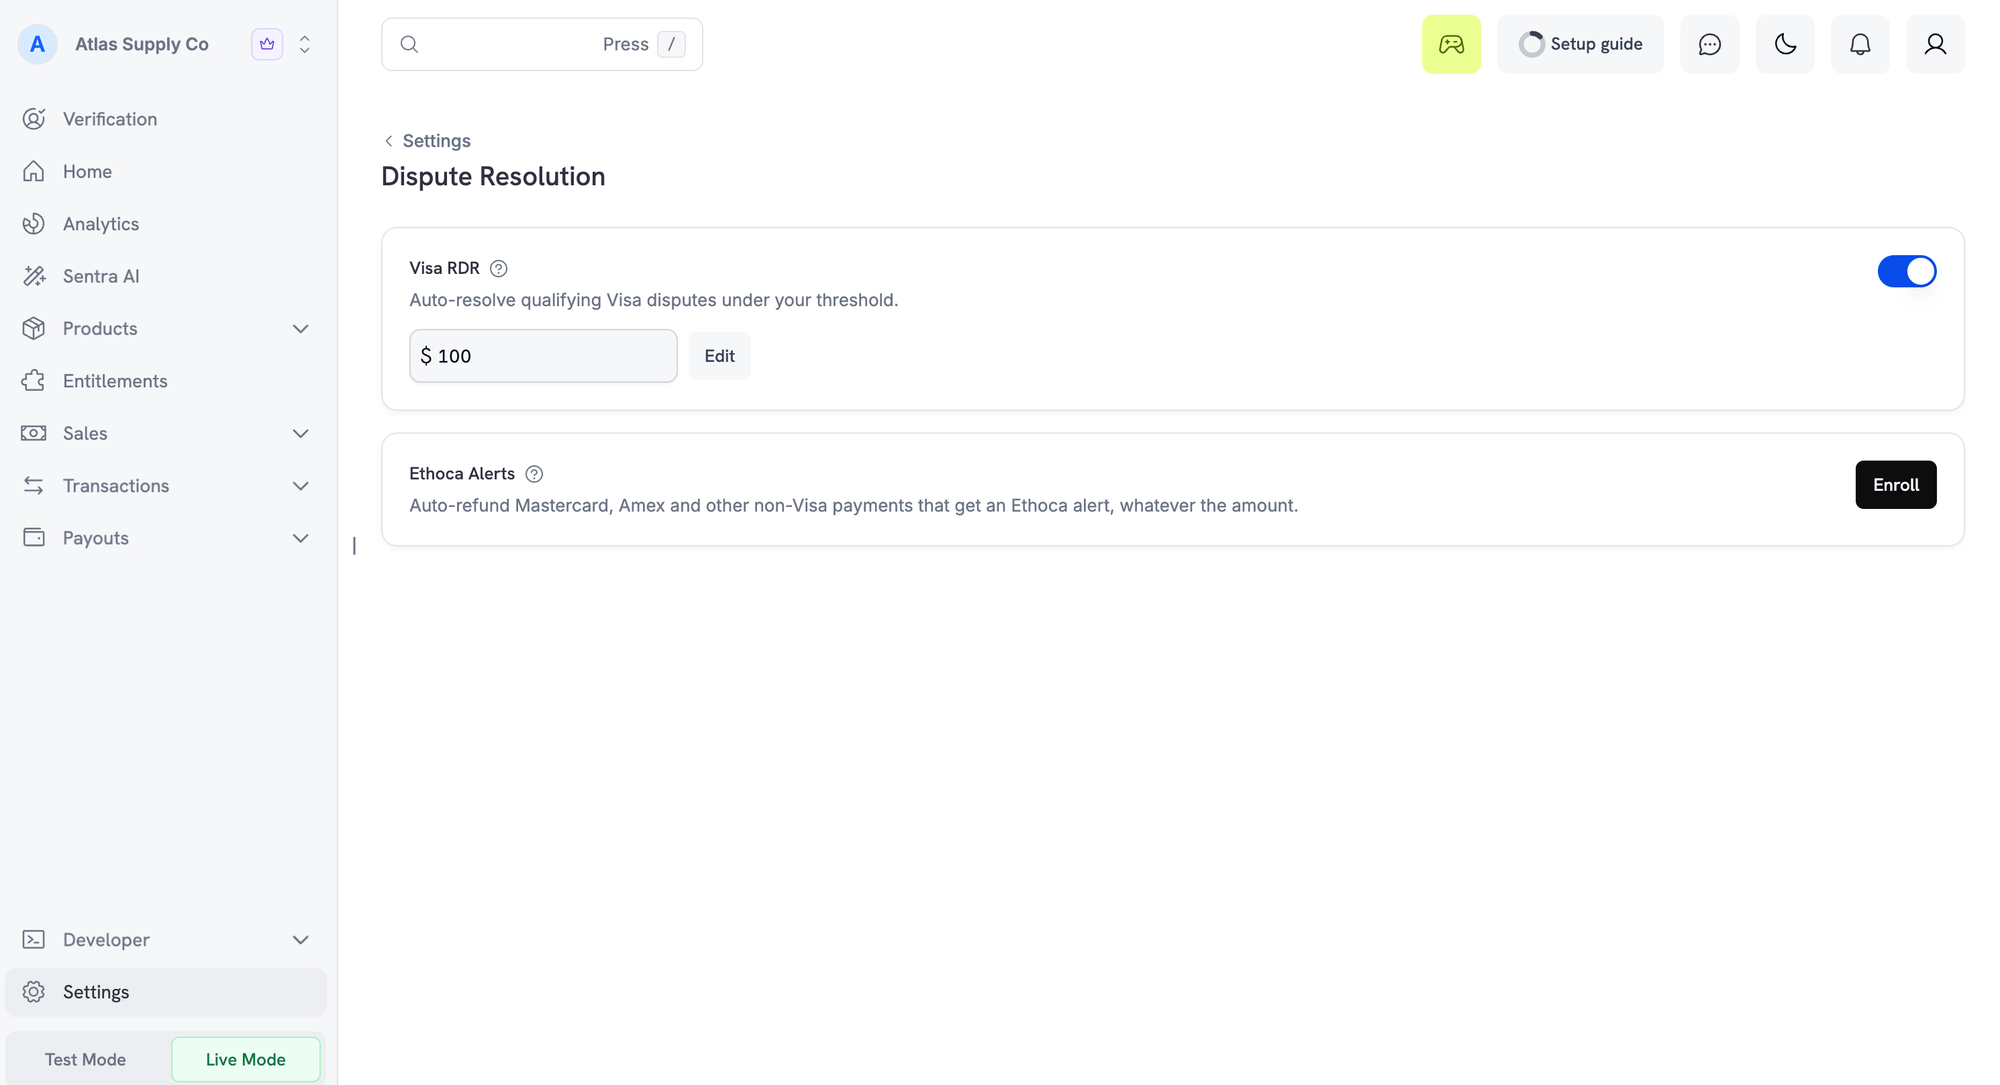
Pengaturan Dispute Resolution yang menampilkan tombol Visa RDR dengan ambang batas $100 dan kartu Ethoca Alerts dengan tombol Enroll

Visa RDR on the Dispute Resolution settings page

Menyesuaikan Ambang Batas

Untuk mengubah ambang batas RDR:
1

Open the Dispute Resolution Settings

Buka Settings → Dispute Resolution di dashboard Dodo Payments Anda dan cari kartu Visa RDR.
2

Edit the Threshold

Klik Edit di sebelah ambang batas saat ini dan masukkan jumlah baru dalam USD. Sengketa Visa pada atau di bawah jumlah ini diselesaikan secara otomatis.
3

Save Your Changes

Simpan ambang batas baru. Ambang batas tersebut berlaku untuk setiap sengketa Visa yang masuk setelah Anda menyimpannya.
Untuk menonaktifkan RDR, matikan tombol Visa RDR. Membiarkannya aktif akan melindungi tingkat sengketa Anda. Jika Dodo Payments mengunci pengaturan RDR untuk bisnis Anda, Anda tidak dapat mengubahnya dari dashboard; hubungi dukungan.
Mulailah dengan ambang batas yang mendekati nilai transaksi rata-rata Anda, lalu sesuaikan setelah memahami pola sengketa Anda.

Pertanyaan Umum

Tidak. Setelah transaksi diselesaikan melalui RDR, transaksi tersebut ditutup pada tingkat jaringan Visa. Issuer tidak memproses chargeback lain untuk transaksi yang sama. Jika pemegang kartu mencoba lagi, bank mereka akan melihat penyelesaian sebelumnya dan menolak sengketa tersebut. Visa menegakkan hal ini di tingkat upstream, sehingga tidak ada yang perlu Anda kelola.

Ethoca Alerts

Visa RDR hanya mencakup kartu Visa. Ethoca alerts memberi Anda perlindungan pra-chargeback yang sama untuk kartu Mastercard dan non-Visa lainnya. Ethoca adalah jaringan alert milik Mastercard. Ketika pemegang kartu melaporkan penipuan atau menyengketakan tagihan, penerbit kartu mengirimkan alert sebelum mengajukan chargeback. Dodo Payments kemudian secara otomatis mengembalikan pembayaran, sehingga chargeback tidak pernah diajukan. Alert hanya berasal dari penerbit kartu yang berpartisipasi dalam Ethoca. Sebagian besar alert berkaitan dengan pembayaran Mastercard. Alert pada American Express dan kartu non-Visa lainnya ditangani dengan cara yang sama ketika penerbitnya berpartisipasi. Sengketa Visa selalu ditangani oleh Visa RDR.

Cara Kerja Ethoca Alerts

Setelah bisnis Anda terdaftar, setiap alert pada pembayaran non-Visa diselesaikan secara otomatis:
1

Cardholder Reports the Charge

Pelanggan memberi tahu bank mereka bahwa tagihan Mastercard atau non-Visa lainnya merupakan penipuan, atau menyengketakannya.
2

The Issuer Sends an Alert

Sebelum mengajukan chargeback, penerbit mengirimkan alert melalui Ethoca. Dodo Payments mencocokkannya dengan pembayaran asli menggunakan detail kartu, jumlah, dan waktu transaksi.
3

The Payment Is Refunded in Full

Dodo Payments mengembalikan seluruh jumlah pembayaran kepada pemegang kartu. Tidak ada ambang batas: setiap alert yang cocok akan dikembalikan dananya, berapa pun jumlahnya.
4

Any Linked Subscription Is Cancelled

Jika pembayaran tersebut terkait langganan, langganan akan segera dibatalkan. Langganan aktif akan menghasilkan alert yang sama lagi pada perpanjangan berikutnya.
5

The Alert Is Resolved

Dodo Payments mengonfirmasi pengembalian dana melalui Ethoca, sehingga penerbit tidak mengajukan chargeback. Sengketa tersebut tidak dihitung dalam rasio chargeback Anda, sehingga membantu Anda tetap berada di luar program pemantauan chargeback Mastercard.
Jika pembayaran sudah dikembalikan dananya atau sudah berada dalam sengketa, alert ditutup tanpa pengembalian dana tambahan. Langganan terkait tetap dibatalkan.
Pendaftaran berarti menerima pengembalian dana otomatis. Anda tidak dapat meninjau alert atau menentangnya dengan bukti. Untuk menanggapi sendiri sengketa pada kartu non-Visa, jangan mendaftar atau batalkan pendaftaran kapan saja.

Hal yang Anda Lihat di Dashboard

Alert Ethoca tidak muncul di tab Disputes, karena tidak ada sengketa yang dibuat. Sebagai gantinya:

Mengaktifkan Ethoca Alerts

Ethoca alerts bersifat opt-in. Sebelum mendaftar, bisnis Anda harus mengaktifkan pembayaran live dan memiliki statement descriptor. Biaya berlaku untuk setiap alert. Untuk harga, lihat halaman harga Dodo Payments.
1

Open Dispute Resolution Settings

Buka Settings → Dispute Resolution di dashboard Dodo Payments Anda dan cari kartu Ethoca Alerts. Hanya editor dan owner yang dapat mengubah pengaturan ini.
Pengaturan Dispute Resolution yang menampilkan kartu Ethoca Alerts dengan tombol Enroll

Ethoca Alerts on the Dispute Resolution settings page

2

Enroll

Klik Enroll dan konfirmasi. Dengan mengonfirmasi, Anda menerima bahwa setiap pembayaran yang menghasilkan alert akan dikembalikan dananya secara otomatis.
3

Wait for Confirmation

Status Anda akan menampilkan Pending selama Ethoca mengonfirmasi pendaftaran, yang memerlukan waktu 2 hingga 4 hari kerja. Klik Refresh untuk memeriksanya. Alert tidak dikembalikan dananya secara otomatis sampai status Anda menampilkan Enrolled.

Membatalkan Pendaftaran

Klik Unenroll pada kartu yang sama dan konfirmasi. Penghapusan biasanya selesai dalam beberapa menit, dan alert masih dapat masuk serta dikembalikan dananya sampai proses tersebut selesai. Anda dapat mendaftar lagi kapan saja. Jika dashboard melaporkan bahwa pendaftaran tidak dapat dihapus dari sana, hubungi dukungan.

FAQ Ethoca Alerts

Pemegang kartu memberi tahu bank mereka bahwa mereka menyengketakan tagihan tersebut. Langganan aktif akan menagih mereka lagi pada perpanjangan berikutnya dan menghasilkan alert serta pengembalian dana lainnya. Membatalkannya segera menghentikan siklus tersebut. Hal ini juga berlaku ketika alert ditutup tanpa pengembalian dana karena pembayaran sudah dikembalikan dananya atau disengketakan.
Tidak. Mendaftar ke Ethoca alerts berarti setiap alert yang cocok akan dikembalikan dananya secara otomatis. Untuk menanggapi sendiri sengketa pada kartu non-Visa, batalkan pendaftaran di halaman Settings → Dispute Resolution. Anda tetap dapat menentang sengketa Visa di atas ambang batas RDR Anda.
Tidak. Visa RDR menangani sengketa Visa, sedangkan Ethoca alerts menangani sengketa non-Visa. Satu pembayaran hanya diproses oleh salah satunya.
Alert hanya dikembalikan dananya ketika status pendaftaran Anda menampilkan Enrolled. Alert yang masuk ketika status Anda Pending tidak dikembalikan dananya. Alert pada pembayaran yang tidak dapat dicocokkan dengan satu transaksi akan melalui proses sengketa normal.
Tidak semua penerbit berpartisipasi dalam Ethoca, sehingga beberapa sengketa masuk sebagai chargeback tanpa alert terlebih dahulu. Sengketa yang diajukan pemegang kartu sebelum pendaftaran Anda dikonfirmasi juga masih dapat masuk sebagai chargeback. Tanggapi sengketa tersebut dari tab Disputes seperti biasa.

Deflections

Deflection menghentikan sengketa sebelum diajukan, tanpa pengembalian dana. Ketika pemegang kartu memberi tahu bank bahwa mereka tidak melakukan pembelian, bank memeriksa pembayaran berdasarkan detail pesanan dan pembelian pelanggan sebelumnya dari Anda. Jika bukti menunjukkan bahwa pelanggan yang sama melakukan pembelian tersebut, bank memblokir sengketa. Anda tetap menerima pembayaran, dan tidak ada yang dihitung dalam tingkat sengketa Anda. Biaya deflection berlaku.

Cara Kerja Deflections

1

Cardholder Questions a Charge

Pelanggan menghubungi bank mereka mengenai tagihan Visa atau Mastercard, biasanya karena mereka tidak mengenalinya atau menganggapnya sebagai penipuan.
2

The Bank Looks Up the Order

Bank meminta detail pesanan. Dodo Payments secara otomatis menjawab dengan informasi tentang apa yang dibeli dan kapan, total pesanan, detail akun pelanggan, dan, jika tersedia, alamat IP yang digunakan saat checkout. Sering kali pemegang kartu mengenali pembelian pada tahap ini dan penyelidikan berakhir.
3

The Network Checks Earlier Purchases

Jika pemegang kartu tetap mengklaim adanya penipuan, jaringan membandingkan pembayaran tersebut dengan pembayaran sebelumnya dari pelanggan yang sama kepada Anda dan tidak disengketakan. Jika setidaknya dua pembayaran sebelumnya memiliki detail utama yang sama, seperti alamat IP dan alamat email, bank memblokir sengketa tersebut. Visa melakukannya melalui Compelling Evidence 3.0, sedangkan Mastercard melalui First-Party Trust.
4

The Dispute Is Deflected

Tidak ada sengketa yang diajukan dan tidak ada pengembalian dana. Deflection tidak dihitung dalam tingkat sengketa Anda.
Deflections berfungsi untuk pelanggan yang kembali. Pelanggan baru tidak memiliki pembayaran sebelumnya untuk dibandingkan, sehingga klaim penipuan pada pembayaran pertama mereka tidak dapat diblokir dengan cara ini.

Hal yang Anda Lihat di Dashboard

Deflection tidak membuat sengketa atau pengembalian dana. Sebagai gantinya:

Ketersediaan

Setiap bisnis Dodo Payments otomatis terdaftar dalam deflections. Tidak ada yang perlu diaktifkan atau dikonfigurasi. Untuk harga, lihat halaman harga Dodo Payments.

FAQ Deflections

Hal tersebut memang diharapkan. Deflection berarti sengketa diblokir sebelum diajukan, sehingga tidak ada sengketa yang dapat ditampilkan. Email deflection adalah catatan Anda mengenai hal tersebut.
Tidak. Sengketa diblokir demi kepentingan Anda, sehingga pembayaran tetap berlaku. Mengembalikan dananya berarti melepaskan penjualan tanpa manfaat apa pun.
Terakhir diubah pada 26 September 2026