

Introduction
争议(也称为拒付)始于客户要求其发卡行撤销一笔付款。作为您的 Merchant of Record,Dodo Payments 负责与卡组织处理争议流程。您可以决定接受或反驳每项争议,并提供相关证据。 争议开启后,争议金额和争议费用会从您的余额中扣除。Disputes 标签页会显示您账户中每项争议的状态、原因和争议 ID。 Dodo Payments 还提供三种工具,可在争议变成拒付之前阻止争议:- Visa Rapid Dispute Resolution (RDR) 会自动为金额不超过您阈值的 Visa 争议退款。
- Ethoca Alerts 会在发卡机构发送警报时,自动为 Mastercard 及其他非 Visa 付款退款。
- Deflections 会在 Visa 和 Mastercard 付款的欺诈索赔提交之前将其拦截,因此资金仍归您所有。
查看和了解争议
Open the Transactions Page
View Dispute Details
Access Associated Payment Information
回复争议
客户发起争议后,Dodo Payments 会向您发送电子邮件,争议也会以 Dispute opened 状态显示在 Disputes 标签页中。Check Your Dashboard
Review the Email Notification
Choose Your Response
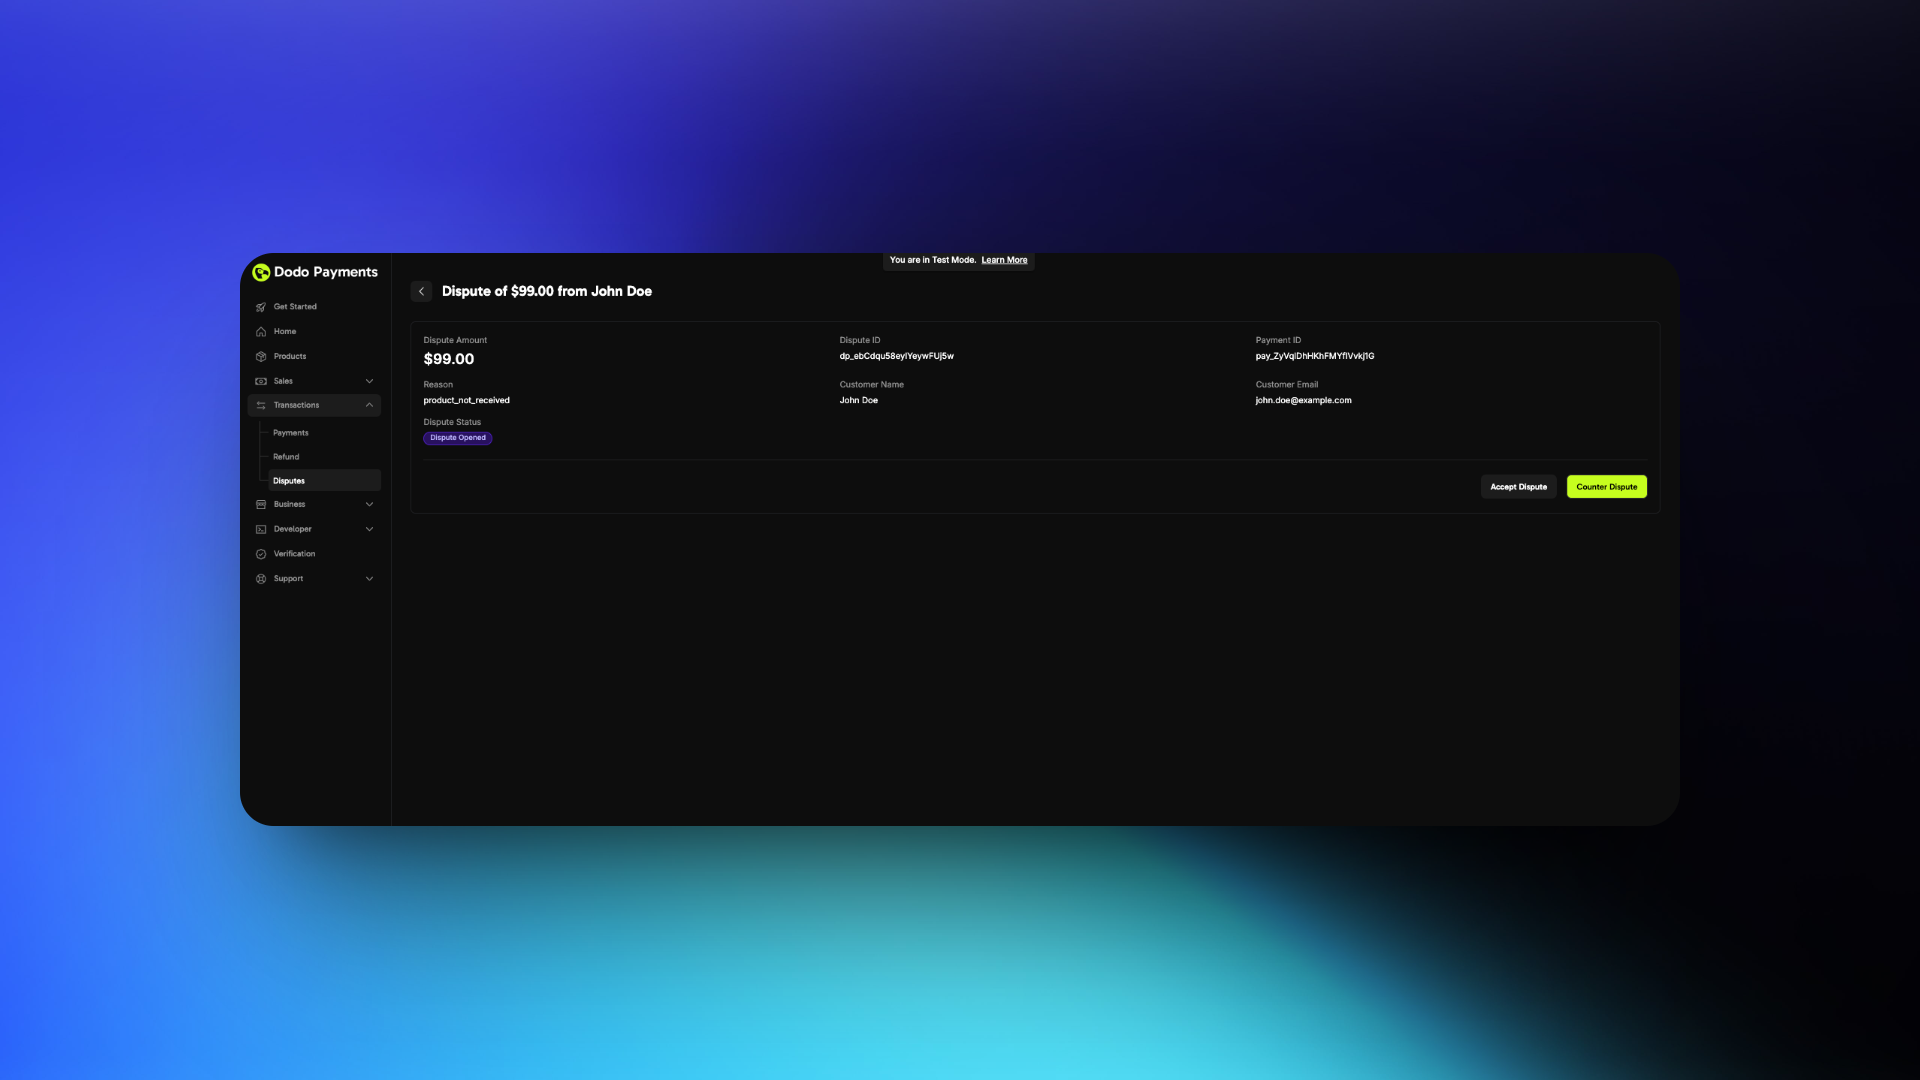
If Accepting
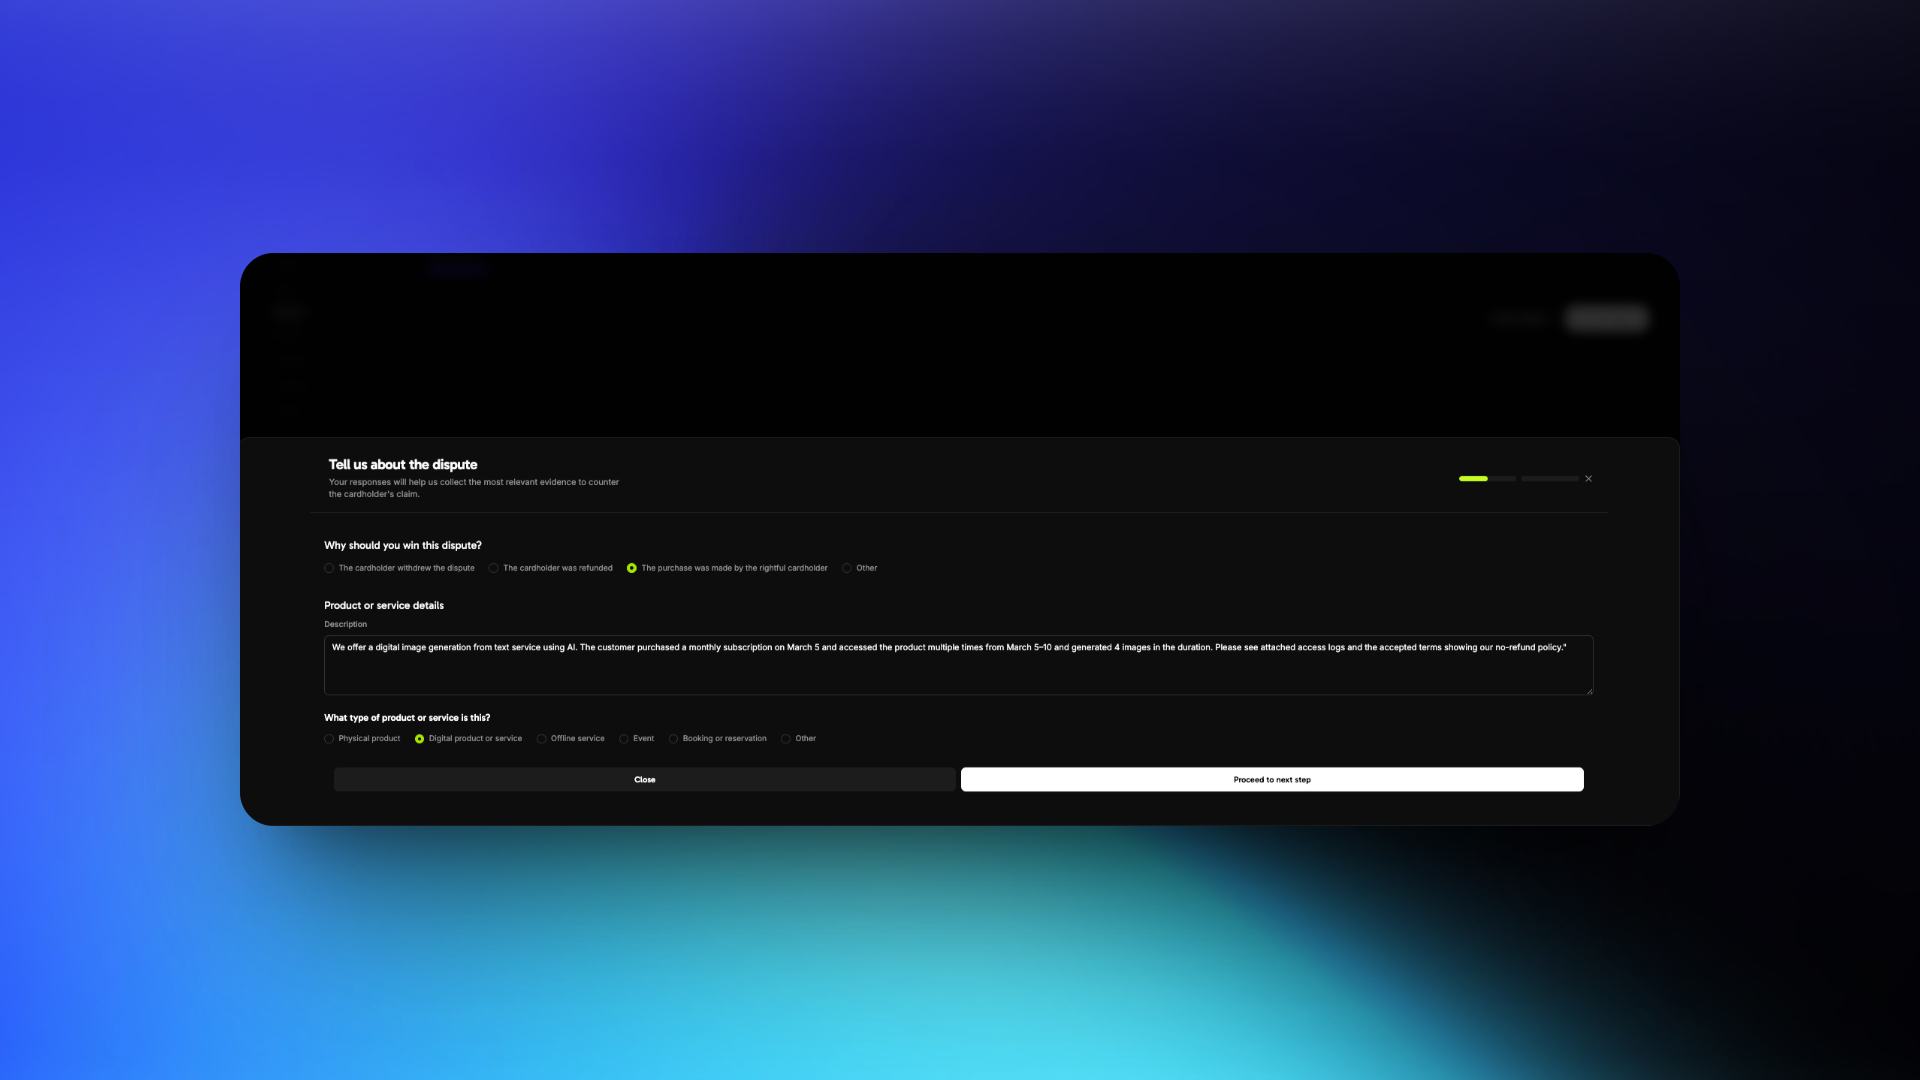
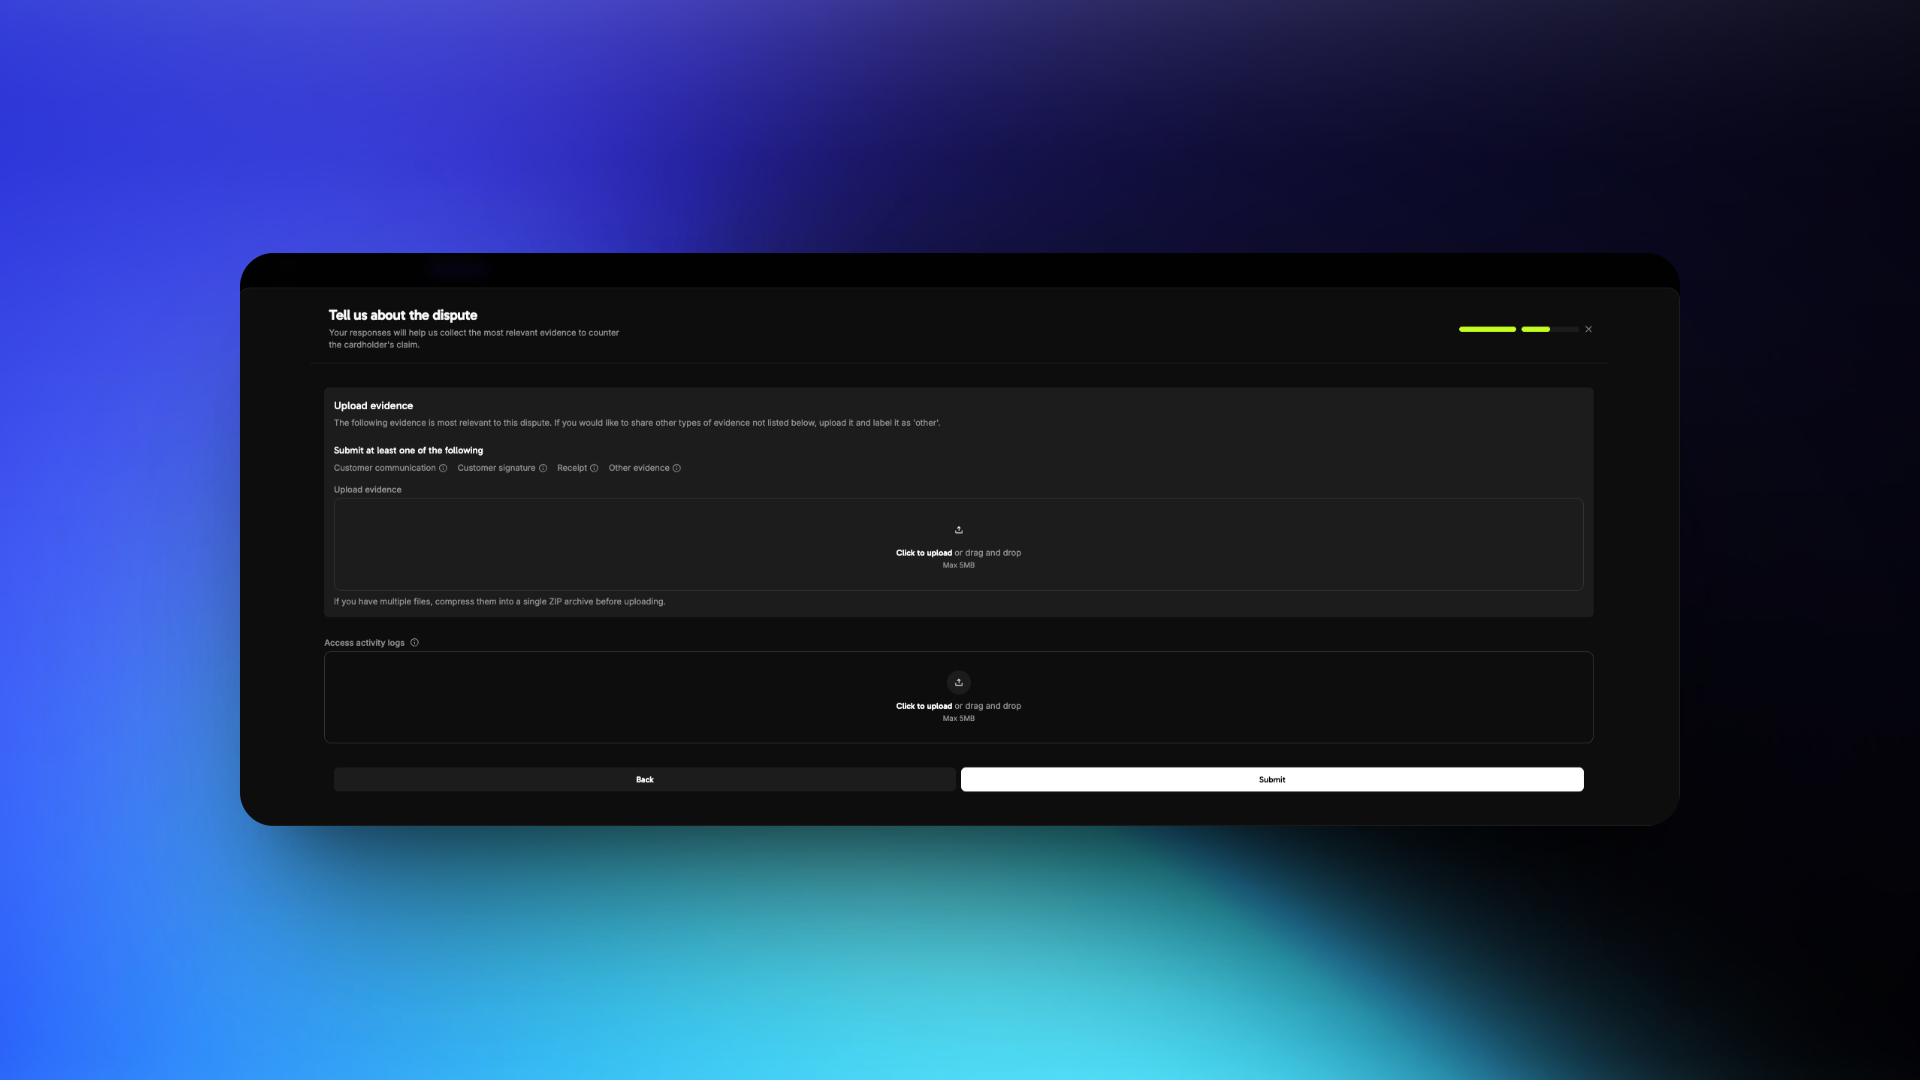
If Countering
回复争议的最佳实践
Understand the Dispute Reason
Fraudulent Transaction
Product/Service Not Received
Not as Described
Gather the Right Evidence
- Fraudulent Transaction
- Product/Service Not Received
- Not as Described
Required Evidence
- 购买的 Invoice
- 购买时的 IP address, device, and location 详细信息
- 显示访问您平台或服务的 Login timestamps
- Browser or device fingerprint,或账户活动日志
- 同一客户或账户此前成功的交易
- 购买时接受的 Terms of Service 和 Refund Policy
Craft a Clear Description
Focus Points
- 客户购买了什么
- 客户何时以及如何访问产品
- 为什么争议索赔不准确
Example Response
Format and Submit Evidence
Submission Guidelines
- 仅使用 PDF、JPG、PNG 或 ZIP 文件
- 清晰地标记每个文件,例如
Login_Log_March_5.pdf - 仅提交相关且整理有序的文件
- 每个文件不得超过 5 MB
- 如需为一种证据类型上传多个文件,请将其压缩为单个 ZIP archive
- 不要包含链接或 URL
Common Mistakes to Avoid
Common Mistakes to Avoid
Avoid These Errors
- 忽略实际争议原因
- 使用模糊或情绪化的陈述
- 上传无关或结构混乱的文件
- 提供链接而不是文件
Bonus Tips
Bonus Tips
Strengthen Your Case
- 包含带时区的时间戳,以证明访问时间线
- 突出显示任何双因素身份验证或验证步骤
- 如果符合您的政策,提供拒绝退款的沟通记录
- 确保政策始终可见,以便证明客户已接受这些政策
Visa Rapid Dispute Resolution (RDR)
Visa Rapid Dispute Resolution (RDR) 会在符合条件的 Visa 争议变成正式拒付之前解决这些争议。当持卡人向其银行提出 Visa 付款争议时,RDR 会根据您配置的阈值检查金额。如果金额符合条件,RDR 会代表您向持卡人退款,因此不会提交拒付。RDR 的重要性
争议会让数字企业损失资金和时间。较高的争议率还会带来每笔损失付款之外的影响:Financial Impact
Dispute Rate Penalties
Account Risk
Operational Overhead
RDR 的工作方式
Cardholder Initiates a Dispute
RDR Intercepts the Dispute
Automatic Refund Issued
No Chargeback Recorded
dispute.lost,状态为 is_resolved_by_rdr: true。对于这些争议,Visa RDR 费用会取代争议费用。主要优势
RDR 会通过四种方式改变低金额 Visa 争议的结果:配置
RDR 使用 USD 阈值。金额不超过您阈值的 Visa 争议会通过退款自动解决。超过阈值的争议将进入正常的争议流程,因此您可以提交证据进行抗辩。为您的账户启用 RDR
所有 Dodo Payments 账户默认都已启用 Visa RDR,阈值为 $100 USD。金额不超过 $100 的任何 Visa 争议都会自动退款并解决,无需您采取任何操作。有关定价,请参阅 Dodo Payments pricing page。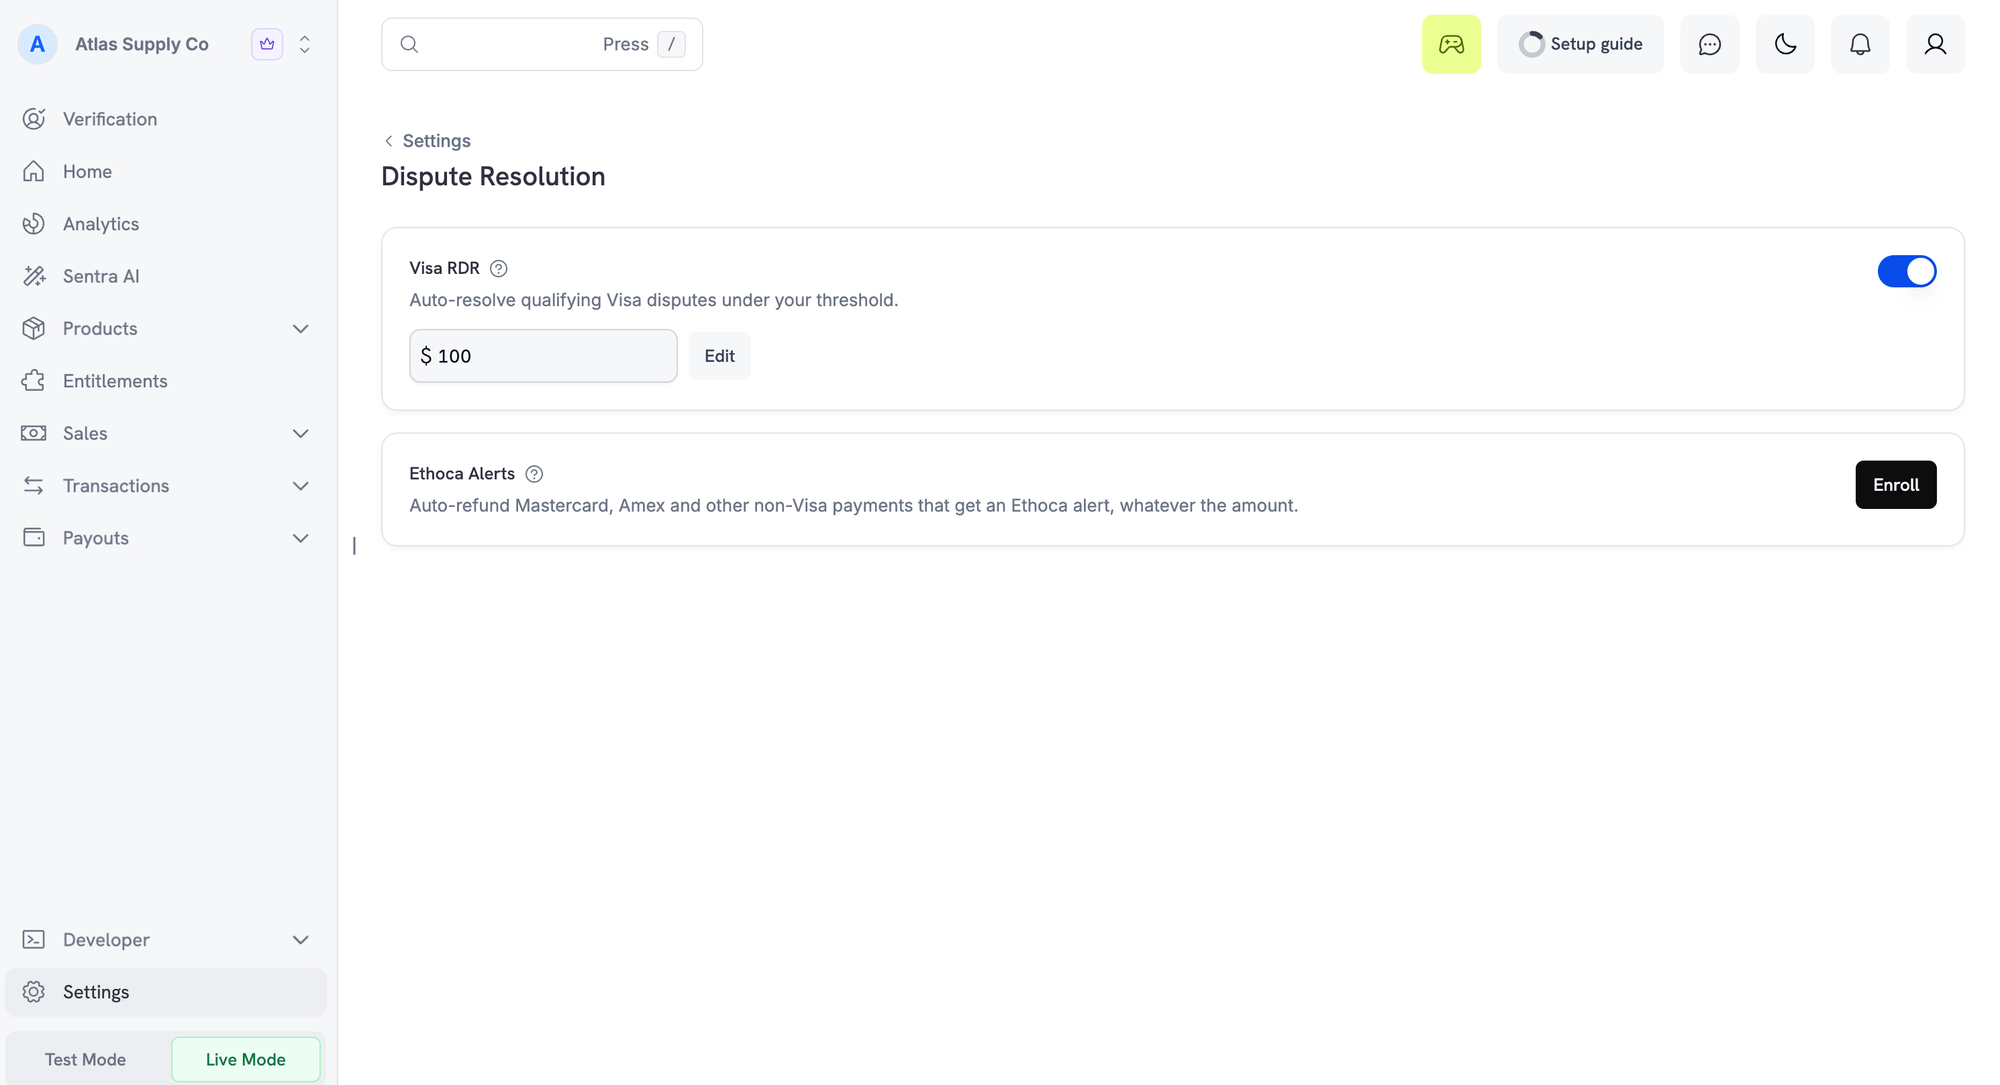
Visa RDR on the Dispute Resolution settings page
自定义阈值
要更改 RDR 阈值:Open the Dispute Resolution Settings
Edit the Threshold
Save Your Changes
常见问题
Can a cardholder dispute the same transaction again after RDR resolution?
Can a cardholder dispute the same transaction again after RDR resolution?
Ethoca Alerts
Visa RDR 仅覆盖 Visa 卡。Ethoca alerts 为 Mastercard 和其他非 Visa 卡提供相同的拒付前保护。Ethoca 是 Mastercard 的警报网络。当持卡人报告欺诈或对一笔收费提出争议时,其发卡行会在提交拒付前发送警报。随后 Dodo Payments 会自动退还该笔付款,因此不会提交拒付。 警报仅来自参与 Ethoca 的发卡行。大多数警报针对 Mastercard 付款。当发卡行参与时,American Express 和其他非 Visa 卡的警报也会以相同方式处理。Visa 争议始终由 Visa RDR 处理。Ethoca Alerts 的工作方式
企业完成注册后,每项非 Visa 付款的警报都会自动解决:Cardholder Reports the Charge
The Issuer Sends an Alert
The Payment Is Refunded in Full
Any Linked Subscription Is Cancelled
The Alert Is Resolved
您在控制面板中看到的内容
Ethoca 警报不会显示在 Disputes 标签页中,因为不会创建争议。相反:启用 Ethoca Alerts
Ethoca alerts 需要主动选择加入。注册前,您的企业需要启用实时付款并设置 statement descriptor。每项警报都会收取费用。有关定价,请参阅 Dodo Payments pricing page。Open Dispute Resolution Settings
Ethoca Alerts on the Dispute Resolution settings page
Enroll
Wait for Confirmation
取消注册
在同一张卡片上点击 Unenroll 并确认。取消通常会在几分钟内完成,在此之前,警报仍可能到达并触发退款。您可以随时重新注册。如果控制面板显示无法从中取消注册,请联系支持团队。Ethoca Alerts 常见问题
Why was a subscription cancelled after an Ethoca alert?
Why was a subscription cancelled after an Ethoca alert?
Can I contest an Ethoca alert with evidence?
Can I contest an Ethoca alert with evidence?
Can a payment go through both Visa RDR and Ethoca alerts?
Can a payment go through both Visa RDR and Ethoca alerts?
Why was an alert not refunded automatically?
Why was an alert not refunded automatically?
Why did I still receive a chargeback on a non-Visa payment after enrolling?
Why did I still receive a chargeback on a non-Visa payment after enrolling?
Deflections
deflection 会在争议提交前将其阻止,且不会退款。当持卡人告知其银行自己没有进行某项购买时,银行会将付款与订单详情以及该客户此前向您进行的购买进行比对。如果证据表明是同一客户完成了购买,银行就会阻止争议。您可以保留付款,且该交易不会计入您的争议率。系统会收取 deflection 费用。Deflections 的工作方式
Cardholder Questions a Charge
The Bank Looks Up the Order
The Network Checks Earlier Purchases
The Dispute Is Deflected
您在控制面板中看到的内容
deflection 不会创建争议,也不会退款。相反:可用性
每个 Dodo Payments 企业都会自动注册 deflections。无需启用或配置。有关定价,请参阅 Dodo Payments pricing page。Deflections 常见问题
Why did I receive a deflection email but see no dispute?
Why did I receive a deflection email but see no dispute?
Should I refund a deflected payment?
Should I refund a deflected payment?