Introduction

Tranh chấp, còn được gọi là chargeback, bắt đầu khi khách hàng yêu cầu đơn vị phát hành thẻ hoàn lại một khoản thanh toán. Với tư cách là Merchant of Record của bạn, Dodo Payments xử lý quy trình tranh chấp với các mạng lưới thẻ. Bạn quyết định chấp nhận hay phản đối từng tranh chấp, đồng thời cung cấp bằng chứng. Khi một tranh chấp được mở, số tiền tranh chấp và phí tranh chấp sẽ được khấu trừ khỏi số dư của bạn. Tab Disputes hiển thị trạng thái, lý do và dispute ID của mọi tranh chấp trong tài khoản. Dodo Payments cũng cung cấp ba công cụ giúp ngăn tranh chấp trước khi chúng trở thành chargeback:
  • Visa Rapid Dispute Resolution (RDR) tự động hoàn tiền cho các dispute Visa có giá trị bằng hoặc thấp hơn ngưỡng của bạn.
  • Ethoca Alerts tự động hoàn tiền cho các khoản thanh toán Mastercard và các khoản thanh toán không phải Visa khác khi issuer gửi cảnh báo.
  • Deflections chặn các khiếu nại gian lận đối với các khoản thanh toán Visa và Mastercard trước khi chúng được gửi, giúp bạn giữ lại khoản tiền.

Xem và hiểu các tranh chấp

1

Open the Transactions Page

Truy cập Transactions trong dashboard và chọn tab Disputes. Danh sách hiển thị số tiền, trạng thái, dispute ID, khoản thanh toán liên quan và ngày tạo của từng tranh chấp.
2

View Dispute Details

Nhấp vào một tranh chấp trong danh sách để mở thông tin chi tiết: dispute ID, payment ID, tên và email khách hàng, lý do và ghi chú.
3

Access Associated Payment Information

Để xem toàn bộ thông tin chi tiết của khoản thanh toán bị tranh chấp, hãy nhấp vào ID của khoản thanh toán đó trong cột Associated Payment.
Để đọc các tranh chấp từ backend, hãy sử dụng List Disputes và Get Dispute Detail, hoặc lắng nghe dispute webhooks.

Phản hồi tranh chấp

Khi khách hàng mở một tranh chấp, Dodo Payments sẽ gửi email cho bạn và tranh chấp xuất hiện trong tab Disputes với trạng thái Dispute opened.
Bạn có 10 ngày để phản hồi tranh chấp kể từ khi tranh chấp được tạo. Đồng hồ đếm ngược hiển thị trên tranh chấp trong dashboard phản ánh cùng khoảng thời gian này.
1

Check Your Dashboard

Truy cập Transactions → Disputes và tìm tranh chấp mới.
2

Review the Email Notification

Kiểm tra địa chỉ email đã đăng ký để xem thông báo tranh chấp.
3

Choose Your Response

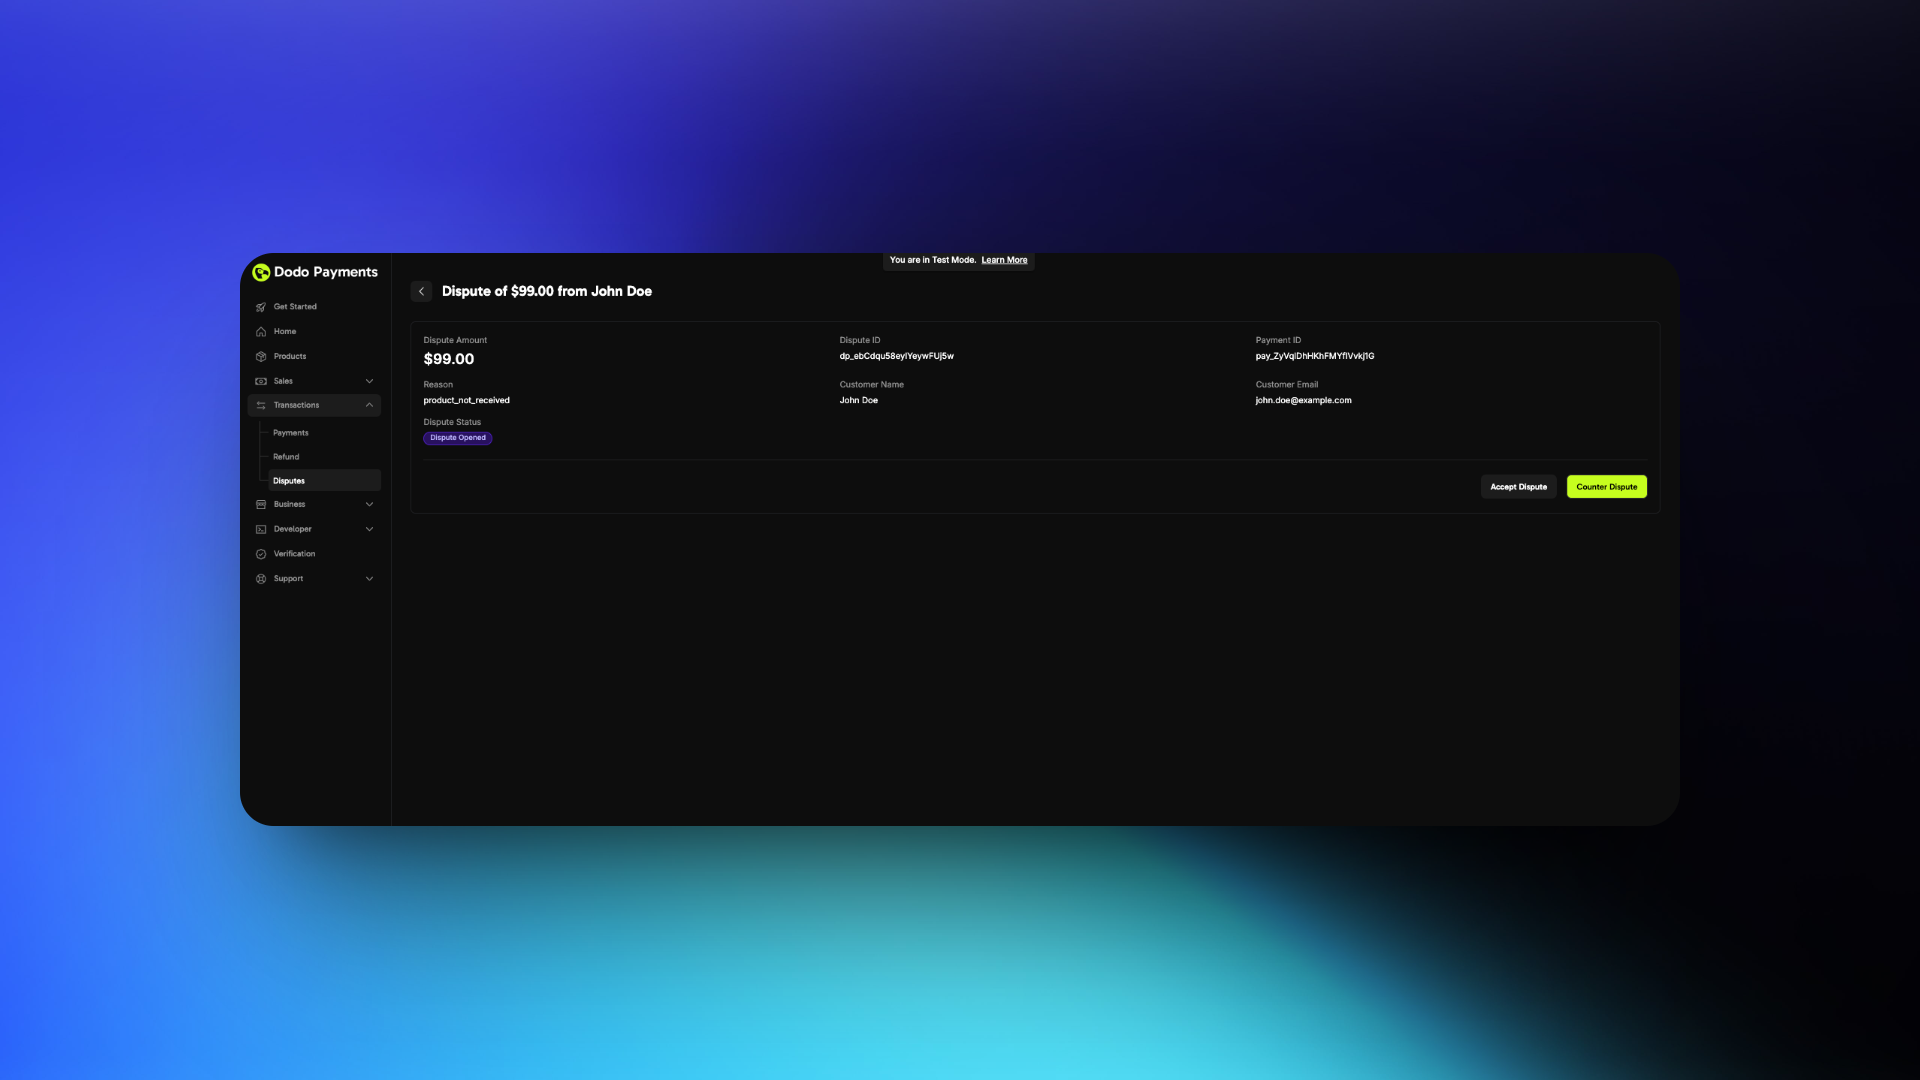
Mở tranh chấp. Bạn có thể chấp nhận hoặc phản đối tranh chấp.
Trang chi tiết tranh chấp hiển thị số tiền tranh chấp, lý do, khách hàng và payment ID, cùng các nút Accept Dispute và Counter Dispute
4

If Accepting

Nhấp vào Accept Dispute và xác nhận. Số tiền tranh chấp được hoàn lại cho khách hàng, phí tranh chấp được áp dụng và bạn thua tranh chấp. Không cần thực hiện thêm hành động nào.
5

If Countering

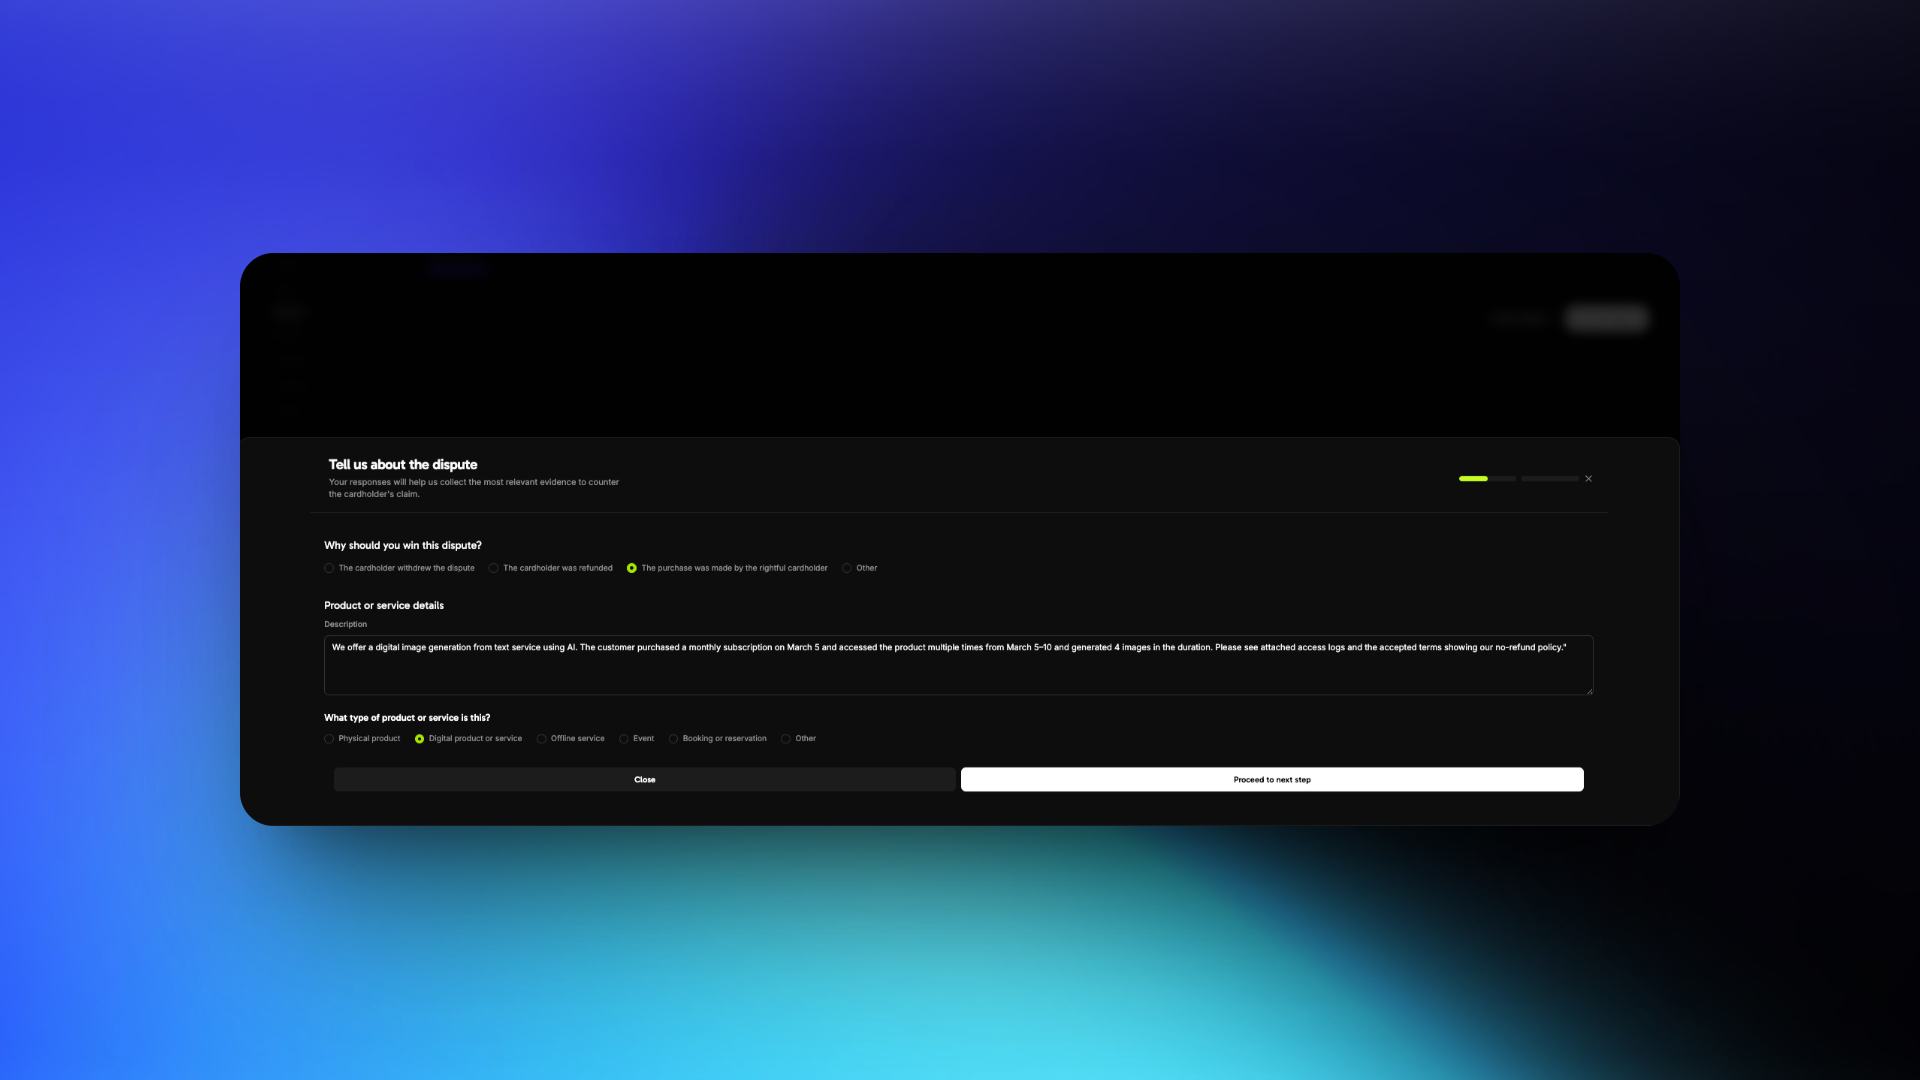
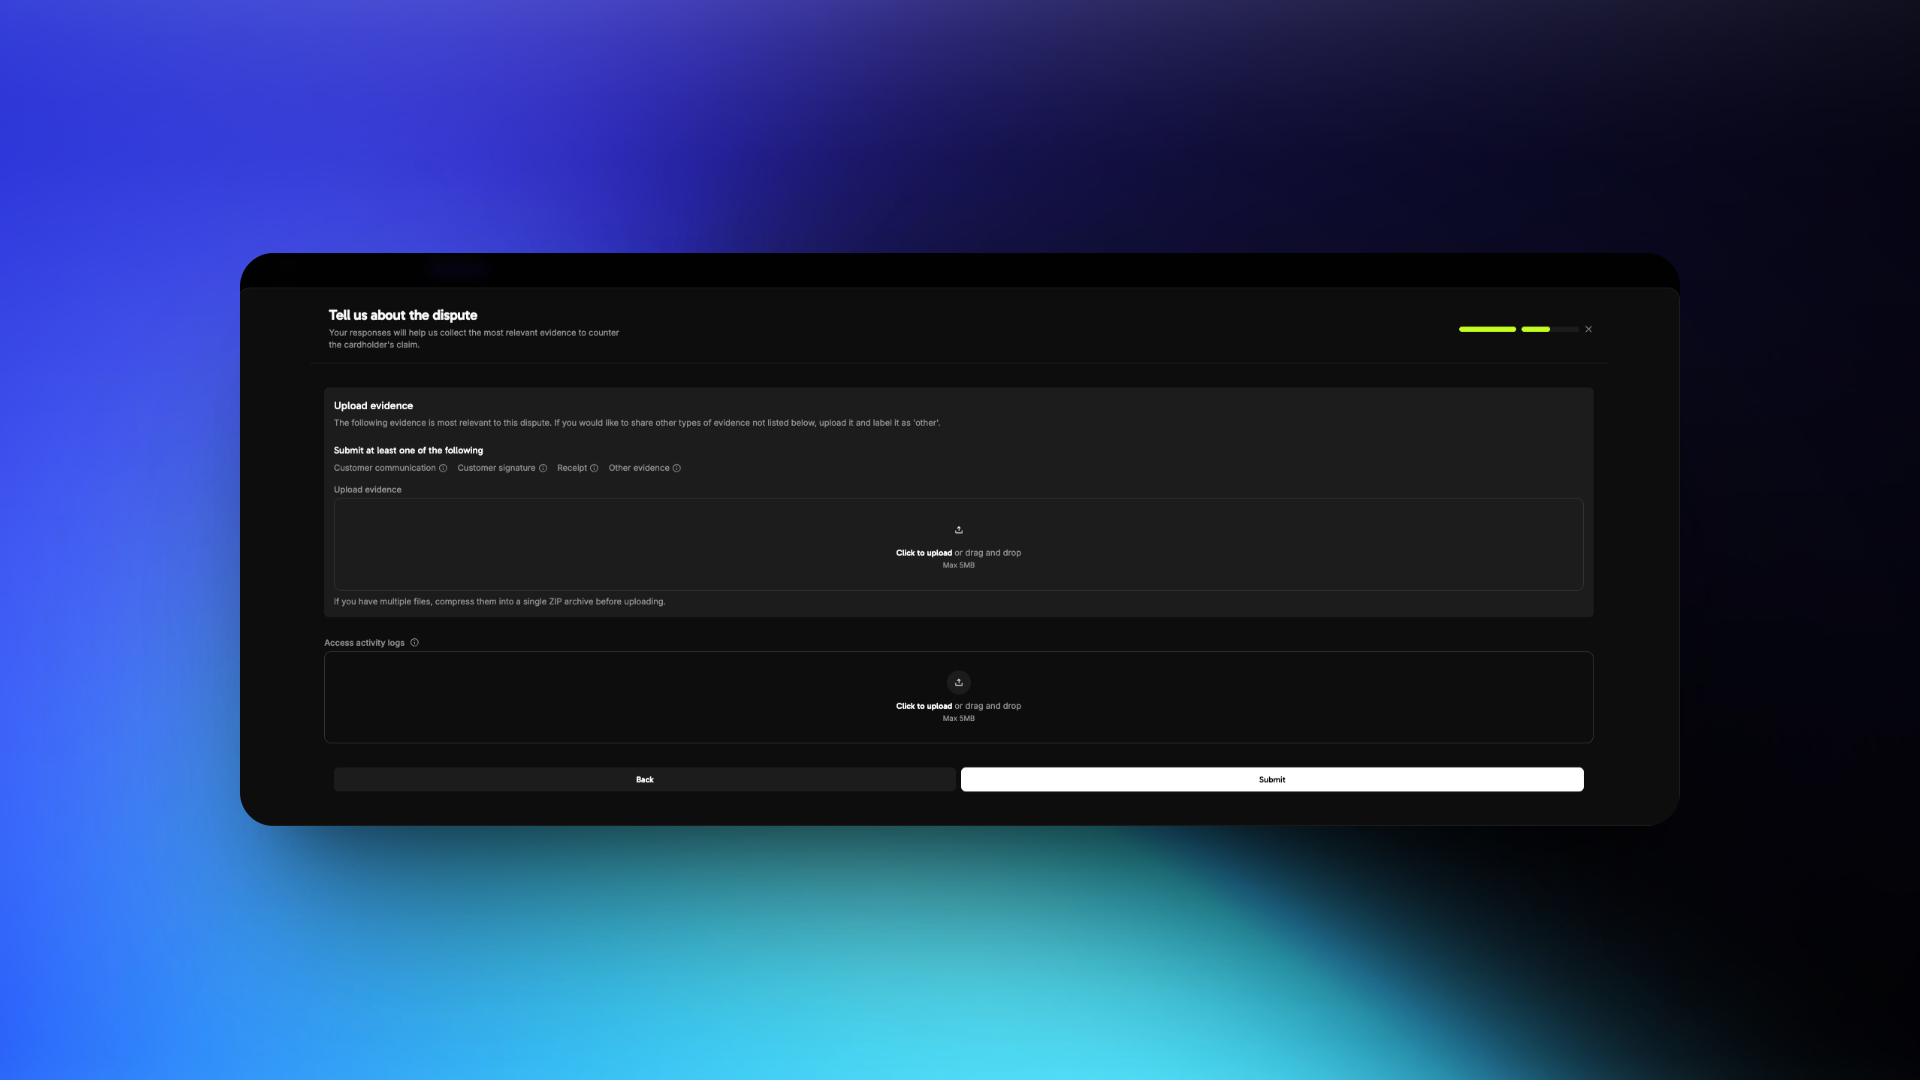
Nhấp vào Counter Dispute và hoàn tất biểu mẫu. Trước tiên, chọn lý do bạn nên thắng tranh chấp và mô tả sản phẩm hoặc dịch vụ. Sau đó tải bằng chứng lên và nhấp vào Submit. Làm theo Dispute Response Best Practices khi chuẩn bị bằng chứng.
Biểu mẫu phản đối tranh chấp hỏi lý do bạn nên thắng tranh chấp, kèm mô tả sản phẩm hoặc dịch vụ và loại sản phẩm
Bước cung cấp bằng chứng cho tranh chấp, với các loại bằng chứng, khu vực tải tệp lên, mục tải access activity logs lên và nút Submit
Sau khi bạn gửi bằng chứng, trạng thái tranh chấp chuyển thành Dispute challenged trong khi mạng lưới thẻ xem xét tranh chấp.

Các phương pháp hay nhất khi phản hồi tranh chấp

1

Understand the Dispute Reason

Xem xét kỹ lý do tranh chấp. Các lý do phổ biến gồm:

Fraudulent Transaction

Khách hàng cho rằng họ không ủy quyền cho giao dịch.

Product/Service Not Received

Khách hàng cho rằng họ không nhận được sản phẩm hoặc dịch vụ sau khi thanh toán.

Not as Described

Khách hàng cho rằng sản phẩm hoặc dịch vụ khác với nội dung đã quảng cáo.
Phản hồi của bạn phải giải quyết đúng lý do cụ thể. Đừng gửi bằng chứng chung chung hoặc không liên quan.
2

Gather the Right Evidence

Tập trung vào bằng chứng về danh tính, quyền truy cập và việc sử dụng của khách hàng.

Required Evidence

  • Invoice của giao dịch mua
  • Thông tin IP address, device, and location tại thời điểm mua
  • Login timestamps cho thấy quyền truy cập vào nền tảng hoặc dịch vụ của bạn
  • Browser or device fingerprint hoặc account activity logs
  • Các giao dịch thành công trước đây từ cùng khách hàng hoặc tài khoản
  • Terms of Service và Refund Policy được chấp nhận tại thời điểm mua
3

Craft a Clear Description

Focus Points

  • Khách hàng đã mua gì
  • Họ đã truy cập nội dung đó khi nào và bằng cách nào
  • Vì sao khiếu nại tranh chấp không chính xác
Giữ ngôn ngữ khách quan và chuyên nghiệp. Tránh các phát biểu cảm tính hoặc mang tính buộc tội.

Example Response

“Chúng tôi cung cấp dịch vụ tạo hình ảnh kỹ thuật số từ văn bản bằng AI. Khách hàng đã mua gói đăng ký hàng tháng vào ngày 5 tháng 3 và truy cập sản phẩm nhiều lần từ ngày 5–10 tháng 3, đồng thời tạo 4 hình ảnh trong khoảng thời gian này. Vui lòng xem nhật ký truy cập đính kèm và các điều khoản đã chấp nhận, trong đó nêu rõ chính sách không hoàn tiền của chúng tôi.”
4

Format and Submit Evidence

Submission Guidelines

  • Chỉ sử dụng tệp PDF, JPG, PNG hoặc ZIP
  • Đặt tên rõ ràng cho từng tệp, ví dụ Login_Log_March_5.pdf
  • Chỉ gửi các tệp liên quan và được sắp xếp hợp lý
  • Giới hạn mỗi tệp dưới 5 MB
  • Để tải lên nhiều tệp cho một loại bằng chứng, hãy nén chúng thành một tệp ZIP duy nhất
  • Không bao gồm liên kết hoặc URL

Avoid These Errors

  • Bỏ qua lý do tranh chấp thực tế
  • Sử dụng các phát biểu mơ hồ hoặc cảm tính
  • Tải lên các tệp không liên quan hoặc không có cấu trúc
  • Cung cấp liên kết thay vì tệp

Strengthen Your Case

  • Bao gồm dấu thời gian kèm múi giờ để chứng minh timeline truy cập
  • Làm nổi bật mọi bước xác thực hai yếu tố hoặc xác minh
  • Chia sẻ trao đổi về việc từ chối hoàn tiền nếu phù hợp với chính sách của bạn
  • Công khai chính sách để bạn có thể chứng minh khách hàng đã chấp nhận chúng

Visa Rapid Dispute Resolution (RDR)

Visa Rapid Dispute Resolution (RDR) giải quyết các tranh chấp Visa đủ điều kiện trước khi chúng trở thành chargeback chính thức. Khi chủ thẻ tranh chấp một khoản thanh toán Visa với ngân hàng, RDR kiểm tra số tiền với ngưỡng bạn đã cấu hình. Nếu số tiền đủ điều kiện, RDR hoàn tiền cho chủ thẻ thay mặt bạn, vì vậy không có chargeback nào được tạo.

Vì sao RDR quan trọng

Tranh chấp khiến các doanh nghiệp kỹ thuật số tốn tiền và thời gian. Tỷ lệ tranh chấp cao còn gây ra những hậu quả vượt ngoài từng khoản thanh toán bị mất:

Financial Impact

Với mỗi tranh chấp, số tiền tranh chấp cộng với phí tranh chấp sẽ bị khấu trừ khỏi số dư của bạn. Phí tranh chấp không được hoàn lại, ngay cả khi bạn thắng.

Dispute Rate Penalties

Các mạng lưới thẻ theo dõi mức độ tranh chấp và gian lận của bạn. Vượt quá ngưỡng của Visa hoặc Mastercard sẽ đưa bạn vào chương trình giám sát kèm tiền phạt.

Account Risk

Tỷ lệ tranh chấp liên tục cao có thể dẫn đến phí xử lý cao hơn, yêu cầu duy trì khoản dự trữ hoặc chấm dứt tài khoản bởi các đơn vị xử lý thanh toán.

Operational Overhead

Mỗi tranh chấp cần bằng chứng, phản hồi bằng văn bản và các bước theo dõi, làm mất thời gian đáng lẽ dành cho việc xây dựng sản phẩm.
Visa’s Acquirer Monitoring Program (VAMP) tính số tranh chấp và báo cáo gian lận của bạn mỗi tháng so với các giao dịch đã quyết toán. Merchant có tỷ lệ 1.5% trở lên và ít nhất 1,500 tranh chấp cùng báo cáo gian lận trong một tháng sẽ bị đánh dấu là vượt mức. Tại CEMEA, giới hạn là tỷ lệ 2.2% và ít nhất 150 tranh chấp cùng báo cáo gian lận có tổng giá trị từ USD 75,000 trở lên. Visa tính phí cho mỗi tháng merchant vẫn vượt ngưỡng.

RDR hoạt động như thế nào

1

Cardholder Initiates a Dispute

Khách hàng liên hệ với ngân hàng để tranh chấp một giao dịch Visa trên sao kê của họ.
2

RDR Intercepts the Dispute

Trước khi tranh chấp trở thành chargeback chính thức, hệ thống RDR của Visa kiểm tra xem giao dịch có đủ điều kiện được giải quyết tự động theo các quy tắc bạn đã cấu hình hay không.
3

Automatic Refund Issued

Nếu số tiền giao dịch bằng hoặc thấp hơn ngưỡng của bạn, chủ thẻ sẽ được hoàn tiền thông qua mạng lưới Visa và dispute sẽ được giải quyết.
4

No Chargeback Recorded

Vì tranh chấp được giải quyết trước khi trở thành chargeback chính thức nên tranh chấp đó không được tính vào tỷ lệ tranh chấp của bạn với Visa.
Một giao dịch được hoàn tiền qua RDR xuất hiện dưới dạng lost dispute trong dashboard Dodo Payments, với nhãn Resolved by RDR. Đây là điều dự kiến: khoản hoàn tiền được phát hành tự động để ngăn chargeback chính thức và trạng thái “lost” phản ánh việc tiền đã được trả lại cho chủ thẻ. Dispute webhook báo cáo giao dịch này là dispute.lost với is_resolved_by_rdr: true. Phí Visa RDR thay thế phí tranh chấp cho các tranh chấp này.

Lợi ích chính

RDR thay đổi kết quả của một tranh chấp Visa có giá trị thấp theo bốn cách:

Cấu hình

RDR sử dụng ngưỡng USD. Dispute Visa có giá trị bằng hoặc thấp hơn ngưỡng của bạn sẽ được tự động giải quyết bằng cách hoàn tiền. Dispute vượt quá ngưỡng sẽ được xử lý theo quy trình dispute thông thường, vì vậy bạn có thể phản hồi bằng bằng chứng.
Ví dụ, với ngưỡng $100: tranh chấp $75 được tự động giải quyết (hoàn tiền), còn tranh chấp $150 tiếp tục theo quy trình thông thường để bạn xem xét và phản hồi.

Bật RDR cho tài khoản

Visa RDR được bật mặc định trên tất cả tài khoản Dodo Payments với ngưỡng $100 USD. Mọi tranh chấp Visa có giá trị bằng hoặc thấp hơn $100 đều được tự động giải quyết bằng cách hoàn tiền mà bạn không cần thực hiện hành động nào. Để xem giá, hãy truy cập trang giá Dodo Payments.
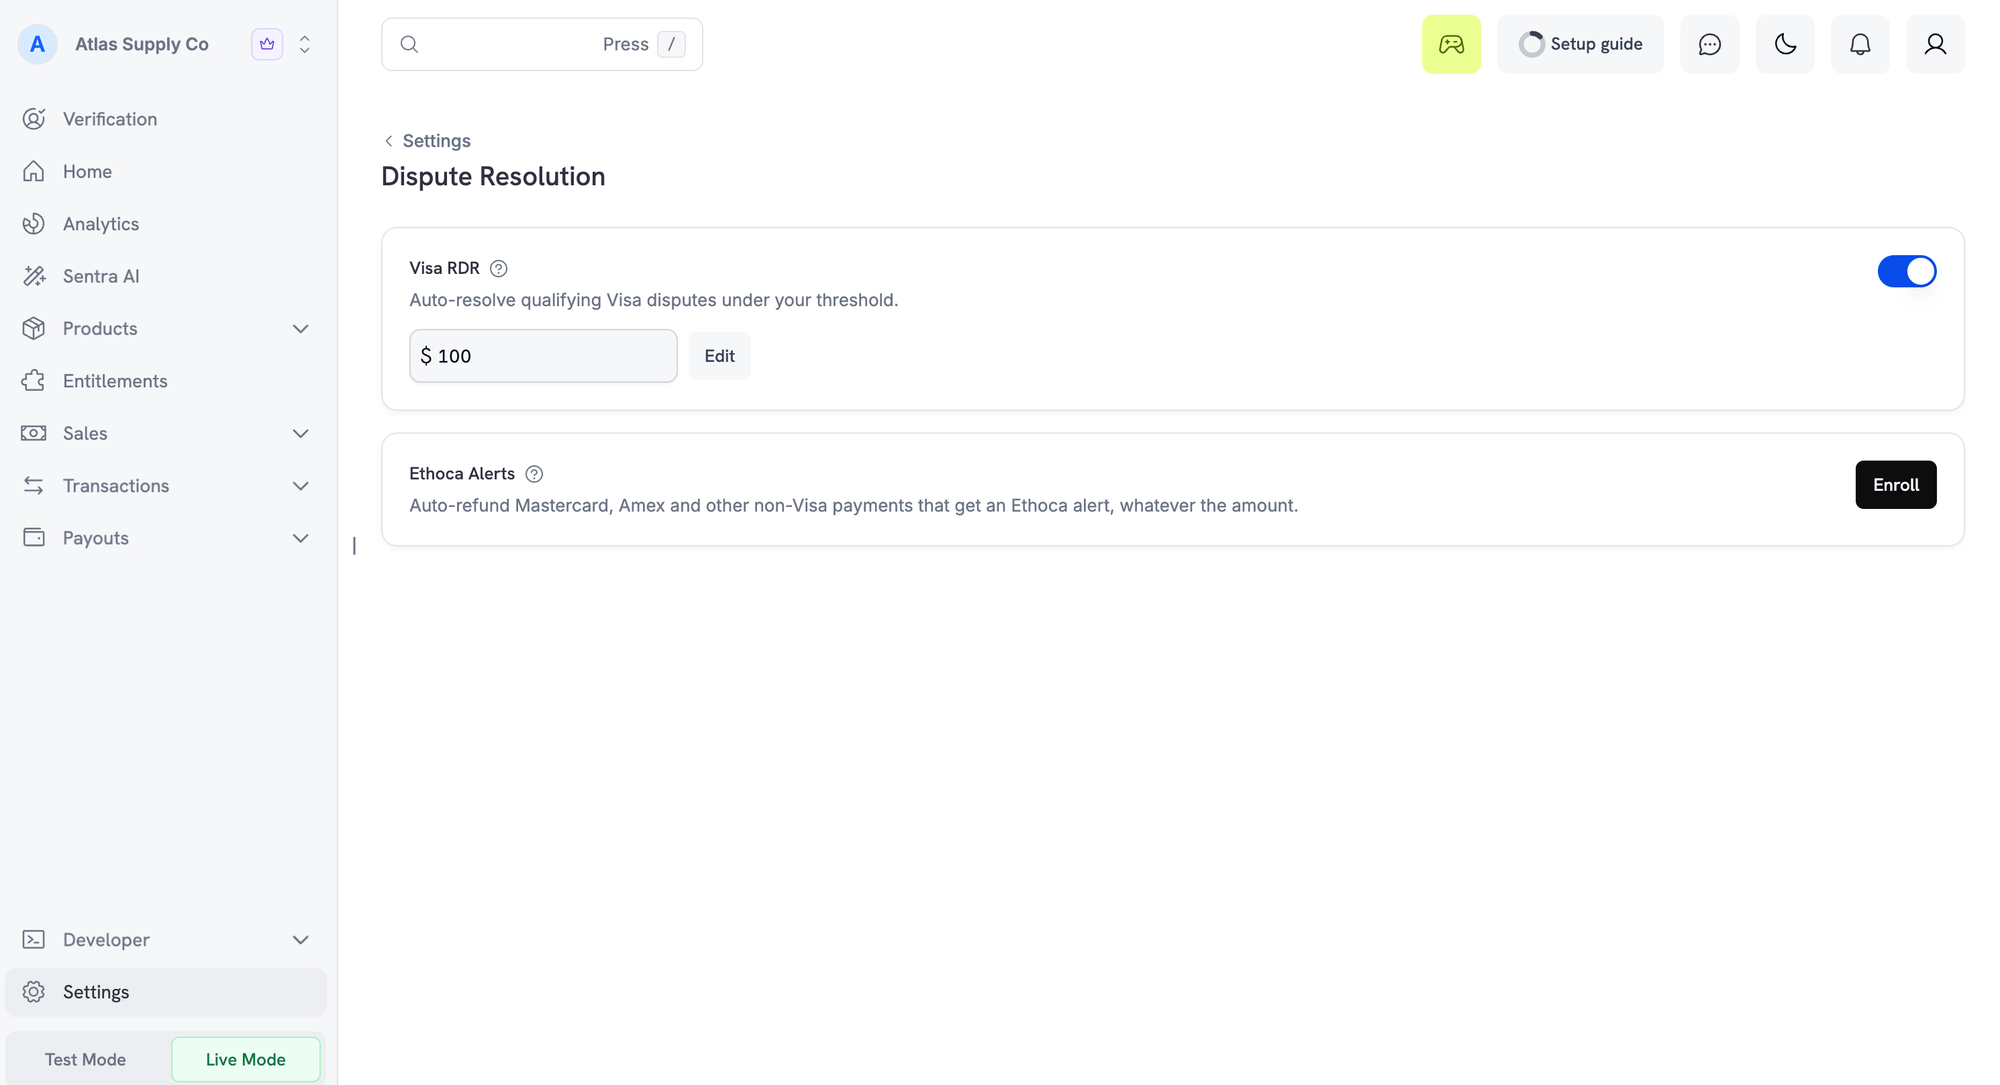
Cài đặt Dispute Resolution hiển thị nút bật/tắt Visa RDR với ngưỡng $100 và thẻ Ethoca Alerts cùng nút Enroll

Visa RDR on the Dispute Resolution settings page

Tùy chỉnh ngưỡng

Để thay đổi ngưỡng RDR:
1

Open the Dispute Resolution Settings

Truy cập Settings → Dispute Resolution trong dashboard Dodo Payments và tìm thẻ Visa RDR.
2

Edit the Threshold

Nhấp vào Edit bên cạnh ngưỡng hiện tại và nhập số tiền mới bằng USD. Các tranh chấp Visa có giá trị bằng hoặc thấp hơn số tiền này sẽ được tự động giải quyết.
3

Save Your Changes

Lưu ngưỡng mới. Ngưỡng này áp dụng cho mọi tranh chấp Visa đến sau khi bạn lưu.
Để tắt RDR, hãy tắt nút Visa RDR. Việc duy trì trạng thái bật giúp bảo vệ tỷ lệ tranh chấp của bạn. Nếu Dodo Payments khóa cài đặt RDR cho doanh nghiệp của bạn, bạn không thể thay đổi chúng từ dashboard; hãy liên hệ bộ phận hỗ trợ.
Bắt đầu với ngưỡng gần với giá trị giao dịch trung bình của bạn, sau đó điều chỉnh khi hiểu rõ hơn về các mô hình tranh chấp.

Câu hỏi thường gặp

Không. Khi một giao dịch được giải quyết thông qua RDR, giao dịch đó sẽ được đóng ở cấp độ mạng lưới Visa. Issuer sẽ không xử lý chargeback khác cho cùng một giao dịch. Nếu chủ thẻ thử lại, ngân hàng của họ sẽ thấy kết quả giải quyết trước đó và từ chối dispute. Visa thực thi điều này ở cấp hệ thống, vì vậy bạn không cần quản lý gì thêm.

Ethoca Alerts

Visa RDR chỉ áp dụng cho thẻ Visa. Ethoca alerts cung cấp cơ chế bảo vệ trước chargeback tương tự cho thẻ Mastercard và các thẻ non-Visa khác. Ethoca là mạng lưới cảnh báo của Mastercard. Khi chủ thẻ báo cáo gian lận hoặc tranh chấp một khoản phí, đơn vị phát hành thẻ sẽ gửi cảnh báo trước khi tạo chargeback. Sau đó Dodo Payments tự động hoàn tiền cho khoản thanh toán, vì vậy chargeback không bao giờ được tạo. Cảnh báo chỉ đến từ các đơn vị phát hành thẻ tham gia Ethoca. Phần lớn cảnh báo liên quan đến các khoản thanh toán Mastercard. Cảnh báo trên American Express và các thẻ non-Visa khác cũng được xử lý tương tự khi đơn vị phát hành tham gia. Tranh chấp Visa luôn được xử lý bằng Visa RDR.

Ethoca Alerts hoạt động như thế nào

Sau khi doanh nghiệp đăng ký, mọi cảnh báo trên khoản thanh toán non-Visa đều được tự động giải quyết:
1

Cardholder Reports the Charge

Khách hàng cho ngân hàng biết rằng một khoản phí Mastercard hoặc non-Visa khác là gian lận, hoặc tranh chấp khoản phí đó.
2

The Issuer Sends an Alert

Trước khi tạo chargeback, đơn vị phát hành gửi cảnh báo qua Ethoca. Dodo Payments đối chiếu cảnh báo với khoản thanh toán ban đầu bằng thông tin thẻ, số tiền và thời điểm giao dịch.
3

The Payment Is Refunded in Full

Dodo Payments hoàn lại toàn bộ số tiền thanh toán cho chủ thẻ. Không có ngưỡng: mọi cảnh báo được đối chiếu đều được hoàn tiền, bất kể số tiền là bao nhiêu.
4

Any Linked Subscription Is Cancelled

Nếu khoản thanh toán thuộc một gói đăng ký, gói đăng ký đó sẽ bị hủy ngay lập tức. Gói đăng ký đang hoạt động sẽ tạo cùng cảnh báo một lần nữa vào kỳ gia hạn tiếp theo.
5

The Alert Is Resolved

Dodo Payments xác nhận khoản hoàn tiền qua Ethoca, vì vậy đơn vị phát hành không tạo chargeback. Tranh chấp không được tính vào tỷ lệ chargeback của bạn, giúp bạn tránh các chương trình giám sát chargeback của Mastercard.
Nếu khoản thanh toán đã được hoàn tiền hoặc đang trong trạng thái tranh chấp, cảnh báo sẽ được đóng mà không hoàn tiền thêm. Gói đăng ký liên kết vẫn bị hủy.
Đăng ký có nghĩa là chấp nhận hoàn tiền tự động. Bạn không thể xem xét cảnh báo hoặc phản đối cảnh báo bằng bằng chứng. Để tự phản hồi tranh chấp trên thẻ non-Visa, đừng đăng ký hoặc hủy đăng ký bất cứ lúc nào.

Nội dung hiển thị trong dashboard

Cảnh báo Ethoca không xuất hiện trong tab Disputes vì không có tranh chấp nào được tạo. Thay vào đó:

Bật Ethoca Alerts

Ethoca alerts là tính năng opt-in. Trước khi đăng ký, doanh nghiệp của bạn cần bật live payments và có statement descriptor. Mỗi cảnh báo sẽ phát sinh một khoản phí. Để xem giá, hãy truy cập trang giá Dodo Payments.
1

Open Dispute Resolution Settings

Truy cập Settings → Dispute Resolution trong dashboard Dodo Payments và tìm thẻ Ethoca Alerts. Chỉ editor và owner mới có thể thay đổi cài đặt này.
Cài đặt Dispute Resolution hiển thị thẻ Ethoca Alerts cùng nút Enroll

Ethoca Alerts on the Dispute Resolution settings page

2

Enroll

Nhấp vào Enroll và xác nhận. Khi xác nhận, bạn chấp nhận rằng mọi khoản thanh toán có cảnh báo sẽ được tự động hoàn tiền.
3

Wait for Confirmation

Trạng thái của bạn hiển thị Pending trong khi Ethoca xác nhận đăng ký, quá trình này mất 2 đến 4 ngày làm việc. Nhấp vào Refresh để kiểm tra. Cảnh báo chưa được tự động hoàn tiền cho đến khi trạng thái hiển thị Enrolled.

Hủy đăng ký

Nhấp vào Unenroll trên cùng thẻ và xác nhận. Việc hủy thường hoàn tất trong vài phút, nhưng cảnh báo vẫn có thể đến và được hoàn tiền cho đến khi quá trình hoàn tất. Bạn có thể đăng ký lại bất cứ lúc nào. Nếu dashboard cho biết không thể hủy đăng ký tại đó, hãy liên hệ bộ phận hỗ trợ.

Câu hỏi thường gặp về Ethoca Alerts

Chủ thẻ đã thông báo với ngân hàng rằng họ tranh chấp khoản phí. Gói đăng ký đang hoạt động sẽ tính phí lại vào kỳ gia hạn tiếp theo và tạo thêm một cảnh báo cùng một khoản hoàn tiền khác. Việc hủy ngay lập tức sẽ dừng chu kỳ đó. Điều này cũng áp dụng khi cảnh báo được đóng mà không hoàn tiền vì khoản thanh toán đã được hoàn tiền hoặc đang bị tranh chấp.
Không. Đăng ký Ethoca alerts có nghĩa là mọi cảnh báo được đối chiếu đều tự động hoàn tiền. Để tự phản hồi tranh chấp trên thẻ non-Visa, hãy hủy đăng ký trên trang Settings → Dispute Resolution. Bạn vẫn có thể phản đối các tranh chấp Visa cao hơn ngưỡng RDR.
Không. Visa RDR xử lý tranh chấp Visa, còn Ethoca alerts xử lý tranh chấp non-Visa. Một khoản thanh toán chỉ đi qua một trong hai cơ chế này.
Cảnh báo chỉ được hoàn tiền khi trạng thái đăng ký hiển thị Enrolled. Cảnh báo đến trong khi trạng thái là Pending sẽ không được hoàn tiền. Cảnh báo trên các khoản thanh toán không thể đối chiếu với một giao dịch duy nhất sẽ đi qua quy trình tranh chấp thông thường.
Không phải mọi đơn vị phát hành đều tham gia Ethoca, vì vậy một số tranh chấp sẽ đến dưới dạng chargeback mà không có cảnh báo trước. Các tranh chấp do chủ thẻ đưa ra trước khi đăng ký của bạn được xác nhận cũng có thể đến dưới dạng chargeback. Hãy phản hồi các tranh chấp này từ tab Disputes như bình thường.

Deflections

Một deflection ngăn tranh chấp trước khi được tạo mà không cần hoàn tiền. Khi chủ thẻ nói với ngân hàng rằng họ không thực hiện giao dịch mua, ngân hàng sẽ đối chiếu khoản thanh toán với thông tin đơn hàng và các giao dịch mua trước đây của khách hàng với bạn. Nếu bằng chứng cho thấy chính khách hàng đó đã thực hiện giao dịch mua, ngân hàng sẽ chặn tranh chấp. Bạn giữ lại khoản thanh toán và khoản thanh toán không bị tính vào tỷ lệ tranh chấp. Phí deflection được áp dụng.

Deflections hoạt động như thế nào

1

Cardholder Questions a Charge

Khách hàng liên hệ với ngân hàng về một khoản phí Visa hoặc Mastercard, thường vì họ không nhận ra khoản phí đó hoặc cho rằng đó là gian lận.
2

The Bank Looks Up the Order

Ngân hàng yêu cầu thông tin đơn hàng. Dodo Payments tự động trả lời bằng thông tin đã mua và thời điểm mua, tổng giá trị đơn hàng, thông tin tài khoản khách hàng và, nếu có, IP address được sử dụng khi checkout. Thường thì chủ thẻ nhận ra giao dịch mua ở bước này và quá trình yêu cầu kết thúc.
3

The Network Checks Earlier Purchases

Nếu chủ thẻ vẫn khiếu nại gian lận, mạng lưới sẽ đối chiếu khoản thanh toán với các khoản thanh toán trước đây không bị tranh chấp của cùng khách hàng cho bạn. Khi ít nhất hai khoản thanh toán trước đó có chung các thông tin chính, chẳng hạn IP address và email address, ngân hàng sẽ chặn tranh chấp. Visa thực hiện việc này thông qua Compelling Evidence 3.0, còn Mastercard thông qua First-Party Trust.
4

The Dispute Is Deflected

Không có tranh chấp nào được tạo và không có khoản hoàn tiền nào được phát hành. Deflection không được tính vào tỷ lệ tranh chấp của bạn.
Deflections hoạt động với khách hàng quay lại. Khách hàng lần đầu không có các khoản thanh toán trước đó để đối chiếu, vì vậy không thể chặn khiếu nại gian lận trên khoản thanh toán đầu tiên của họ bằng cách này.

Nội dung hiển thị trong dashboard

Deflection không tạo tranh chấp và không hoàn tiền. Thay vào đó:

Tính khả dụng

Mọi doanh nghiệp Dodo Payments đều được tự động đăng ký deflections. Không cần bật hoặc cấu hình. Để xem giá, hãy truy cập trang giá Dodo Payments.

Câu hỏi thường gặp về Deflections

Đó là điều dự kiến. Deflection có nghĩa là tranh chấp đã bị chặn trước khi được tạo, vì vậy không có tranh chấp để hiển thị. Email deflection là hồ sơ ghi nhận sự việc.
Không. Tranh chấp đã bị chặn có lợi cho bạn nên khoản thanh toán vẫn được giữ nguyên. Hoàn tiền sẽ khiến bạn từ bỏ giao dịch mà không nhận được lợi ích nào.
Lần sửa đổi cuối 26 tháng 9, 2026