Introduction

Uma disputa, também chamada de chargeback, começa quando um cliente solicita ao emissor do cartão que reverta um pagamento. Como seu Merchant of Record, a Dodo Payments gerencia o processo de disputa com as bandeiras de cartão. Você decide se aceita ou contesta cada disputa e fornece as evidências. Quando uma disputa é aberta, o valor contestado e uma taxa de disputa são deduzidos do seu saldo. A aba Disputes mostra o status, o motivo e o ID de cada disputa na sua conta. A Dodo Payments também oferece três ferramentas que interrompem disputas antes que elas se tornem chargebacks:
  • Visa Rapid Dispute Resolution (RDR) reembolsa automaticamente as disputas da Visa cujo valor seja igual ou inferior ao seu limiar.
  • Ethoca Alerts reembolsa automaticamente pagamentos Mastercard e outros pagamentos que não sejam Visa quando o emissor envia um alerta.
  • Deflections bloqueia contestações de fraude em pagamentos Visa e Mastercard antes que sejam registradas, para que você mantenha os fundos.

Visualizar e entender disputas

1

Open the Transactions Page

Acesse Transactions no seu dashboard e selecione a aba Disputes. A lista mostra o valor, o status, o ID da disputa, o pagamento associado e a data de criação de cada disputa.
2

View Dispute Details

Clique em uma disputa na lista para abrir seus detalhes: ID da disputa, ID do pagamento, nome e e-mail do cliente, motivo e observações.
3

Access Associated Payment Information

Para ver todos os detalhes do pagamento contestado, clique no ID na coluna Associated Payment.
Para ler disputas no seu backend, use List Disputes e Get Dispute Detail, ou escute dispute webhooks.

Responder a uma disputa

Quando um cliente abre uma disputa, a Dodo Payments envia um e-mail para você, e a disputa aparece na aba Disputes com o status Dispute opened.
Você tem 10 dias para responder a uma disputa após sua criação. A contagem regressiva exibida na disputa no seu dashboard corresponde ao mesmo período.
1

Check Your Dashboard

Acesse Transactions → Disputes e localize a nova disputa.
2

Review the Email Notification

Verifique o endereço de e-mail cadastrado para conferir a notificação da disputa.
3

Choose Your Response

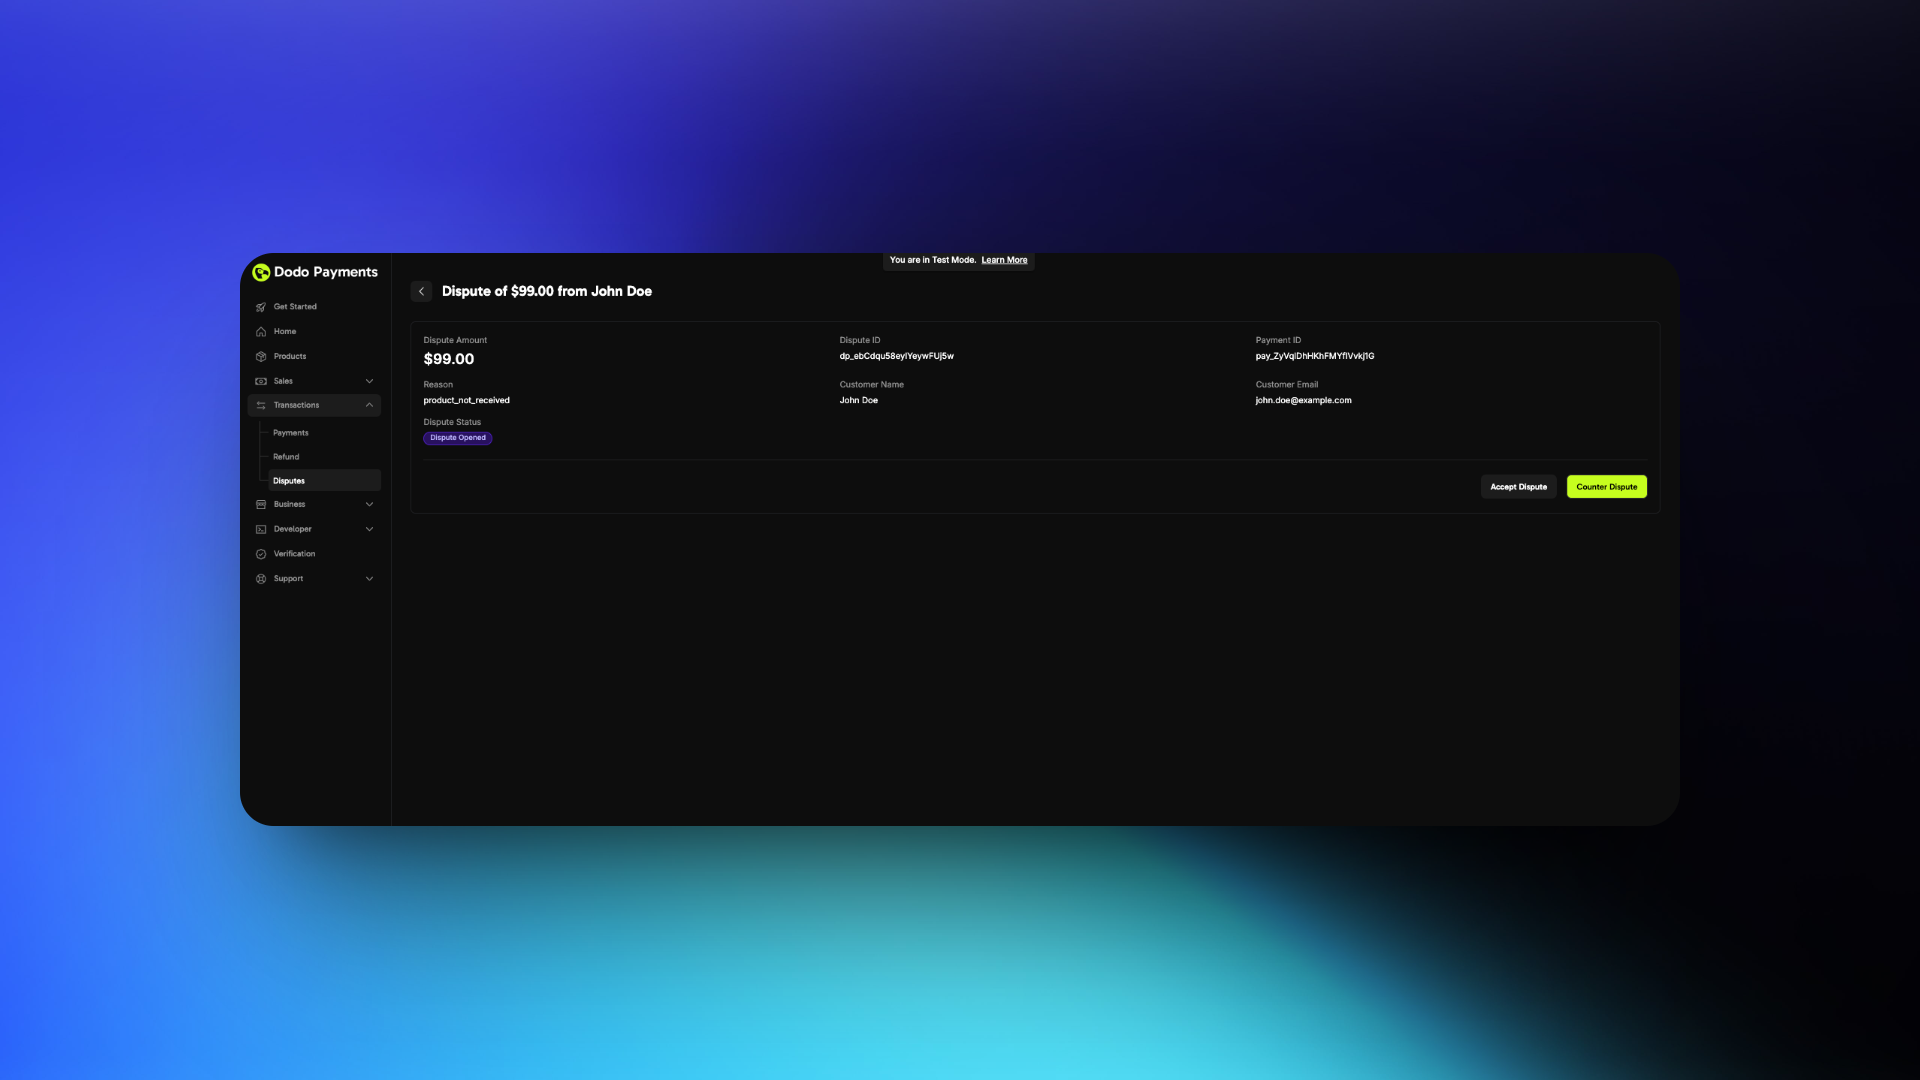
Abra a disputa. Você pode aceitá-la ou contestá-la.
Página de detalhes da disputa mostrando o valor da disputa, o motivo, o cliente e o ID do pagamento, com os botões Accept Dispute e Counter Dispute
4

If Accepting

Clique em Accept Dispute e confirme. O valor contestado é reembolsado ao cliente, a taxa de disputa é aplicada e você perde a disputa. Nenhuma ação adicional é necessária.
5

If Countering

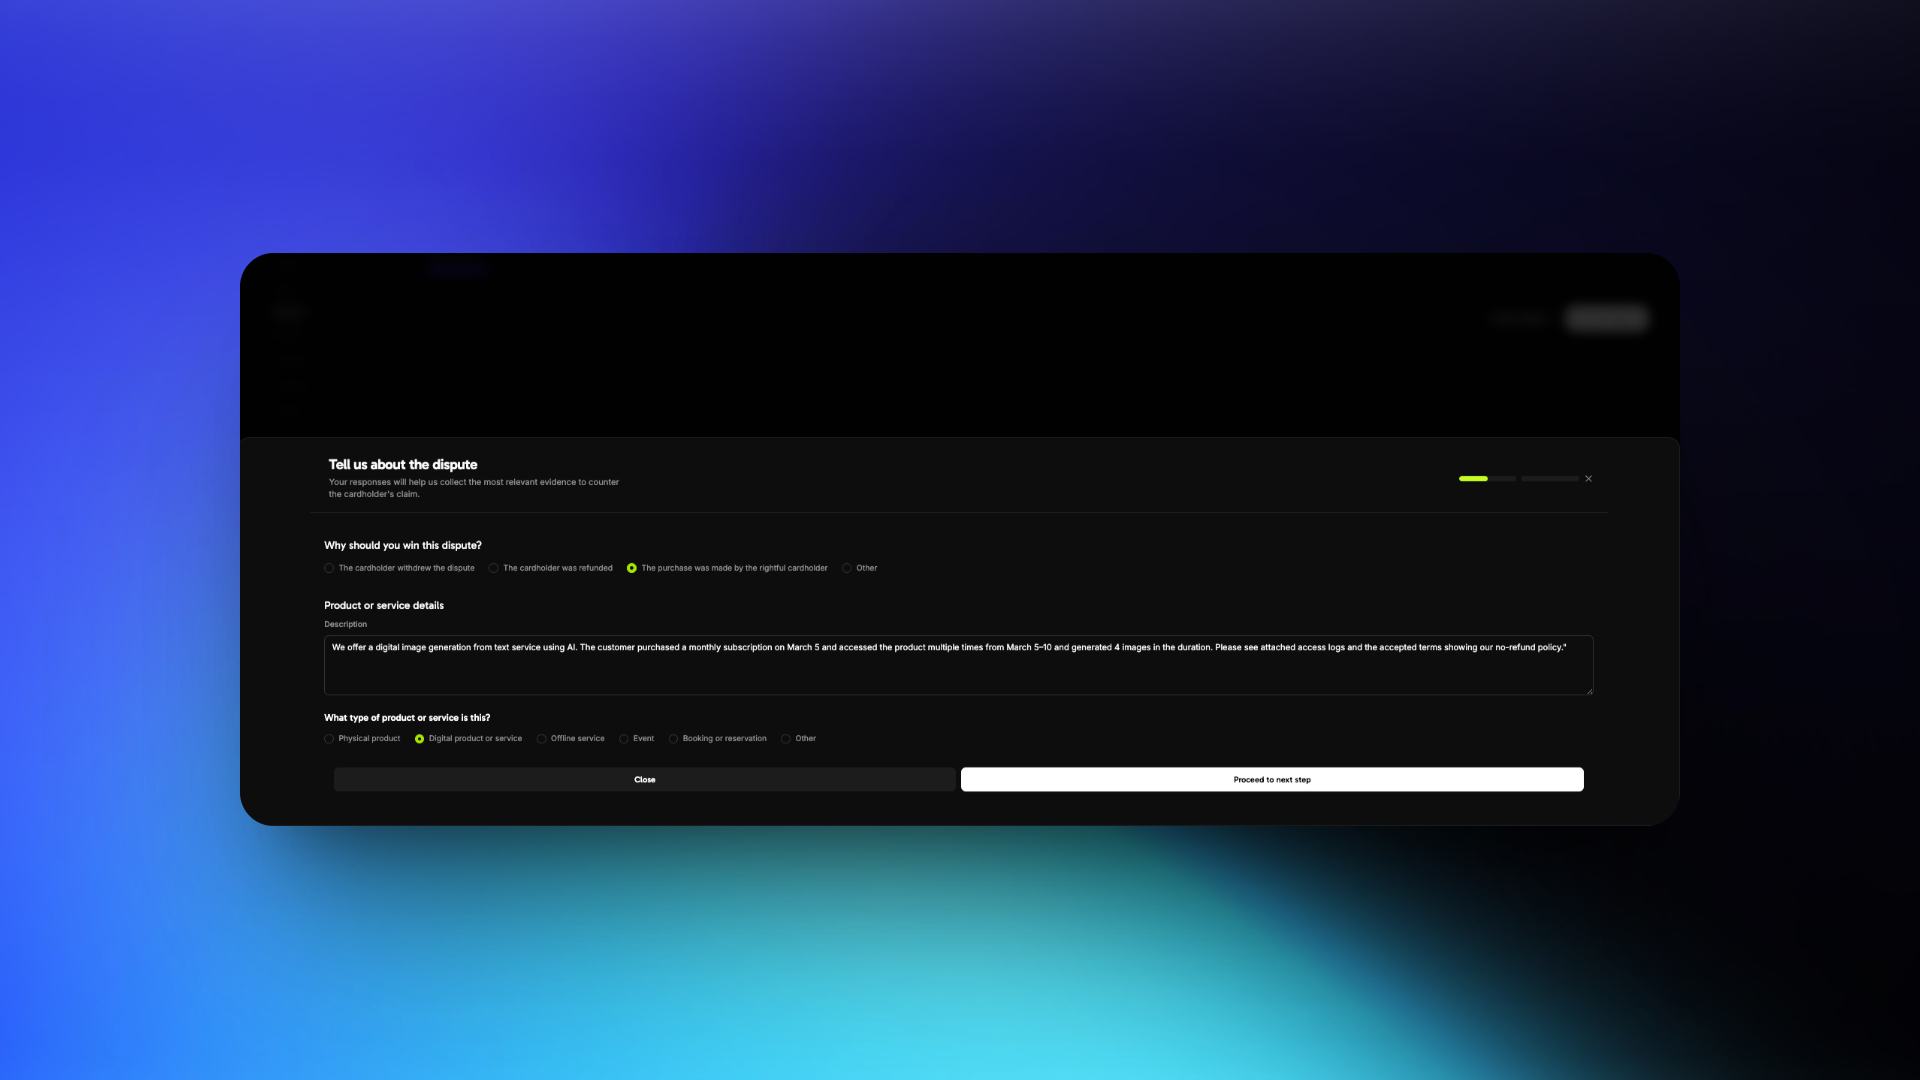
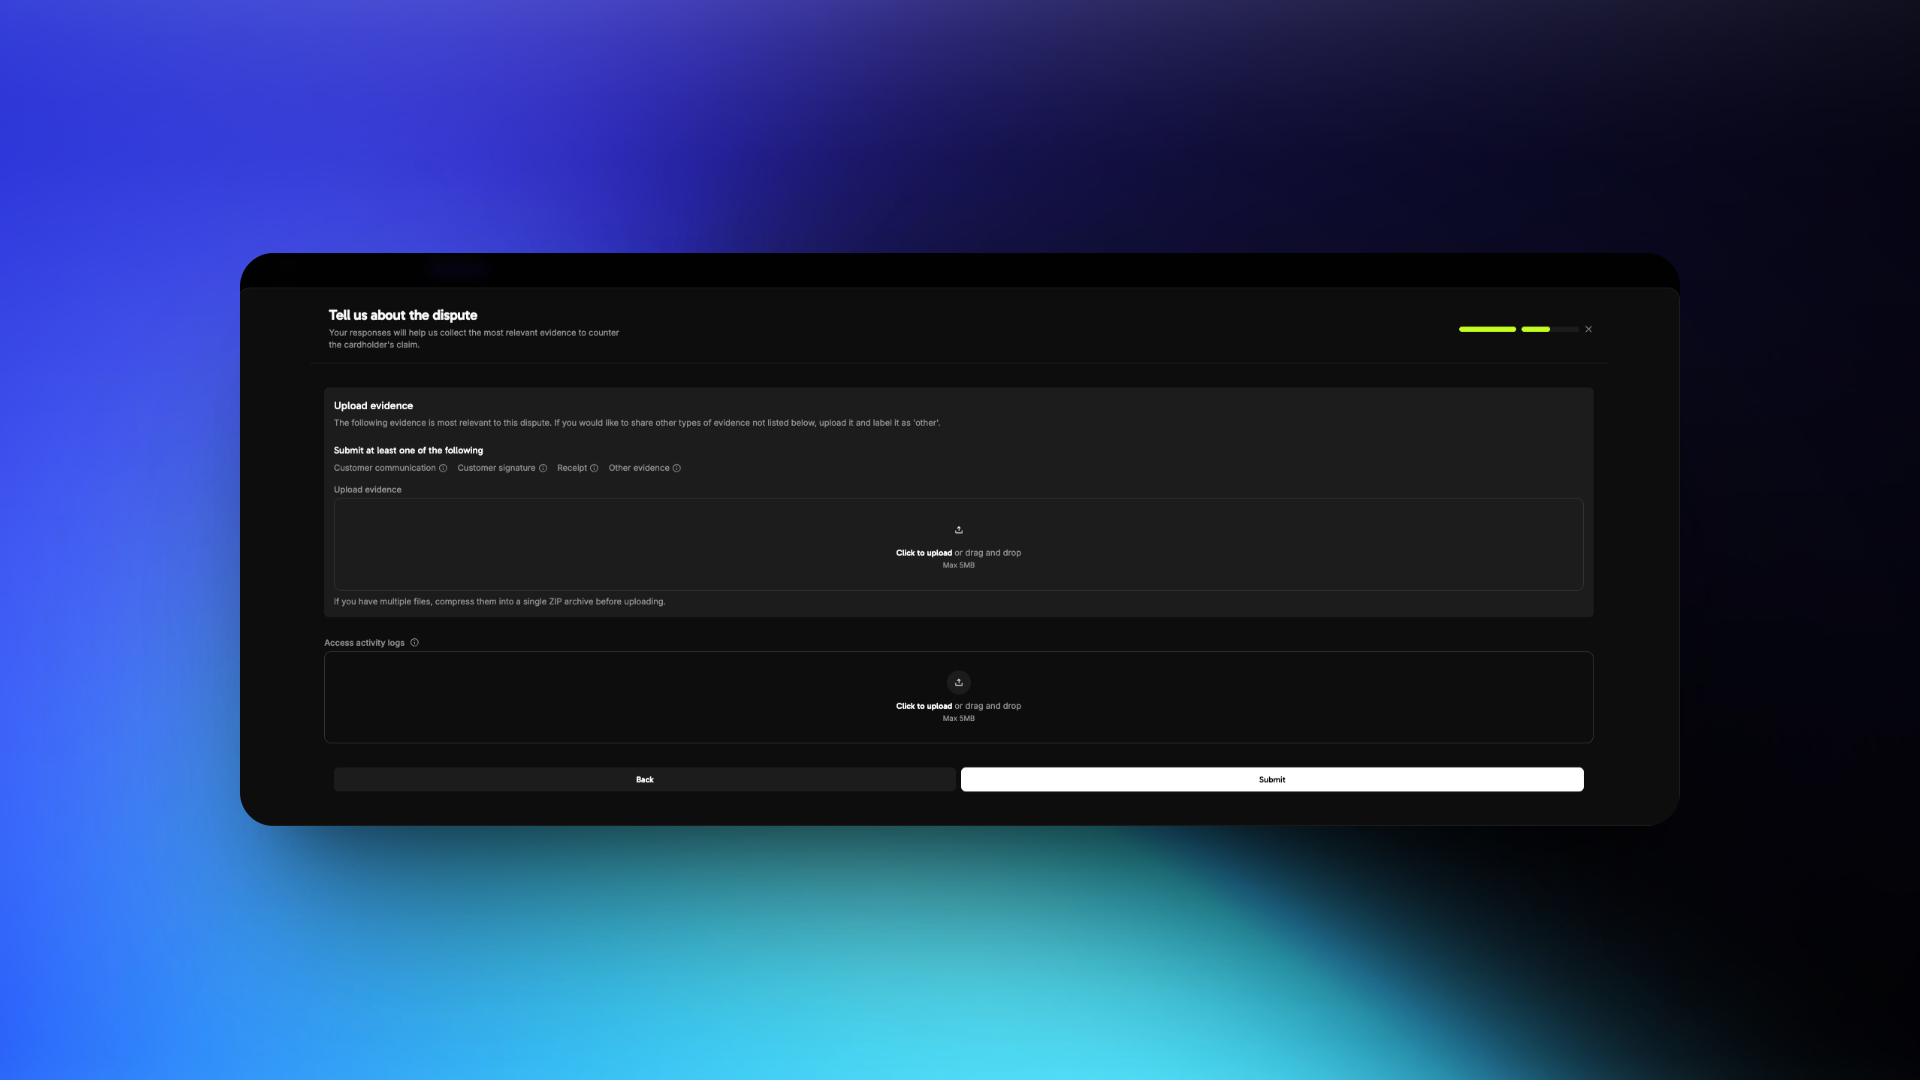
Clique em Counter Dispute e preencha o formulário. Primeiro, selecione por que você deve vencer a disputa e descreva o produto ou serviço. Em seguida, envie suas evidências e clique em Submit. Siga as Dispute Response Best Practices ao preparar as evidências.
Formulário de contestação de disputa perguntando por que você deve vencer a disputa, com uma descrição do produto ou serviço e o tipo de produto
Etapa de evidências da contestação de disputa com tipos de evidência, áreas de upload de arquivos, um upload de logs de atividade de acesso e o botão Submit
Depois que você envia as evidências, o status da disputa muda para Dispute challenged enquanto a bandeira de cartão a analisa.

Práticas recomendadas para responder a disputas

1

Understand the Dispute Reason

Analise cuidadosamente o motivo da disputa. Os motivos comuns incluem:

Fraudulent Transaction

O cliente alega que não autorizou a transação.

Product/Service Not Received

O cliente alega que não recebeu o produto ou serviço após o pagamento.

Not as Described

O cliente alega que o produto ou serviço é diferente do que foi anunciado.
Sua resposta deve abordar o motivo específico. Não envie evidências genéricas ou não relacionadas.
2

Gather the Right Evidence

Concentre-se em evidências da identidade, do acesso e do uso pelo cliente.

Required Evidence

  • Invoice da compra
  • Detalhes do endereço IP, dispositivo e localização no momento da compra
  • Horários de login mostrando o acesso à sua plataforma ou serviço
  • Impressão digital do navegador ou dispositivo ou logs de atividade da conta
  • Transações anteriores bem-sucedidas do mesmo cliente ou conta
  • Terms of Service e Refund Policy aceitos no momento da compra
3

Craft a Clear Description

Focus Points

  • O que o cliente comprou
  • Quando e como ele acessou o produto
  • Por que a alegação da disputa é imprecisa
Mantenha uma linguagem factual e profissional. Evite declarações emocionais ou acusatórias.

Example Response

“Oferecemos um serviço de geração de imagens digitais a partir de texto usando IA. O cliente comprou uma assinatura mensal em 5 de março e acessou o produto várias vezes entre 5 e 10 de março, gerando 4 imagens durante esse período. Consulte os logs de acesso anexados e os termos aceitos que mostram nossa política de não reembolso.”
4

Format and Submit Evidence

Submission Guidelines

  • Use apenas arquivos PDF, JPG, PNG ou ZIP
  • Identifique cada arquivo claramente, por exemplo Login_Log_March_5.pdf
  • Envie somente arquivos relevantes e organizados
  • Mantenha cada arquivo abaixo de 5 MB
  • Para enviar vários arquivos de um tipo de evidência, compacte-os em um único arquivo ZIP
  • Não inclua links ou URLs

Avoid These Errors

  • Ignorar o motivo real da disputa
  • Usar declarações vagas ou emocionais
  • Enviar arquivos não relacionados ou desestruturados
  • Fornecer links em vez de arquivos

Strengthen Your Case

  • Inclua horários com fuso horário para comprovar os períodos de acesso
  • Destaque qualquer etapa de autenticação de dois fatores ou verificação
  • Compartilhe a comunicação de recusa de reembolso se ela estiver de acordo com sua política
  • Mantenha suas políticas visíveis para comprovar que o cliente as aceitou

Visa Rapid Dispute Resolution (RDR)

Visa Rapid Dispute Resolution (RDR) resolve disputas Visa elegíveis antes que se tornem chargebacks formais. Quando um titular contesta um pagamento Visa com o banco, o RDR compara o valor com seu limite configurado. Se o valor for elegível, o RDR reembolsa o titular em seu nome, para que nenhum chargeback seja registrado.

Por que o RDR é importante

Disputas custam dinheiro e tempo às empresas digitais. Uma alta taxa de disputas também traz consequências além de cada pagamento perdido:

Financial Impact

Em cada disputa, o valor contestado mais uma taxa de disputa são deduzidos do seu saldo. A taxa de disputa não é reembolsada, mesmo que você vença.

Dispute Rate Penalties

As bandeiras de cartão monitoram seus níveis de disputa e fraude. Exceder os limites da Visa ou Mastercard coloca você em um programa de monitoramento com multas.

Account Risk

Uma taxa de disputas consistentemente alta pode levar a tarifas de processamento maiores, exigências de reserva ou encerramento da conta pelos processadores de pagamentos.

Operational Overhead

Cada disputa exige evidências, uma resposta por escrito e acompanhamento, o que consome tempo que poderia ser dedicado ao desenvolvimento do seu produto.
O Acquirer Monitoring Program (VAMP) da Visa contabiliza suas disputas e denúncias de fraude todos os meses em relação às suas transações liquidadas. Um comerciante com uma proporção de 1,5% ou mais e pelo menos 1.500 disputas e denúncias de fraude em um mês é sinalizado como excessivo. Na região CEMEA, os limites são uma proporção de 2,2% e pelo menos 150 disputas e denúncias de fraude no valor de USD 75.000 ou mais. A Visa cobra tarifas em todos os meses em que o comerciante permanece acima do limite.

Como o RDR funciona

1

Cardholder Initiates a Dispute

O cliente entra em contato com o banco para contestar uma transação Visa no extrato.
2

RDR Intercepts the Dispute

Antes que a disputa se torne um chargeback formal, o sistema RDR da Visa verifica se a transação é elegível para resolução automática de acordo com suas regras configuradas.
3

Automatic Refund Issued

Se o valor da transação for igual ou inferior ao seu limiar, o portador do cartão será reembolsado pela rede Visa, e a disputa será resolvida.
4

No Chargeback Recorded

Como a disputa é resolvida antes de se tornar um chargeback formal, ela não é contabilizada na sua taxa de disputas com a Visa.
Uma transação reembolsada por meio do RDR aparece como uma disputa perdida no seu dashboard da Dodo Payments, marcada como Resolved by RDR. Isso é esperado: o reembolso foi emitido automaticamente para evitar um chargeback formal, e o status “lost” indica que os fundos foram devolvidos ao titular. O webhook de disputa informa isso como dispute.lost com is_resolved_by_rdr: true. Uma taxa Visa RDR substitui a taxa de disputa para essas disputas.

Principais benefícios

O RDR muda o resultado de uma disputa Visa de baixo valor de quatro maneiras:

Configuração

O RDR usa um limiar em USD. Uma disputa da Visa cujo valor seja igual ou inferior ao seu limiar é resolvida automaticamente com um reembolso. Uma disputa acima do limiar segue o processo normal de disputa, para que você possa contestá-la com evidências.
Por exemplo, com um limite de $100: uma disputa de $75 é resolvida automaticamente (reembolsada), enquanto uma disputa de $150 segue o processo normal para que você a analise e responda.

Ativar o RDR para sua conta

O Visa RDR vem ativado por padrão em todas as contas da Dodo Payments com um limite de $100 USD. Qualquer disputa Visa de até $100 é resolvida automaticamente com um reembolso, sem nenhuma ação sua. Para consultar os preços, veja a página de preços da Dodo Payments.
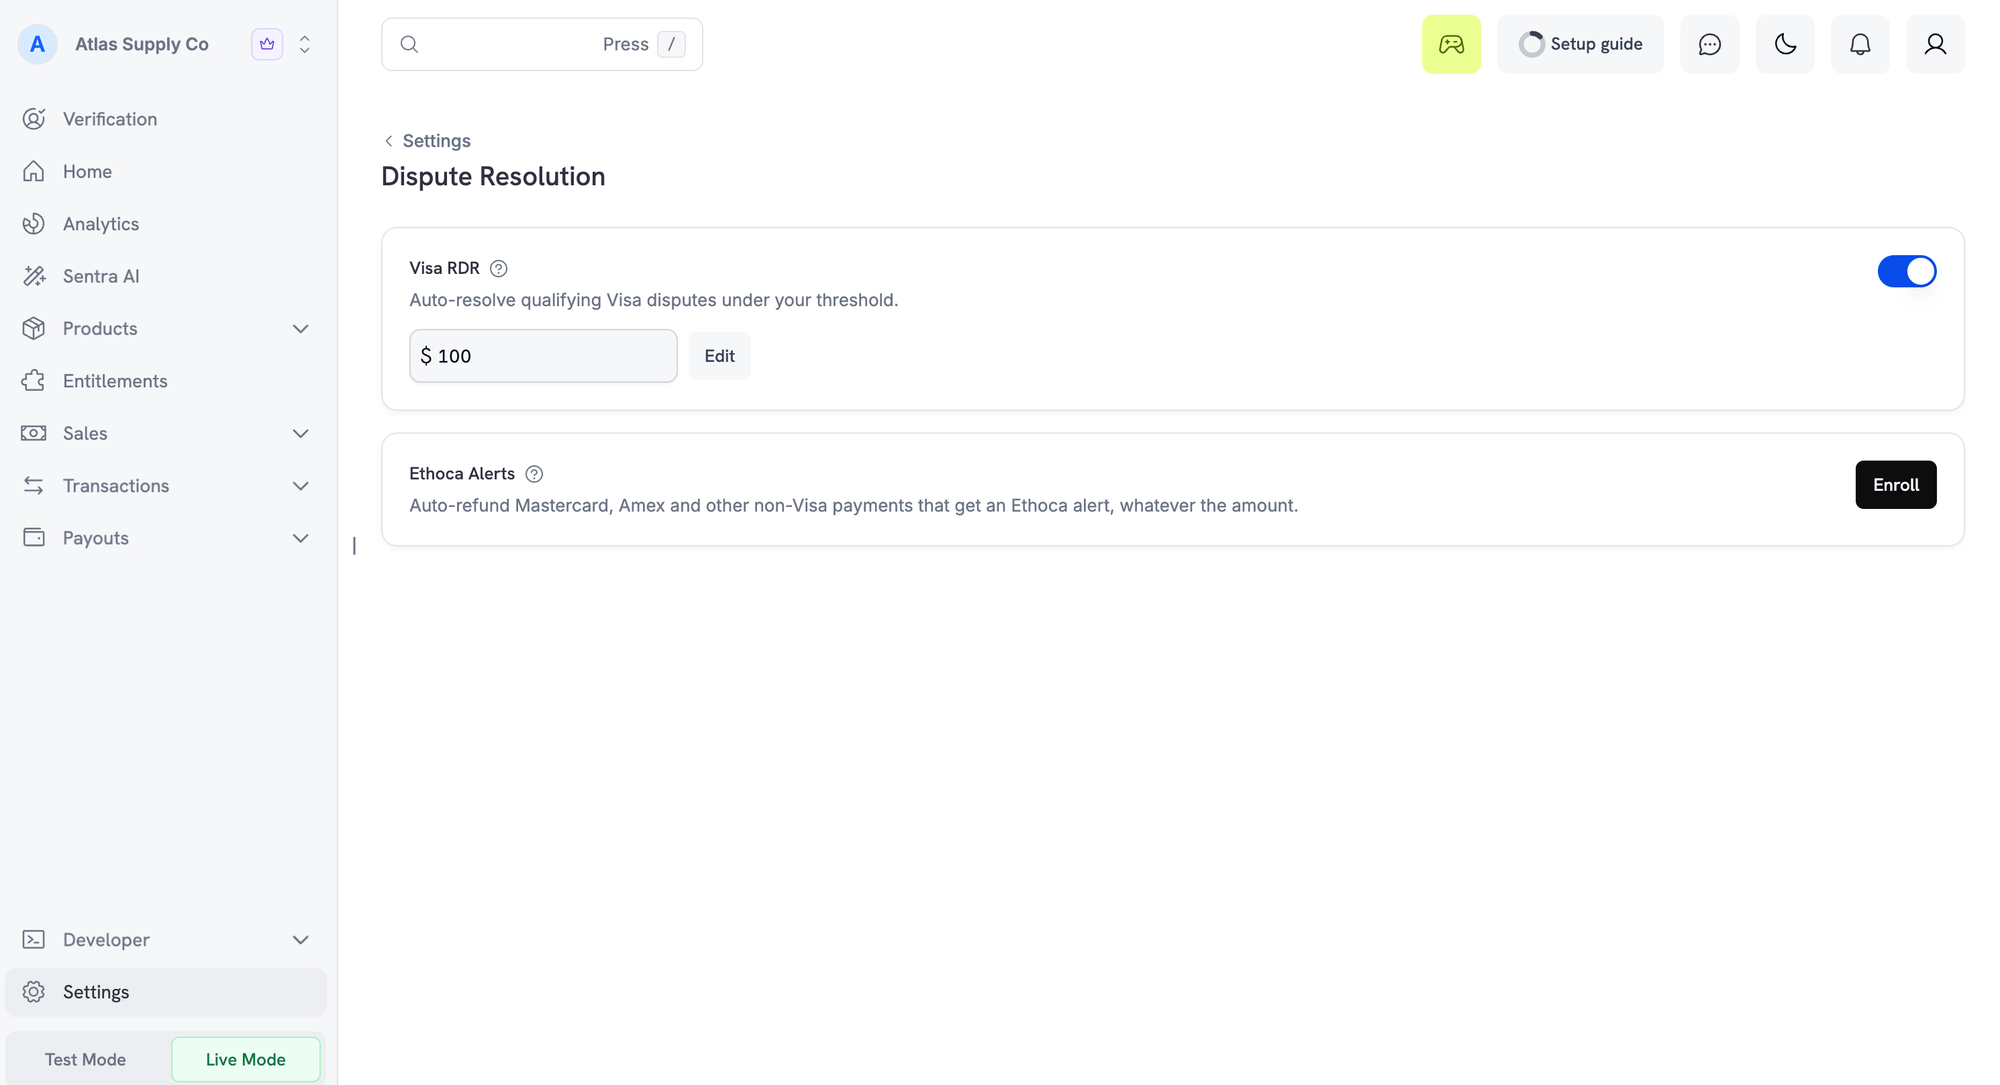
Configurações de resolução de disputas mostrando o botão do Visa RDR com um limite de $100 e o cartão Ethoca Alerts com um botão Enroll

Visa RDR on the Dispute Resolution settings page

Personalizar seu limite

Para alterar o limite do RDR:
1

Open the Dispute Resolution Settings

Acesse Settings → Dispute Resolution no seu dashboard da Dodo Payments e localize o cartão Visa RDR.
2

Edit the Threshold

Clique em Edit ao lado do limite atual e insira o novo valor em USD. As disputas Visa nesse valor ou abaixo dele são resolvidas automaticamente.
3

Save Your Changes

Salve o novo limite. Ele se aplica a todas as disputas Visa recebidas depois que você o salvar.
Para desativar o RDR, desligue o botão Visa RDR. Mantê-lo ativado protege sua taxa de disputas. Se a Dodo Payments tiver bloqueado as configurações do RDR para sua empresa, você não poderá alterá-las pelo dashboard; entre em contato com o suporte.
Comece com um limite próximo ao valor médio das suas transações e ajuste-o à medida que você entender seus padrões de disputa.

Perguntas frequentes

Não. Depois que uma transação é resolvida pelo RDR, ela é encerrada no nível da rede Visa. O emissor não processa outro chargeback para a mesma transação. Se o portador do cartão tentar novamente, o banco dele verá a resolução anterior e rejeitará a disputa. A Visa aplica isso upstream, portanto não há nada para você gerenciar.

Ethoca Alerts

O Visa RDR cobre apenas cartões Visa. Os Ethoca alerts oferecem a mesma proteção antes do chargeback para cartões Mastercard e outros cartões não Visa. A Ethoca é a rede de alertas da Mastercard. Quando um titular denuncia fraude ou contesta uma cobrança, o emissor envia um alerta antes de registrar um chargeback. A Dodo Payments então reembolsa o pagamento automaticamente, para que o chargeback nunca seja registrado. Os alertas vêm apenas de emissores que participam da Ethoca. A maioria dos alertas está relacionada a pagamentos Mastercard. Alertas em American Express e outros cartões não Visa são tratados da mesma maneira quando o emissor participa. As disputas Visa são sempre tratadas pelo Visa RDR.

Como funcionam os Ethoca Alerts

Depois que sua empresa é inscrita, todo alerta em um pagamento não Visa é resolvido automaticamente:
1

Cardholder Reports the Charge

O cliente informa ao banco que uma cobrança Mastercard ou outra cobrança não Visa é fraudulenta ou a contesta.
2

The Issuer Sends an Alert

Antes de registrar um chargeback, o emissor envia um alerta pela Ethoca. A Dodo Payments associa o alerta ao pagamento original usando os dados do cartão, o valor e o horário da transação.
3

The Payment Is Refunded in Full

A Dodo Payments reembolsa o valor total do pagamento ao titular. Não há limite: todo alerta associado é reembolsado, independentemente do valor.
4

Any Linked Subscription Is Cancelled

Se o pagamento pertencer a uma assinatura, ela será cancelada imediatamente. Uma assinatura ativa geraria o mesmo alerta novamente na próxima renovação.
5

The Alert Is Resolved

A Dodo Payments confirma o reembolso pela Ethoca, para que o emissor não registre um chargeback. A disputa não é contabilizada na sua proporção de chargebacks, o que ajuda a mantê-lo fora dos programas de monitoramento de chargebacks da Mastercard.
Se o pagamento já tiver sido reembolsado ou já estiver em disputa, o alerta será encerrado sem outro reembolso. Qualquer assinatura vinculada ainda será cancelada.
Inscrever-se significa aceitar reembolsos automáticos. Você não pode analisar um alerta nem contestá-lo com evidências. Para responder por conta própria a disputas em cartões não Visa, não se inscreva ou cancele a inscrição a qualquer momento.

O que você vê no dashboard

Um alerta Ethoca não aparece na aba Disputes, porque nenhuma disputa é criada. Em vez disso:

Ativar os Ethoca Alerts

Os Ethoca alerts são opt-in. Antes de se inscrever, sua empresa precisa ter pagamentos reais ativados e um descritor de extrato. Uma tarifa é aplicada a cada alerta. Para consultar os preços, veja a página de preços da Dodo Payments.
1

Open Dispute Resolution Settings

Acesse Settings → Dispute Resolution no seu dashboard da Dodo Payments e localize o cartão Ethoca Alerts. Somente editores e proprietários podem alterar essa configuração.
Configurações de resolução de disputas mostrando o cartão Ethoca Alerts com um botão Enroll

Ethoca Alerts on the Dispute Resolution settings page

2

Enroll

Clique em Enroll e confirme. Ao confirmar, você aceita que todo pagamento alertado seja reembolsado automaticamente.
3

Wait for Confirmation

Seu status será Pending enquanto a Ethoca confirma sua inscrição, o que leva de 2 a 4 dias úteis. Clique em Refresh para verificar. Os alertas não são reembolsados automaticamente até que seu status mostre Enrolled.

Cancelar a inscrição

Clique em Unenroll no mesmo cartão e confirme. A remoção geralmente é concluída em alguns minutos, e os alertas ainda podem chegar e ser reembolsados até que ela seja concluída. Você pode se inscrever novamente a qualquer momento. Se o dashboard informar que sua inscrição não pode ser removida por esse meio, entre em contato com o suporte.

Perguntas frequentes sobre Ethoca Alerts

O titular informou ao banco que contesta a cobrança. Uma assinatura ativa cobraria novamente na próxima renovação e geraria outro alerta e outro reembolso. Cancelá-la imediatamente interrompe esse ciclo. Isso também se aplica quando o alerta é encerrado sem reembolso porque o pagamento já havia sido reembolsado ou contestado.
Não. Inscrever-se nos Ethoca alerts significa que todo alerta associado será reembolsado automaticamente. Para responder por conta própria a disputas em cartões não Visa, cancele a inscrição na página Settings → Dispute Resolution. Você ainda pode contestar disputas Visa acima do seu limite do RDR.
Não. O Visa RDR trata das disputas Visa, e os Ethoca alerts tratam das disputas não Visa. Um único pagamento passa por apenas um deles.
Os alertas são reembolsados somente enquanto seu status de inscrição mostrar Enrolled. Alertas recebidos enquanto seu status estiver Pending não serão reembolsados. Alertas de pagamentos que não puderem ser associados a uma única transação seguirão o processo normal de disputa.
Nem todo emissor participa da Ethoca, portanto algumas disputas chegam como chargebacks sem um alerta prévio. Disputas iniciadas pelo titular antes da confirmação da sua inscrição também podem chegar como chargebacks. Responda a elas normalmente pela aba Disputes.

Deflections

Uma deflection interrompe uma disputa antes que ela seja registrada, sem reembolso. Quando um titular informa ao banco que não fez uma compra, o banco compara o pagamento com os detalhes do pedido e com as compras anteriores do cliente com você. Se as evidências mostrarem que o mesmo cliente fez a compra, o banco bloqueia a disputa. Você mantém o pagamento, e nada é contabilizado na sua taxa de disputas. Uma tarifa de deflection é aplicada.

Como funcionam as Deflections

1

Cardholder Questions a Charge

O cliente entra em contato com o banco sobre uma cobrança Visa ou Mastercard, geralmente porque não a reconhece ou acredita que seja uma fraude.
2

The Bank Looks Up the Order

O banco solicita os detalhes do pedido. A Dodo Payments responde automaticamente com o que foi comprado e quando, o total do pedido, os dados da conta do cliente e, quando disponível, o endereço IP usado no checkout. Muitas vezes, o titular reconhece a compra nesse momento e a consulta é encerrada.
3

The Network Checks Earlier Purchases

Se o titular continuar alegando fraude, a rede compara o pagamento com pagamentos anteriores não contestados do mesmo cliente para você. Quando pelo menos dois pagamentos anteriores compartilham detalhes importantes, como o endereço IP e o endereço de e-mail, o banco bloqueia a disputa. A Visa faz isso por meio do Compelling Evidence 3.0, e a Mastercard por meio do First-Party Trust.
4

The Dispute Is Deflected

Nenhuma disputa é registrada e nenhum reembolso é emitido. A deflection não é contabilizada na sua taxa de disputas.
As deflections funcionam para clientes recorrentes. Um cliente de primeira compra não tem pagamentos anteriores para comparação, portanto uma alegação de fraude no primeiro pagamento não pode ser bloqueada dessa maneira.

O que você vê no dashboard

Uma deflection não cria disputa nem reembolso. Em vez disso:

Disponibilidade

Todas as empresas da Dodo Payments são inscritas automaticamente nas deflections. Não há nada para ativar ou configurar. Para consultar os preços, veja a página de preços da Dodo Payments.

Perguntas frequentes sobre Deflections

Isso é esperado. Uma deflection significa que a disputa foi bloqueada antes de ser registrada, portanto não há disputa para exibir. O e-mail da deflection é o seu registro desse evento.
Não. A disputa foi bloqueada a seu favor, portanto o pagamento permanece válido. Reembolsá-lo significa abrir mão da venda sem nenhum benefício.
Última modificação em 26 de setembro de 2026