Introduction

Una disputa, también llamada chargeback, comienza cuando un cliente solicita al emisor de su tarjeta que revierta un pago. Como tu Merchant of Record, Dodo Payments gestiona el proceso de disputa con las redes de tarjetas. Tú decides si aceptas o impugnas cada disputa y proporcionas las pruebas. Cuando se abre una disputa, el importe disputado y una comisión de disputa se deducen de tu saldo. La pestaña Disputes muestra el estado, el motivo y el ID de disputa de cada disputa de tu cuenta. Dodo Payments también proporciona tres herramientas que detienen las disputas antes de que se conviertan en chargebacks:
  • Visa Rapid Dispute Resolution (RDR) reembolsa automáticamente las disputas de Visa iguales o inferiores a tu umbral.
  • Ethoca Alerts reembolsa automáticamente los pagos de Mastercard y otros pagos que no sean de Visa cuando el emisor envía una alerta.
  • Deflections bloquea las reclamaciones por fraude en pagos de Visa y Mastercard antes de que se presenten, para que conserves los fondos.

Consultar y comprender las disputas

1

Open the Transactions Page

Ve a Transactions en tu dashboard y selecciona la pestaña Disputes. La lista muestra el importe, el estado, el ID de disputa, el pago asociado y la fecha de creación de cada disputa.
2

View Dispute Details

Haz clic en una disputa de la lista para abrir sus detalles: el ID de disputa, el ID de pago, el nombre y el correo electrónico del cliente, el motivo y las observaciones.
3

Access Associated Payment Information

Para consultar todos los detalles del pago disputado, haz clic en su ID en la columna Associated Payment.
Para consultar las disputas desde tu backend, usa List Disputes y Get Dispute Detail, o escucha los webhooks de disputas.

Responder a una disputa

Cuando un cliente abre una disputa, Dodo Payments te envía un correo electrónico y la disputa aparece en la pestaña Disputes con el estado Dispute opened.
Tienes 10 días para responder a una disputa después de que se cree. La cuenta atrás que aparece en la disputa de tu dashboard refleja el mismo plazo.
1

Check Your Dashboard

Ve a Transactions → Disputes y busca la nueva disputa.
2

Review the Email Notification

Revisa tu dirección de correo electrónico registrada para consultar la notificación de la disputa.
3

Choose Your Response

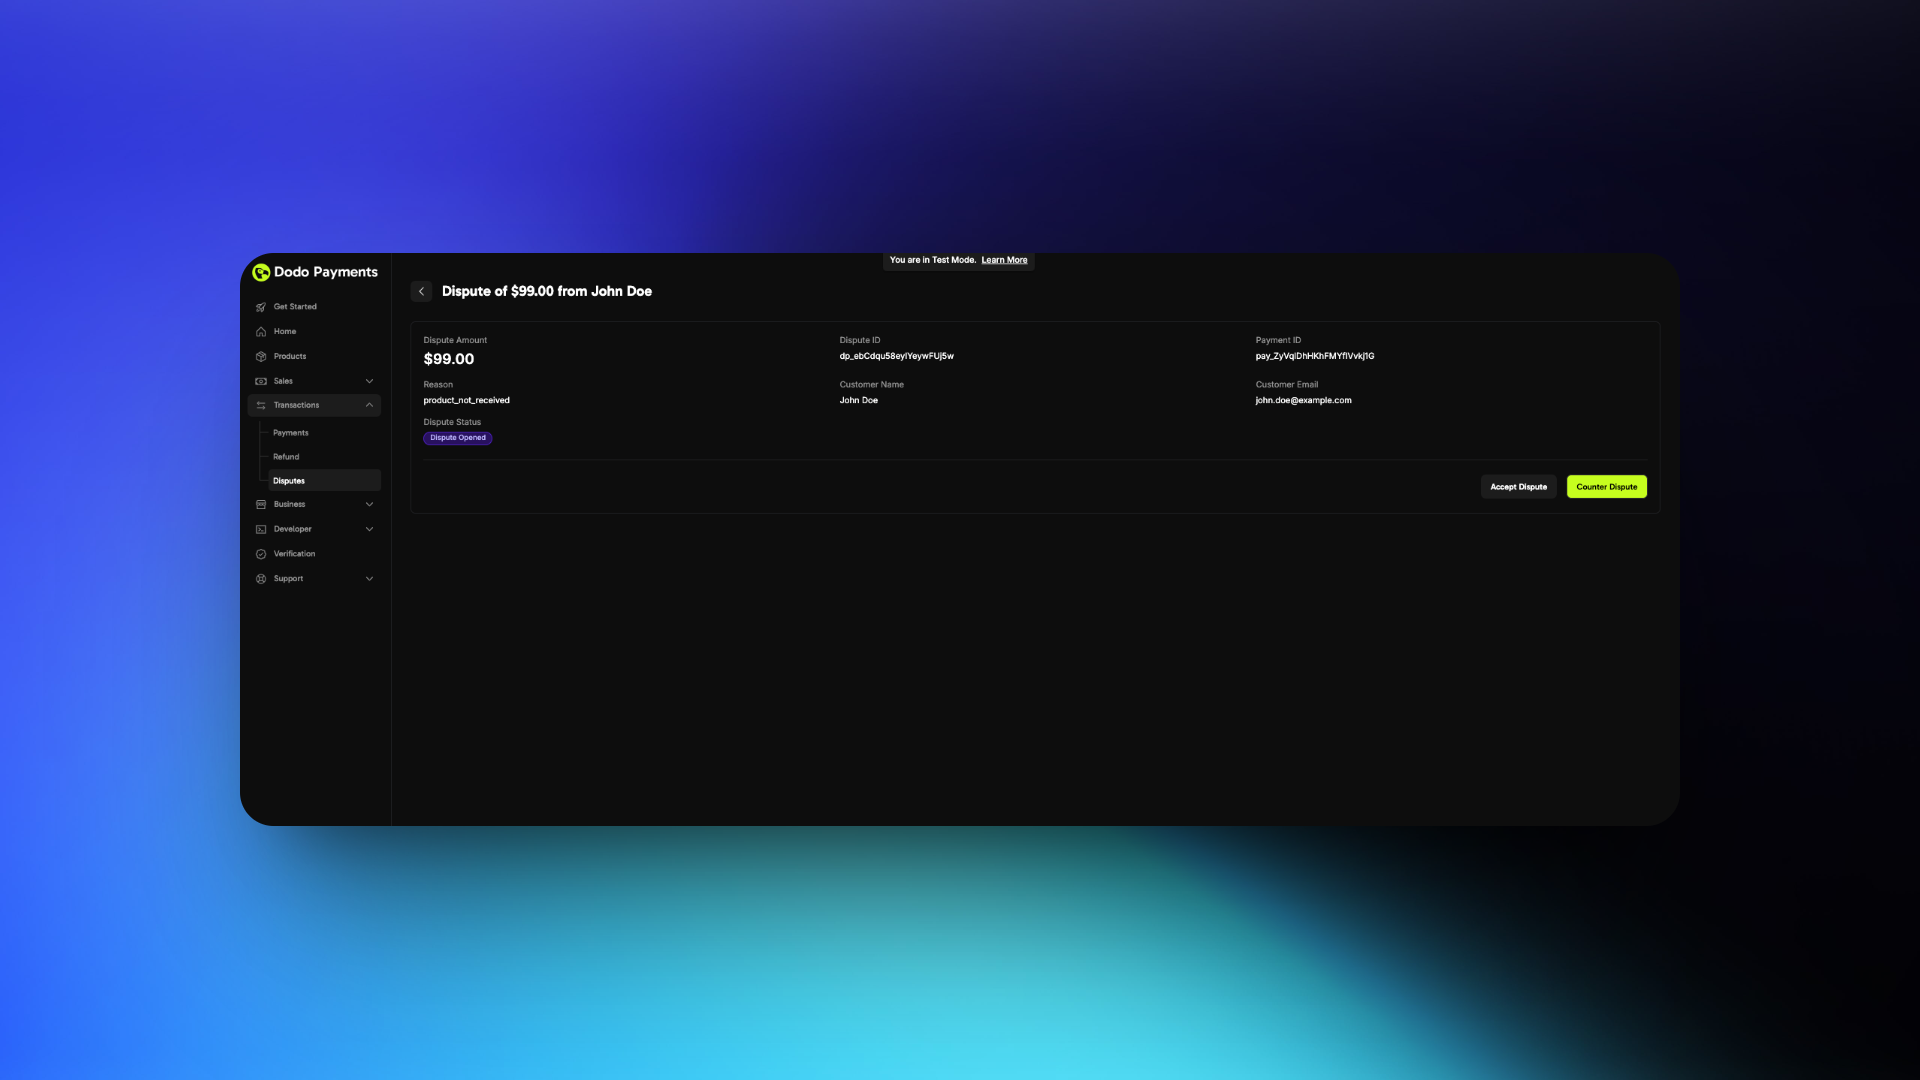
Abre la disputa. Puedes aceptarla o impugnarla.
Dispute details page showing the dispute amount, reason, customer, and payment ID, with the Accept Dispute and Counter Dispute buttons
4

If Accepting

Haz clic en Accept Dispute y confirma. El importe disputado se reembolsa al cliente, se aplica la comisión de disputa y pierdes la disputa. No se requiere ninguna otra acción.
5

If Countering

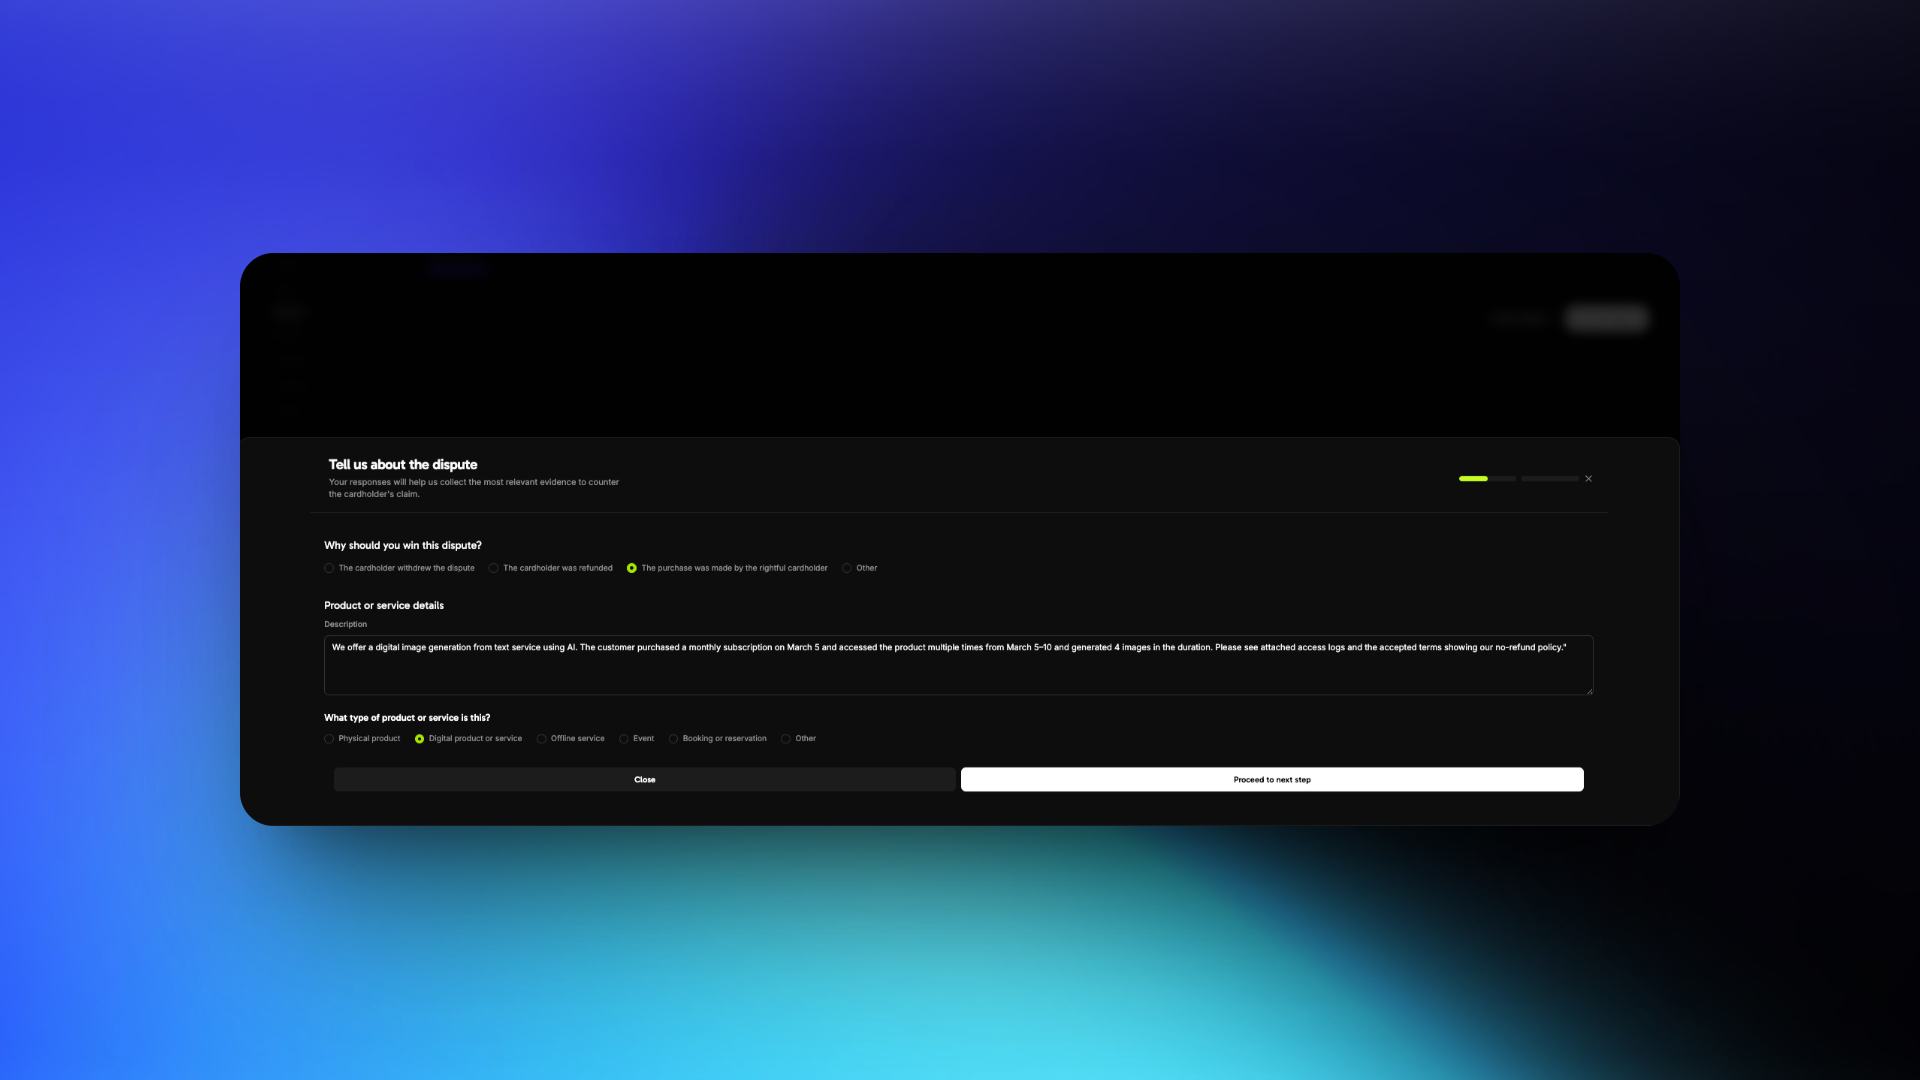
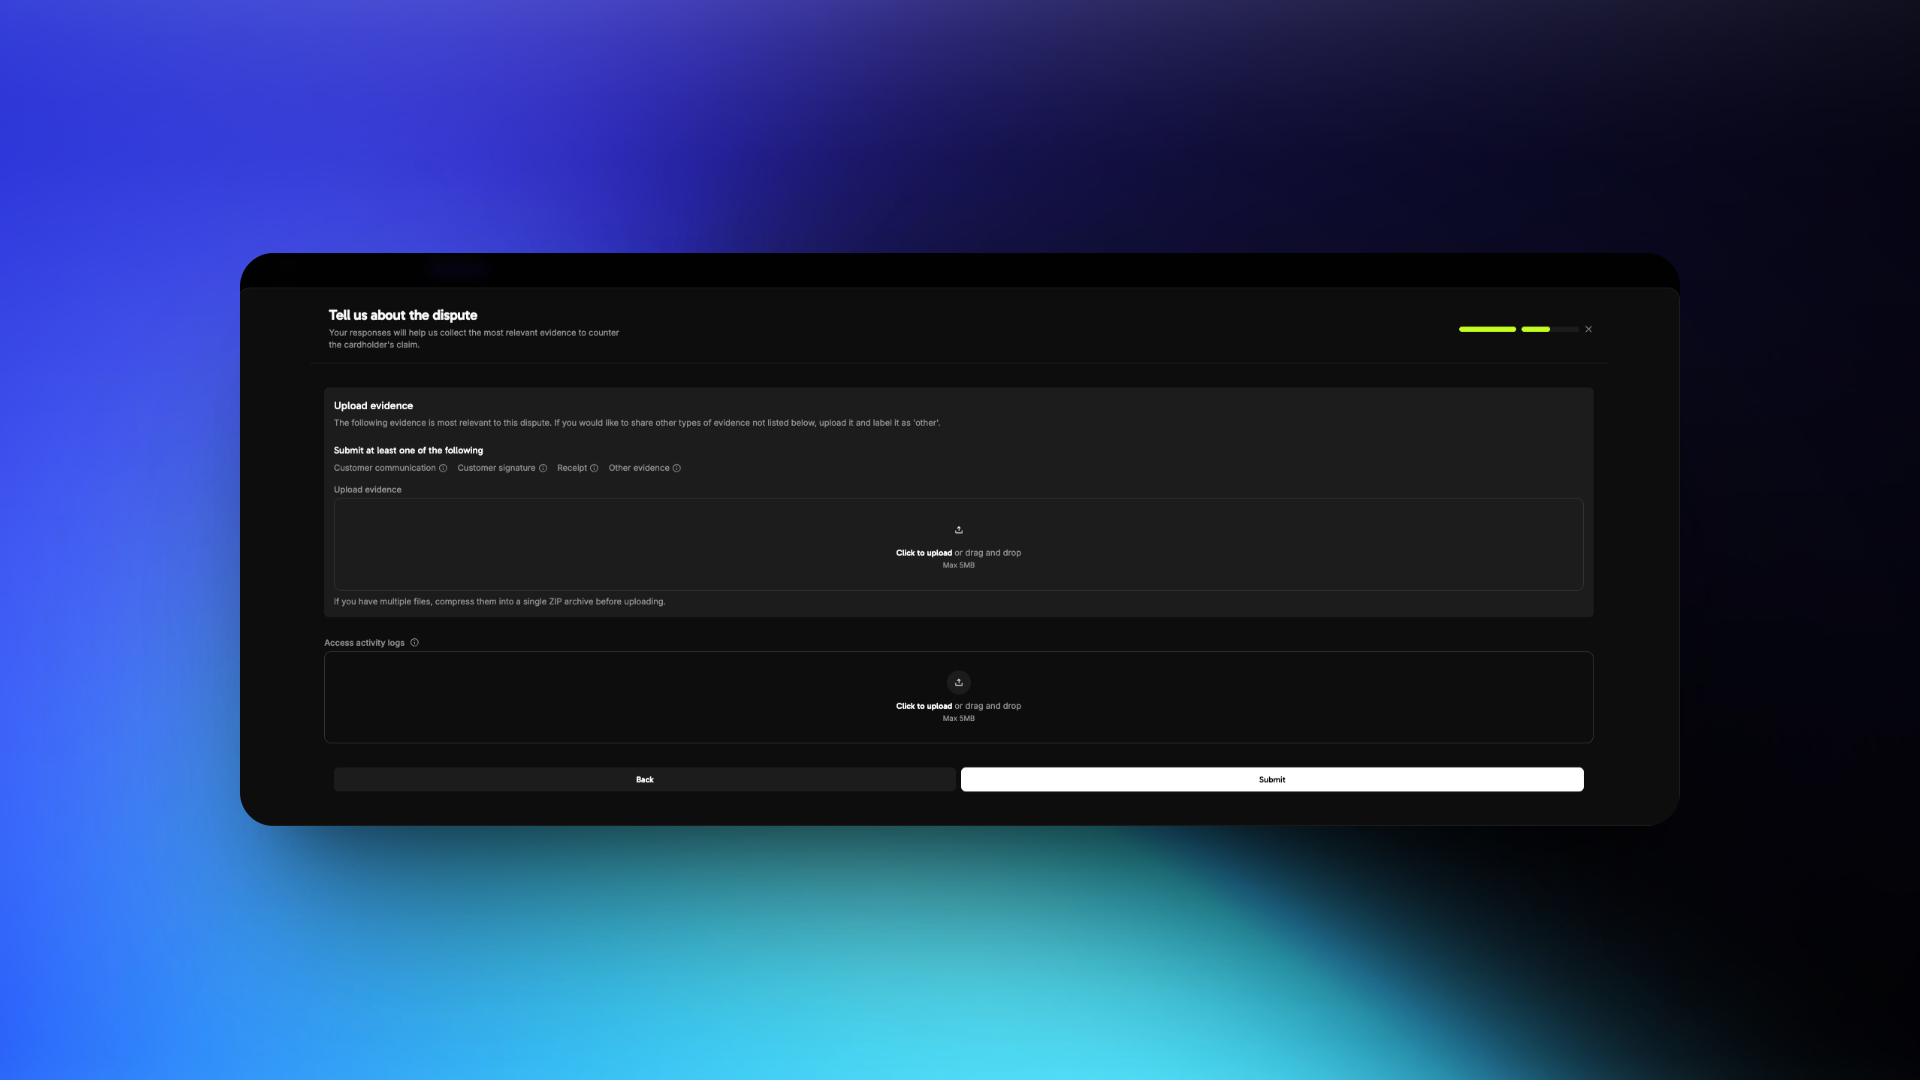
Haz clic en Counter Dispute y completa el formulario. Primero, selecciona por qué deberías ganar la disputa y describe el producto o servicio. Después, sube tus pruebas y haz clic en Submit. Sigue las Dispute Response Best Practices al preparar las pruebas.
Counter dispute form asking why you should win the dispute, with a product or service description and the product type
Counter dispute evidence step with evidence types, file upload areas, an access activity logs upload, and the Submit button
Después de enviar las pruebas, el estado de la disputa cambia a Dispute challenged mientras la red de tarjetas la revisa.

Prácticas recomendadas para responder a disputas

1

Understand the Dispute Reason

Revisa detenidamente el motivo de la disputa. Algunos motivos habituales son:

Fraudulent Transaction

El cliente afirma que no autorizó la transacción.

Product/Service Not Received

El cliente afirma que no recibió el producto o servicio después del pago.

Not as Described

El cliente afirma que el producto o servicio difiere de lo anunciado.
Tu respuesta debe abordar el motivo específico. No envíes pruebas genéricas o irrelevantes.
2

Gather the Right Evidence

Céntrate en las pruebas de la identidad, el acceso y el uso del cliente.

Required Evidence

  • Invoice de la compra
  • Detalles de la IP, el dispositivo y la ubicación en el momento de la compra
  • Marcas de tiempo de inicio de sesión que muestren el acceso a tu plataforma o servicio
  • Huella del navegador o dispositivo, o registros de actividad de la cuenta
  • Transacciones anteriores completadas correctamente por el mismo cliente o cuenta
  • Términos del servicio y política de reembolso aceptados en el momento de la compra
3

Craft a Clear Description

Focus Points

  • Qué compró el cliente
  • Cuándo y cómo accedió a ello
  • Por qué la reclamación de la disputa es inexacta
Mantén un lenguaje objetivo y profesional. Evita las afirmaciones emocionales o acusatorias.

Example Response

“Ofrecemos un servicio de generación de imágenes digitales a partir de texto mediante IA. El cliente compró una suscripción mensual el 5 de marzo, accedió al producto varias veces entre el 5 y el 10 de marzo y generó 4 imágenes durante ese periodo. Consulta los registros de acceso adjuntos y los términos aceptados, que muestran nuestra política de no reembolso.”
4

Format and Submit Evidence

Submission Guidelines

  • Usa únicamente archivos PDF, JPG, PNG o ZIP
  • Etiqueta cada archivo claramente, por ejemplo Login_Log_March_5.pdf
  • Envía solo archivos relevantes y organizados
  • Mantén cada archivo por debajo de 5 MB
  • Para subir varios archivos de un tipo de prueba, comprímelos en un único archivo ZIP
  • No incluyas enlaces ni URL

Avoid These Errors

  • Ignorar el motivo real de la disputa
  • Usar afirmaciones vagas o emocionales
  • Subir archivos irrelevantes o desorganizados
  • Proporcionar enlaces en lugar de archivos

Strengthen Your Case

  • Incluye marcas de tiempo con zona horaria para demostrar los plazos de acceso
  • Destaca cualquier paso de autenticación de dos factores o verificación
  • Comparte la comunicación de rechazo del reembolso si coincide con tu política
  • Mantén tus políticas visibles para poder demostrar que el cliente las aceptó

Visa Rapid Dispute Resolution (RDR)

Visa Rapid Dispute Resolution (RDR) resuelve las disputas de Visa elegibles antes de que se conviertan en chargebacks formales. Cuando un titular disputa un pago de Visa con su banco, RDR compara el importe con tu umbral configurado. Si el importe cumple los requisitos, RDR reembolsa al titular en tu nombre, por lo que no se presenta ningún chargeback.

Por qué es importante RDR

Las disputas cuestan tiempo y dinero a las empresas digitales. Una tasa de disputas elevada también tiene consecuencias que van más allá de cada pago perdido:

Financial Impact

Por cada disputa, el importe disputado más una comisión de disputa se deducen de tu saldo. La comisión de disputa no se reembolsa, incluso si ganas.

Dispute Rate Penalties

Las redes de tarjetas supervisan tus niveles de disputas y fraude. Superar los umbrales de Visa o Mastercard te incluye en un programa de supervisión con multas.

Account Risk

Una tasa de disputas constantemente elevada puede provocar comisiones de procesamiento más altas, requisitos de reserva o la cancelación de la cuenta por parte de los procesadores de pagos.

Operational Overhead

Cada disputa requiere pruebas, una respuesta escrita y seguimiento, lo que resta tiempo para desarrollar tu producto.
El Acquirer Monitoring Program (VAMP) de Visa cuenta cada mes tus disputas y reportes de fraude frente a tus transacciones liquidadas. Un comercio con una proporción de 1.5% o más y al menos 1,500 disputas y reportes de fraude en un mes se considera excesivo. En CEMEA, los límites son una proporción del 2.2% y al menos 150 disputas y reportes de fraude por un valor de USD 75,000 o más. Visa cobra comisiones por cada mes que el comercio permanezca por encima del umbral.

Cómo funciona RDR

1

Cardholder Initiates a Dispute

El cliente contacta con su banco para disputar una transacción de Visa que aparece en su extracto.
2

RDR Intercepts the Dispute

Antes de que la disputa se convierta en un chargeback formal, el sistema RDR de Visa comprueba si la transacción cumple los requisitos para una resolución automática según tus reglas configuradas.
3

Automatic Refund Issued

Si el importe de la transacción es igual o inferior a tu umbral, el titular de la tarjeta recibe un reembolso a través de la red de Visa y la disputa se resuelve.
4

No Chargeback Recorded

Como la disputa se resuelve antes de convertirse en un chargeback formal, no cuenta para tu tasa de disputas con Visa.
Una transacción reembolsada mediante RDR aparece como una disputa perdida en tu dashboard de Dodo Payments, marcada como Resolved by RDR. Esto es normal: el reembolso se emitió automáticamente para evitar un chargeback formal y el estado de “perdida” refleja que los fondos se devolvieron al titular. El webhook de disputa la informa como dispute.lost con is_resolved_by_rdr: true. Una comisión de Visa RDR sustituye a la comisión de disputa en estas disputas.

Ventajas principales

RDR cambia el resultado de una disputa de Visa de bajo importe de cuatro maneras:

Configuración

RDR utiliza un umbral en USD. Una disputa de Visa igual o inferior a tu umbral se resuelve automáticamente mediante un reembolso. Una disputa que supere el umbral sigue el proceso normal de disputas, por lo que puedes contrarrestarla con pruebas.
Por ejemplo, con un umbral de $100: una disputa de $75 se resuelve automáticamente (se reembolsa), mientras que una disputa de $150 continúa con normalidad para que la revises y respondas.

Activar RDR para tu cuenta

Visa RDR está activado de forma predeterminada en todas las cuentas de Dodo Payments con un umbral de $100 USD. Cualquier disputa de Visa por un importe igual o inferior a $100 se resuelve automáticamente con un reembolso, sin que tengas que realizar ninguna acción. Para consultar los precios, visita la página de precios de Dodo Payments.
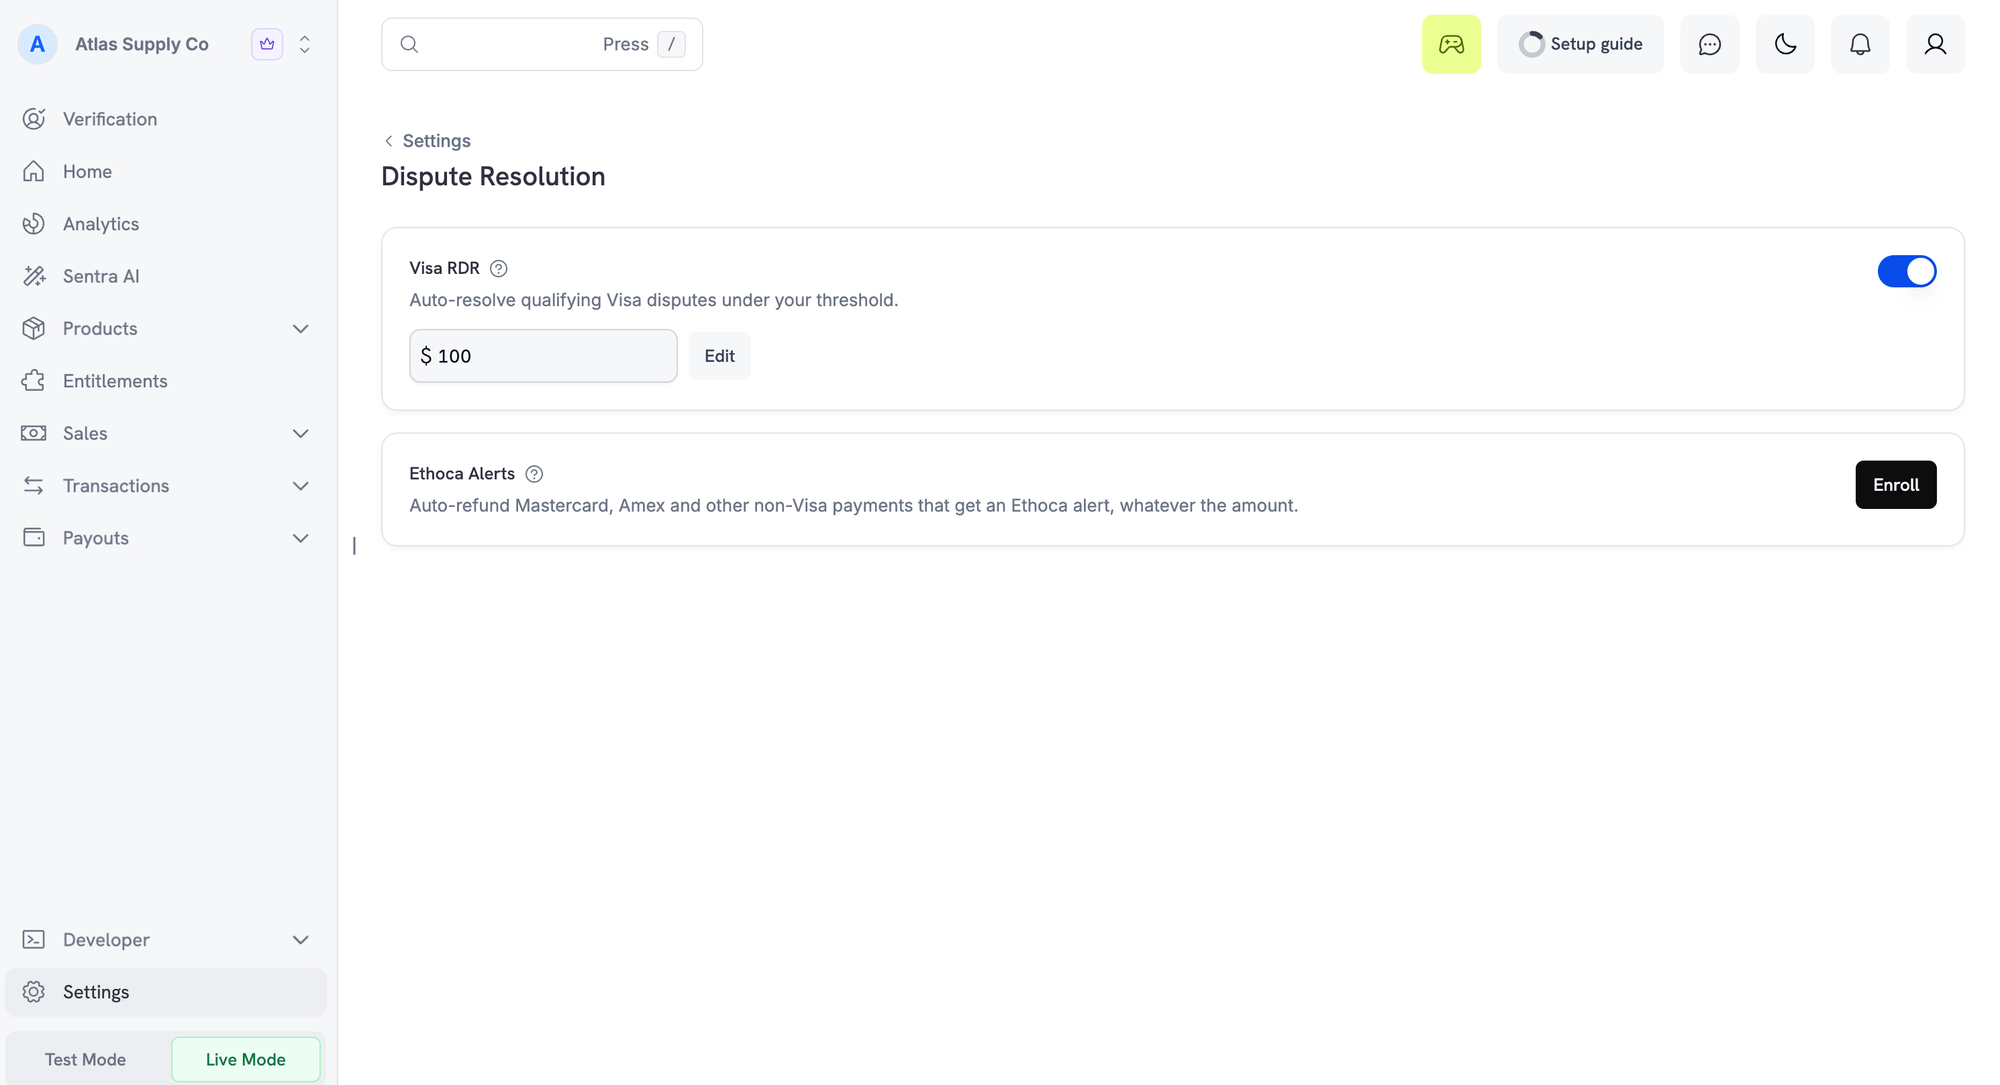
Dispute Resolution settings showing the Visa RDR toggle with a $100 threshold and the Ethoca Alerts card with an Enroll button

Visa RDR on the Dispute Resolution settings page

Personalizar tu umbral

Para cambiar el umbral de RDR:
1

Open the Dispute Resolution Settings

Ve a Settings → Dispute Resolution en tu dashboard de Dodo Payments y busca la tarjeta Visa RDR.
2

Edit the Threshold

Haz clic en Edit junto al umbral actual e introduce el nuevo importe en USD. Las disputas de Visa por un importe igual o inferior se resuelven automáticamente.
3

Save Your Changes

Guarda el nuevo umbral. Se aplica a todas las disputas de Visa que lleguen después de guardarlo.
Para desactivar RDR, desactiva el interruptor Visa RDR. Mantenerlo activado protege tu tasa de disputas. Si Dodo Payments ha bloqueado la configuración de RDR para tu empresa, no puedes cambiarla desde el dashboard; contacta con soporte.
Empieza con un umbral cercano al valor medio de tus transacciones y ajústalo a medida que conozcas tus patrones de disputas.

Preguntas frecuentes

No. Una vez que una transacción se resuelve mediante RDR, queda cerrada a nivel de la red de Visa. El emisor no procesa otro chargeback para la misma transacción. Si el titular de la tarjeta vuelve a intentarlo, su banco ve la resolución anterior y rechaza la disputa. Visa aplica esta medida de forma preventiva, por lo que no tienes nada que gestionar.

Ethoca Alerts

Visa RDR solo cubre las tarjetas Visa. Las Ethoca alerts te ofrecen la misma protección antes del chargeback para Mastercard y otras tarjetas que no sean Visa. Ethoca es la red de alertas de Mastercard. Cuando un titular denuncia un fraude o disputa un cargo, el emisor de su tarjeta envía una alerta antes de presentar un chargeback. Dodo Payments reembolsa el pago automáticamente, por lo que el chargeback nunca se presenta. Las alertas solo proceden de emisores de tarjetas que participan en Ethoca. La mayoría de las alertas corresponden a pagos de Mastercard. Las alertas de American Express y otras tarjetas que no sean Visa se gestionan de la misma manera cuando el emisor participa. Las disputas de Visa siempre se gestionan mediante Visa RDR.

Cómo funcionan las Ethoca Alerts

Después de inscribir tu empresa, cada alerta de un pago que no sea de Visa se resuelve automáticamente:
1

Cardholder Reports the Charge

El cliente informa a su banco de que un cargo de Mastercard u otra tarjeta que no sea Visa es fraudulento, o lo disputa.
2

The Issuer Sends an Alert

Antes de presentar un chargeback, el emisor envía una alerta a través de Ethoca. Dodo Payments la relaciona con el pago original mediante los datos de la tarjeta, el importe y la hora de la transacción.
3

The Payment Is Refunded in Full

Dodo Payments reembolsa el importe total del pago al titular. No hay umbral: cada alerta relacionada se reembolsa, independientemente del importe.
4

Any Linked Subscription Is Cancelled

Si el pago pertenece a una suscripción, la suscripción se cancela de inmediato. Una suscripción activa generaría la misma alerta en la siguiente renovación.
5

The Alert Is Resolved

Dodo Payments confirma el reembolso a través de Ethoca, por lo que el emisor no presenta un chargeback. La disputa no cuenta para tu proporción de chargebacks, lo que ayuda a mantenerte fuera de los programas de supervisión de chargebacks de Mastercard.
Si el pago ya se reembolsó o ya está en disputa, la alerta se cierra sin otro reembolso. Cualquier suscripción vinculada se cancela igualmente.
Inscribirte implica aceptar los reembolsos automáticos. No puedes revisar una alerta ni impugnarla con pruebas. Para responder tú mismo a las disputas de tarjetas que no sean Visa, no te inscribas o cancela la inscripción en cualquier momento.

Lo que aparece en el dashboard

Una alerta de Ethoca no aparece en la pestaña Disputes, porque no se crea ninguna disputa. En su lugar:

Activar Ethoca Alerts

Las Ethoca alerts son opcionales. Antes de inscribirte, tu empresa debe tener habilitados los pagos reales y un descriptor del extracto. Se aplica una comisión por cada alerta. Para consultar los precios, visita la página de precios de Dodo Payments.
1

Open Dispute Resolution Settings

Ve a Settings → Dispute Resolution en tu dashboard de Dodo Payments y busca la tarjeta Ethoca Alerts. Solo los editores y propietarios pueden cambiar esta configuración.
Dispute Resolution settings showing the Ethoca Alerts card with an Enroll button

Ethoca Alerts on the Dispute Resolution settings page

2

Enroll

Haz clic en Enroll y confirma. Al confirmar, aceptas que cada pago alertado se reembolse automáticamente.
3

Wait for Confirmation

Tu estado muestra Pending mientras Ethoca confirma tu inscripción, lo que tarda de 2 a 4 días laborables. Haz clic en Refresh para comprobarlo. Las alertas no se reembolsan automáticamente hasta que tu estado muestre Enrolled.

Cancelar la inscripción

Haz clic en Unenroll en la misma tarjeta y confirma. La eliminación suele completarse en unos minutos, y las alertas aún pueden llegar y reembolsarse hasta que se complete. Puedes volver a inscribirte en cualquier momento. Si el dashboard indica que no se puede eliminar tu inscripción desde allí, contacta con soporte.

Preguntas frecuentes sobre Ethoca Alerts

El titular informó a su banco de que disputa el cargo. Una suscripción activa volvería a facturarse en la siguiente renovación y generaría otra alerta y otro reembolso. Cancelarla de inmediato detiene ese ciclo. Esto también se aplica cuando la alerta se cierra sin reembolso porque el pago ya se había reembolsado o disputado.
No. Inscribirse en Ethoca alerts significa que cada alerta relacionada se reembolsa automáticamente. Para responder tú mismo a las disputas de tarjetas que no sean Visa, cancela la inscripción en la página Settings → Dispute Resolution. Aún puedes impugnar las disputas de Visa que superen tu umbral de RDR.
No. Visa RDR gestiona las disputas de Visa y las Ethoca alerts gestionan las disputas que no sean de Visa. Un mismo pago solo pasa por una de ellas.
Las alertas solo se reembolsan mientras tu estado de inscripción muestre Enrolled. Las alertas que llegan mientras tu estado es Pending no se reembolsan. Las alertas de pagos que no se pueden relacionar con una única transacción siguen el proceso de disputa normal.
No todos los emisores participan en Ethoca, por lo que algunas disputas llegan como chargebacks sin una alerta previa. Las disputas que el titular planteó antes de que se confirmara tu inscripción también pueden llegar como chargebacks. Responde a ellas desde la pestaña Disputes como de costumbre.

Deflections

Una deflection detiene una disputa antes de que se presente, sin emitir un reembolso. Cuando un titular informa a su banco de que no realizó una compra, el banco compara el pago con los detalles del pedido y las compras anteriores que el cliente te haya hecho. Si las pruebas muestran que el mismo cliente realizó la compra, el banco bloquea la disputa. Conservas el pago y nada cuenta para tu tasa de disputas. Se aplica una comisión de deflection.

Cómo funcionan las deflections

1

Cardholder Questions a Charge

El cliente contacta con su banco por un cargo de Visa o Mastercard, normalmente porque no lo reconoce o cree que es un fraude.
2

The Bank Looks Up the Order

El banco solicita los detalles del pedido. Dodo Payments responde automáticamente con lo que se compró y cuándo, el total del pedido, los datos de la cuenta del cliente y, cuando está disponible, la dirección IP utilizada durante el pago. A menudo, el titular reconoce la compra en este momento y la consulta termina.
3

The Network Checks Earlier Purchases

Si el titular sigue reclamando fraude, la red compara el pago con los pagos anteriores no disputados del mismo cliente. Cuando al menos dos pagos anteriores comparten datos clave, como la dirección IP y el correo electrónico, el banco bloquea la disputa. Visa lo hace mediante Compelling Evidence 3.0 y Mastercard mediante First-Party Trust.
4

The Dispute Is Deflected

No se presenta ninguna disputa ni se emite ningún reembolso. La deflection no cuenta para tu tasa de disputas.
Las deflections funcionan con clientes recurrentes. Un cliente nuevo no tiene pagos anteriores con los que comparar, por lo que una reclamación de fraude en su primer pago no se puede bloquear de esta manera.

Lo que aparece en el dashboard

Una deflection no crea ninguna disputa ni reembolso. En su lugar:

Disponibilidad

Todas las empresas de Dodo Payments se inscriben automáticamente en las deflections. No hay nada que activar ni configurar. Para consultar los precios, visita la página de precios de Dodo Payments.

Preguntas frecuentes sobre deflections

Es normal. Una deflection significa que la disputa se bloqueó antes de presentarse, por lo que no hay ninguna disputa que mostrar. El correo electrónico de la deflection es tu registro.
No. La disputa se bloqueó a tu favor, por lo que el pago se mantiene. Reembolsarlo implica renunciar a la venta sin ningún beneficio.
Última modificación el 26 de septiembre de 2026