Introduction

En tvist, även kallad chargeback, börjar när en kund ber sin kortutgivare att återföra en betalning. Som din Merchant of Record hanterar Dodo Payments tvistprocessen med kortnätverken. Du avgör om du ska acceptera eller bestrida varje tvist och tillhandahåller bevisningen. När en tvist öppnas dras det omtvistade beloppet och en tvistavgift från ditt saldo. Fliken Disputes visar status, anledning och tvist-ID för varje tvist på ditt konto. Dodo Payments tillhandahåller också tre verktyg som stoppar tvister innan de blir chargebacks:
  • Visa Rapid Dispute Resolution (RDR) återbetalar Visa-disputes på eller under din tröskel automatiskt.
  • Ethoca Alerts återbetalar Mastercard- och andra betalningar som inte är Visa automatiskt när utfärdaren skickar en alert.
  • Deflections blockerar bedrägerikrav för Visa- och Mastercard-betalningar innan de lämnas in, så att du behåller pengarna.

Visa och förstå tvister

1

Open the Transactions Page

Gå till Transactions i din dashboard och välj fliken Disputes. Listan visar belopp, status, tvist-ID, tillhörande betalning och skapandedatum för varje tvist.
2

View Dispute Details

Klicka på en tvist i listan för att öppna dess detaljer: tvist-ID, payment-ID, kundens namn och e-postadress, anledning och kommentarer.
3

Access Associated Payment Information

Om du vill se fullständiga detaljer om den omtvistade betalningen klickar du på dess ID i kolumnen Associated Payment.
Om du vill läsa tvister från din backend använder du List Disputes och Get Dispute Detail, eller lyssnar efter dispute webhooks.

Besvara en tvist

När en kund öppnar en tvist skickar Dodo Payments ett e-postmeddelande till dig, och tvisten visas på fliken Disputes med statusen Dispute opened.
Du har 10 dagar på dig att svara på en tvist efter att den skapats. Nedräkningen som visas för tvisten i din dashboard motsvarar samma tidsperiod.
1

Check Your Dashboard

Gå till Transactions → Disputes och leta upp den nya tvisten.
2

Review the Email Notification

Kontrollera din registrerade e-postadress efter tvistaviseringen.
3

Choose Your Response

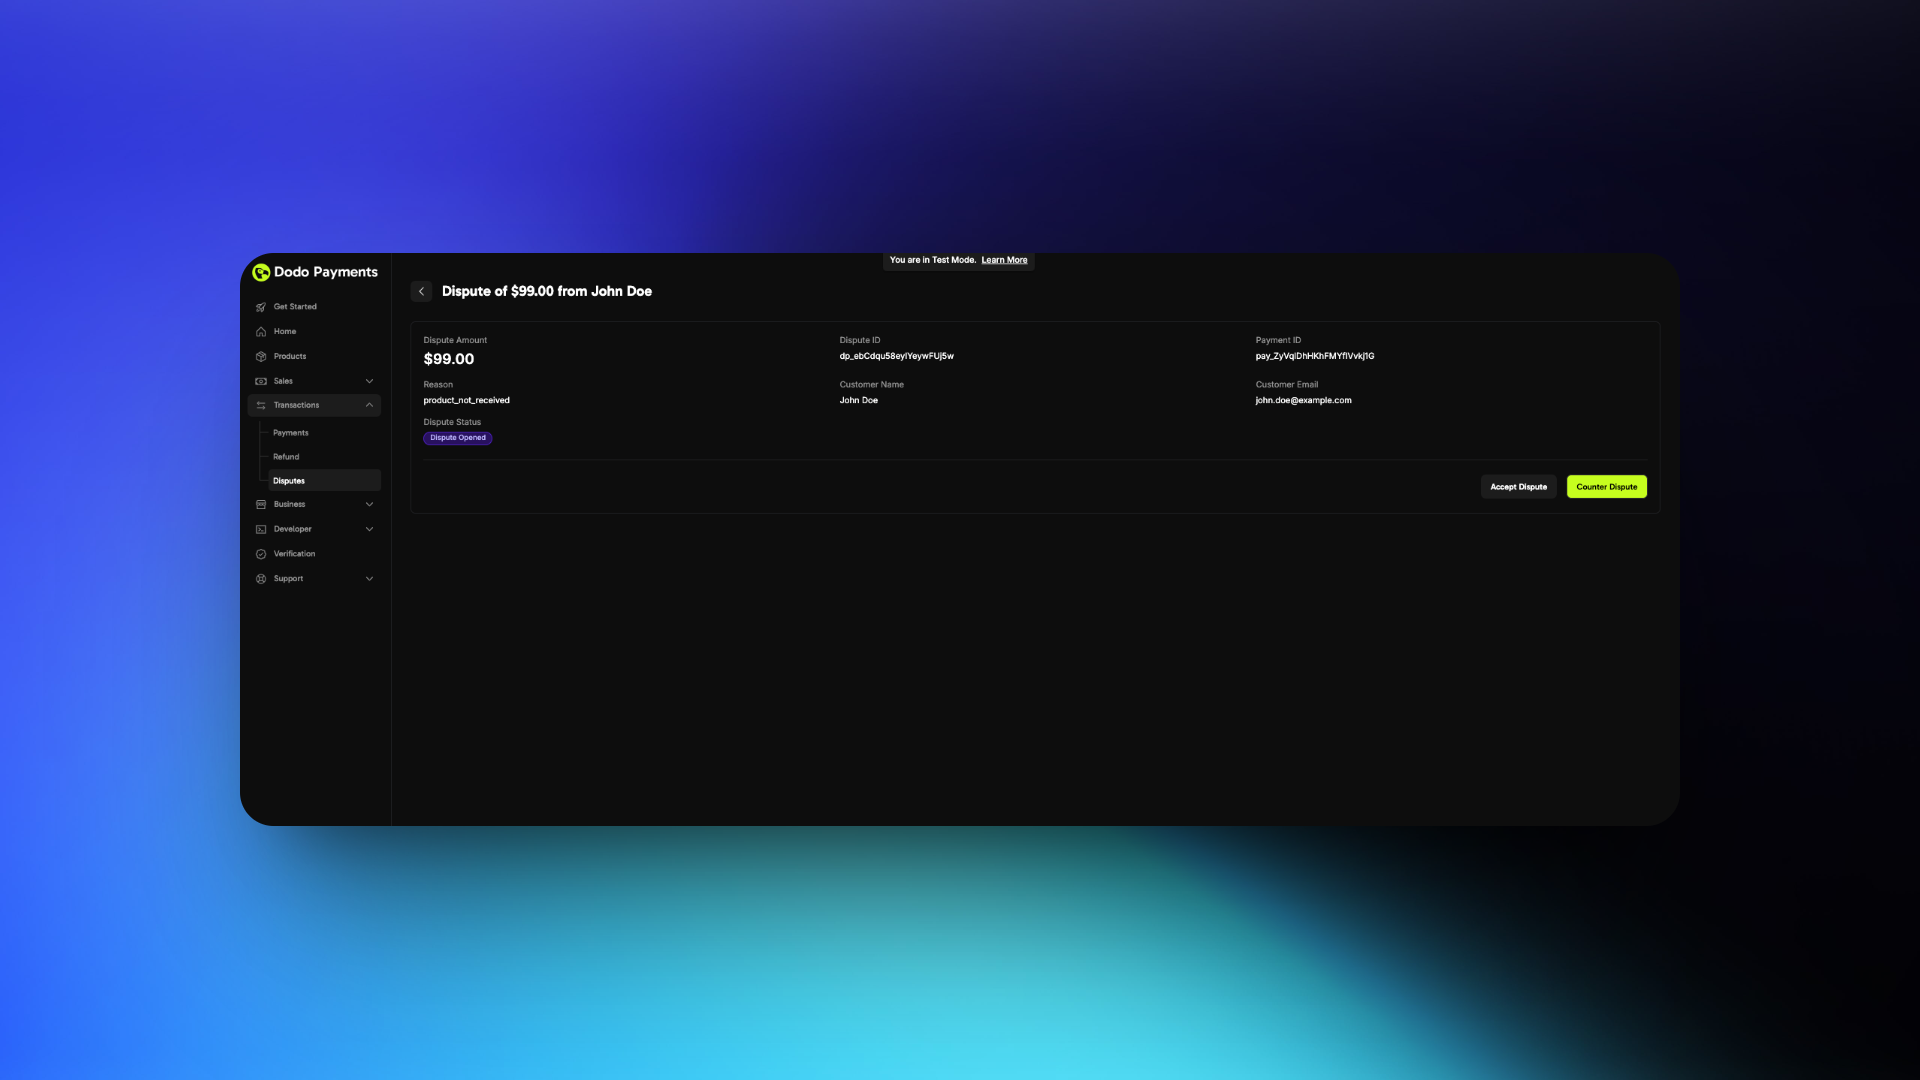
Öppna tvisten. Du kan acceptera eller bestrida den.
Tvistsida som visar tvistbeloppet, anledningen, kunden och payment-ID:t, med knapparna Accept Dispute och Counter Dispute
4

If Accepting

Klicka på Accept Dispute och bekräfta. Det omtvistade beloppet återbetalas till kunden, tvistavgiften tillämpas och du förlorar tvisten. Ingen ytterligare åtgärd krävs.
5

If Countering

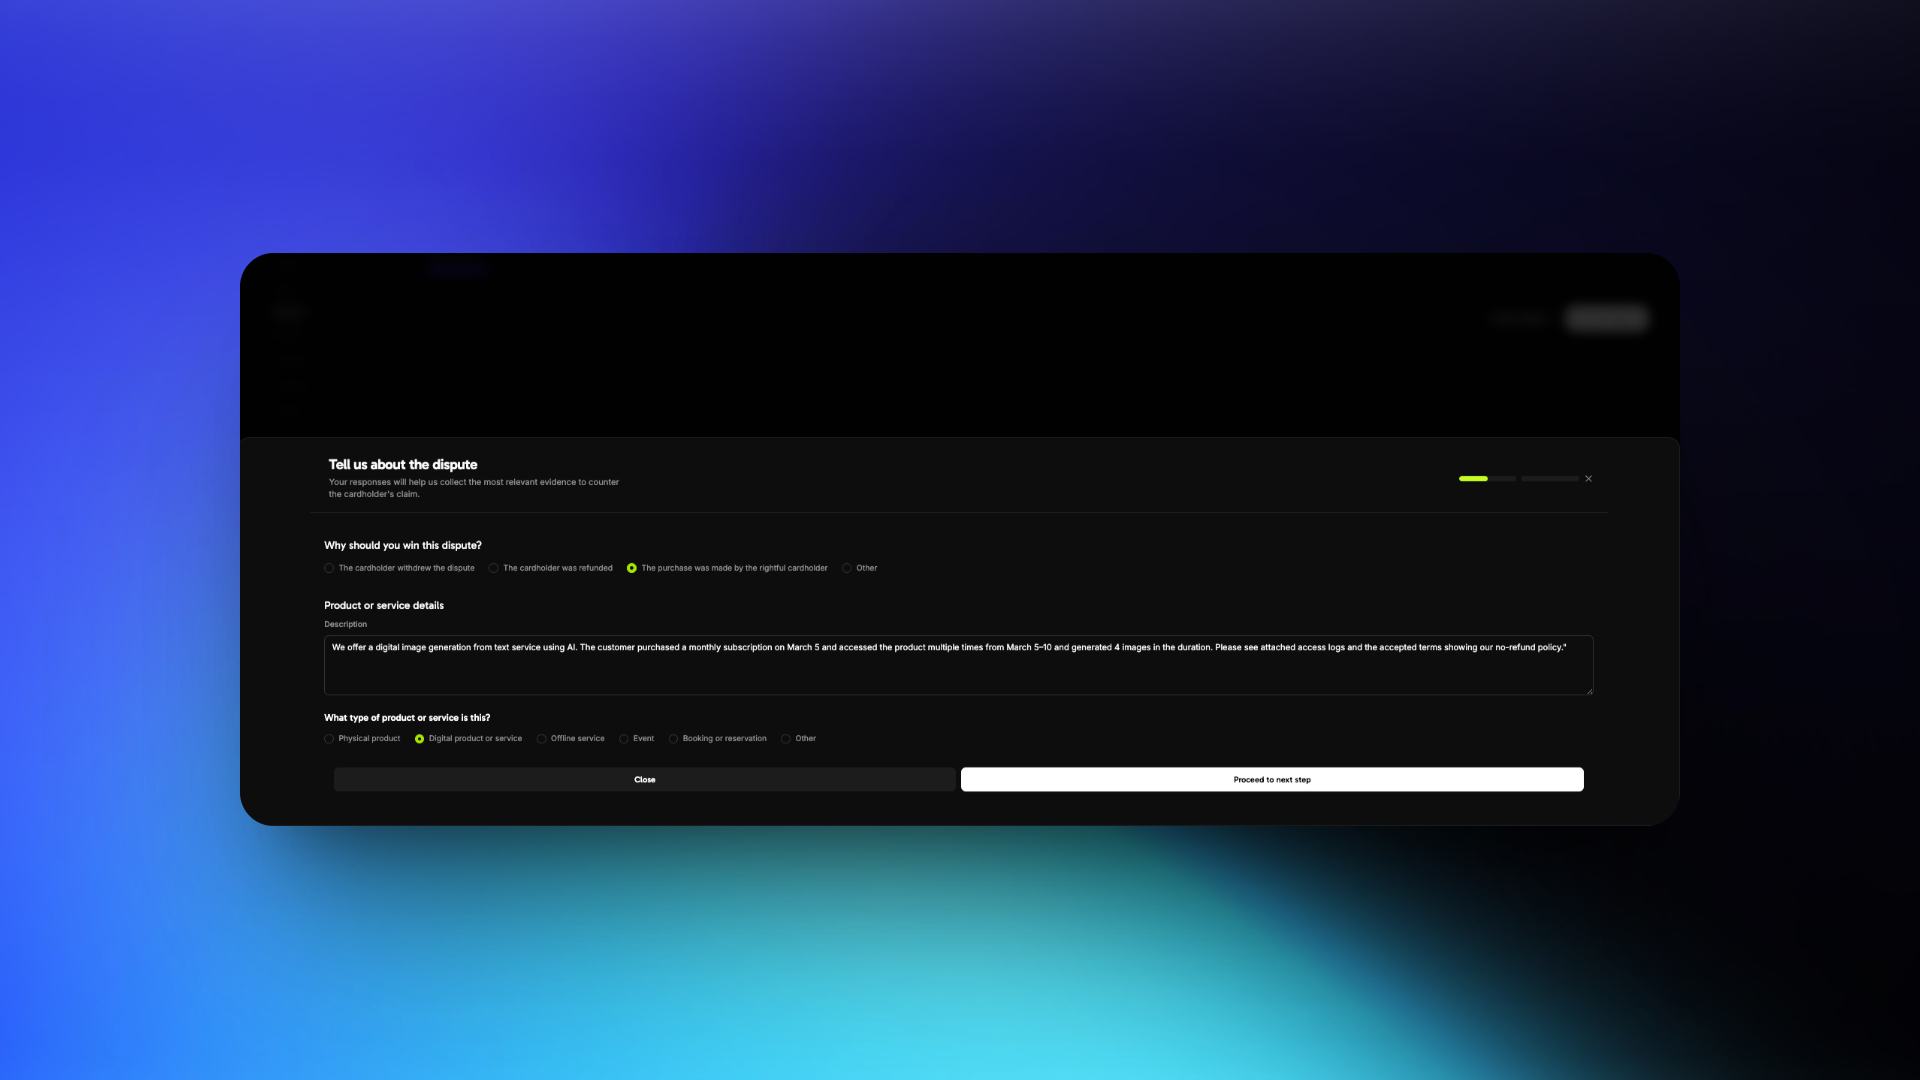
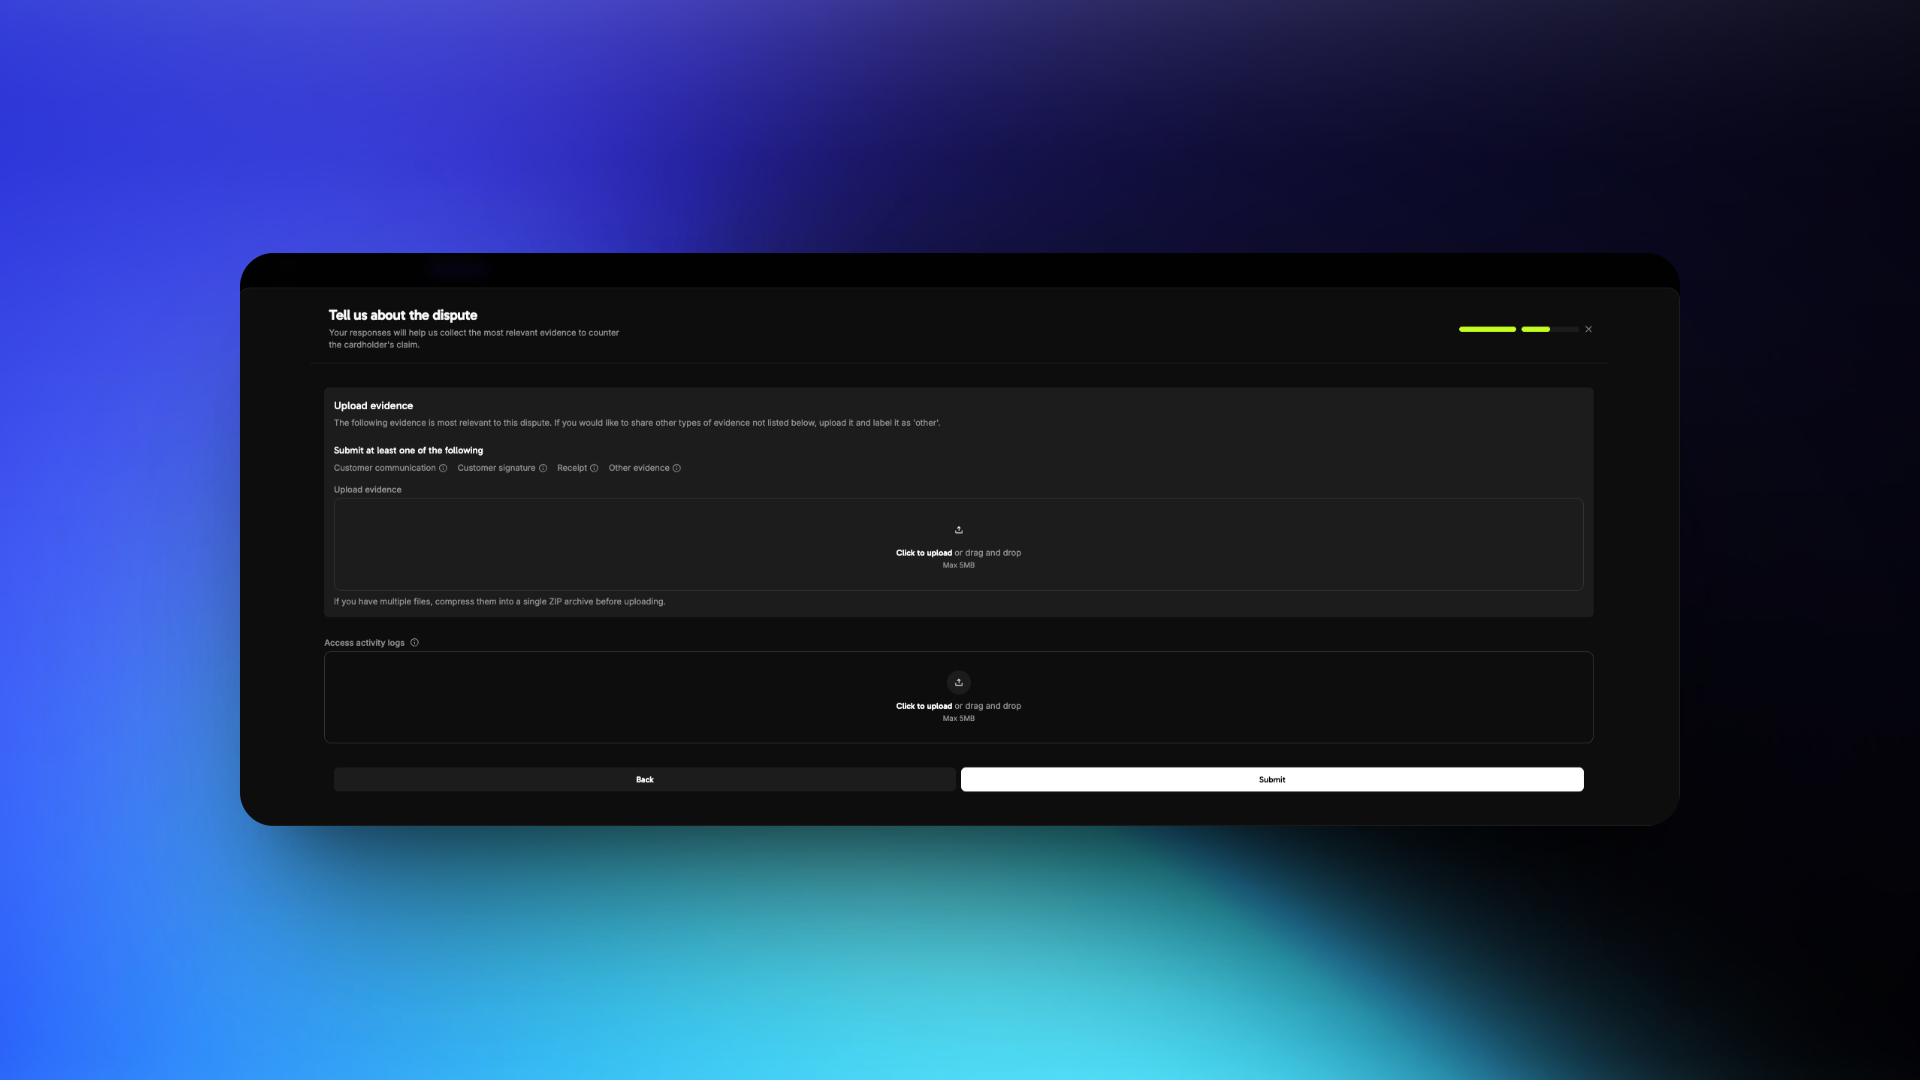
Klicka på Counter Dispute och fyll i formuläret. Välj först varför du bör vinna tvisten och beskriv produkten eller tjänsten. Ladda sedan upp dina bevis och klicka på Submit. Följ Dispute Response Best Practices när du förbereder bevisningen.
Formulär för att bestrida en tvist som frågar varför du bör vinna tvisten, med en beskrivning av produkten eller tjänsten och produkttypen
Steg för tvistbevisning med bevisningstyper, områden för filuppladdning, en uppladdning av åtkomstloggar och knappen Submit
När du har skickat in bevisningen ändras tviststatusen till Dispute challenged medan kortnätverket granskar den.

Bästa praxis för tvistsvar

1

Understand the Dispute Reason

Granska tvistens anledning noggrant. Vanliga anledningar är:

Fraudulent Transaction

Kunden hävdar att hen inte godkände transaktionen.

Product/Service Not Received

Kunden hävdar att hen inte fick produkten eller tjänsten efter betalningen.

Not as Described

Kunden hävdar att produkten eller tjänsten skiljer sig från det som annonserades.
Ditt svar måste bemöta den specifika anledningen. Skicka inte in allmän eller orelaterad bevisning.
2

Gather the Right Evidence

Fokusera på bevis för kundens identitet, åtkomst och användning.

Required Evidence

  • Invoice för köpet
  • Uppgifter om IP address, device, and location vid köptillfället
  • Login timestamps som visar åtkomst till din plattform eller tjänst
  • Browser or device fingerprint, eller aktivitetsloggar för kontot
  • Tidigare genomförda transaktioner från samma kund eller konto
  • Terms of Service och Refund Policy som accepterades vid köptillfället
3

Craft a Clear Description

Focus Points

  • Vad kunden köpte
  • När och hur kunden fick åtkomst
  • Varför tvistanspråket är felaktigt
Håll språket sakligt och professionellt. Undvik känslomässiga eller anklagande formuleringar.

Example Response

“Vi erbjuder en tjänst för bildgenerering från text med hjälp av AI. Kunden köpte en månadsprenumeration den 5 mars och använde produkten flera gånger mellan den 5 och 10 mars samt genererade 4 bilder under perioden. Se bifogade åtkomstloggar och de accepterade villkoren, som visar vår policy om att inga återbetalningar görs.”
4

Format and Submit Evidence

Submission Guidelines

  • Använd endast filer i formaten PDF, JPG, PNG eller ZIP
  • Märk varje fil tydligt, till exempel Login_Log_March_5.pdf
  • Skicka endast in relevanta och välorganiserade filer
  • Håll varje fil under 5 MB
  • Om du vill ladda upp flera filer för en bevisningstyp komprimerar du dem till ett enda ZIP-arkiv
  • Inkludera inte länkar eller URL:er

Avoid These Errors

  • Ignorera den faktiska anledningen till tvisten
  • Använd vaga eller känslomässiga formuleringar
  • Ladda upp orelaterade eller ostrukturerade filer
  • Tillhandahåll länkar i stället för filer

Strengthen Your Case

  • Inkludera tidsstämplar med tidszon för att bevisa åtkomstförloppet
  • Lyft fram eventuell two-factor authentication eller verifiering
  • Dela kommunikation om nekad återbetalning om den överensstämmer med din policy
  • Håll dina policyer synliga så att du kan bevisa att kunden accepterade dem

Visa Rapid Dispute Resolution (RDR)

Visa Rapid Dispute Resolution (RDR) löser kvalificerade Visa-tvister innan de blir formella chargebacks. När en kortinnehavare bestrider en Visa-betalning hos sin bank jämför RDR beloppet med din konfigurerade gräns. Om beloppet kvalificerar sig återbetalar RDR kortinnehavaren för din räkning, så att ingen chargeback registreras.

Varför RDR är viktigt

Tvister kostar digitala företag pengar och tid. En hög tvistfrekvens får också konsekvenser utöver varje förlorad betalning:

Financial Impact

För varje tvist dras det omtvistade beloppet plus en tvistavgift från ditt saldo. Tvistavgiften återbetalas inte, även om du vinner.

Dispute Rate Penalties

Kortnätverken övervakar dina tvist- och bedrägerinivåer. Om du överskrider Visa:s eller Mastercard:s gränser placeras du i ett övervakningsprogram med böter.

Account Risk

En konsekvent hög tvistfrekvens kan leda till högre behandlingsavgifter, krav på reserver eller att betalningsförmedlare avslutar kontot.

Operational Overhead

Varje tvist kräver bevisning, ett skriftligt svar och uppföljning, vilket tar tid från utvecklingen av din produkt.
Visa:s Acquirer Monitoring Program (VAMP) räknar dina tvister och bedrägerirapporter varje månad i förhållande till dina avräknade transaktioner. En merchant med en kvot på 1,5 % eller mer och minst 1 500 tvister och bedrägerirapporter under en månad flaggas som överdriven. I CEMEA är gränserna en kvot på 2,2 % och minst 150 tvister och bedrägerirapporter värda 75 000 USD eller mer. Visa tar ut avgifter för varje månad som merchantens nivå ligger över gränsen.

Så fungerar RDR

1

Cardholder Initiates a Dispute

Kunden kontaktar sin bank för att bestrida en Visa-transaktion på kontoutdraget.
2

RDR Intercepts the Dispute

Innan tvisten blir en formell chargeback kontrollerar Visa:s RDR-system om transaktionen kvalificerar sig för automatisk lösning enligt dina konfigurerade regler.
3

Automatic Refund Issued

Om transaktionsbeloppet ligger på eller under din tröskel återbetalas kortinnehavaren via Visas nätverk och disputen löses.
4

No Chargeback Recorded

Eftersom tvisten löses innan den blir en formell chargeback räknas den inte in i din tvistfrekvens hos Visa.
En transaktion som återbetalats via RDR visas som en förlorad tvist i din Dodo Payments-dashboard och är markerad som Resolved by RDR. Detta är förväntat: återbetalningen utfärdades automatiskt för att förhindra en formell chargeback, och statusen “förlorad” visar att pengarna återfördes till kortinnehavaren. Tvistens webhook rapporterar den som dispute.lost med is_resolved_by_rdr: true. En Visa RDR-avgift ersätter tvistavgiften för dessa tvister.

Viktiga fördelar

RDR förändrar utfallet för en Visa-tvist med lågt belopp på fyra sätt:

Konfiguration

RDR använder en USD-tröskel. En Visa-dispute på eller under din tröskel löses automatiskt genom en återbetalning. En dispute över tröskeln går igenom den normala disputeprocessen, så att du kan bestrida den med bevis.
Exempel: med en gräns på $100 löses en tvist på $75 automatiskt genom återbetalning, medan en tvist på $150 behandlas normalt så att du kan granska och besvara den.

Aktivera RDR för ditt konto

Visa RDR är aktiverat som standard på alla Dodo Payments-konton med en gräns på $100 USD. Alla Visa-tvister på eller under $100 löses automatiskt genom återbetalning, utan någon åtgärd från dig. Se Dodo Payments pricing page för information om priser.
Dispute fees are still charged even when a transaction is resolved through RDR. The fee covers the cost of contesting the dispute with Visa on your behalf. This is intentional — it’s part of how we actively keep your dispute rate below the 0.9% threshold, which is critical for maintaining good standing with banks and payment processors. A necessary cost, but one working in your favour.
No. Once a transaction is resolved via RDR, it is closed at the Visa network level. The issuer will not re-process a chargeback for the same transaction ID — if a cardholder tries again, their bank will see the prior resolution and reject it. This is enforced upstream by Visa, so there is nothing you need to manage on your end.

Anpassa din gräns

Så här ändrar du RDR-gränsen:
1

Open the Dispute Resolution Settings

Gå till Settings → Dispute Resolution i din Dodo Payments-dashboard och leta upp kortet Visa RDR.
2

Edit the Threshold

Klicka på Edit bredvid den aktuella gränsen och ange det nya beloppet i USD. Visa-tvister på eller under detta belopp löses automatiskt.
3

Save Your Changes

Spara den nya gränsen. Den gäller för alla Visa-tvister som kommer in efter att du sparat den.
Om du vill stänga av RDR stänger du av reglaget Visa RDR. Om du låter det vara aktiverat skyddas din tvistfrekvens. Om Dodo Payments har låst RDR-inställningarna för ditt företag kan du inte ändra dem från dashboarden; kontakta supporten.
Börja med en gräns nära ditt genomsnittliga transaktionsvärde och justera den sedan när du lär dig mer om dina tvistmönster.

Vanliga frågor

Nej. När en transaktion har lösts genom RDR stängs den på Visa-nätverksnivå. Utfärdaren behandlar inte en ny chargeback för samma transaktion. Om kortinnehavaren försöker igen ser banken den tidigare lösningen och avvisar disputen. Visa verkställer detta uppströms, så det finns inget för dig att hantera.

Ethoca Alerts

Visa RDR täcker endast Visa-kort. Ethoca alerts ger samma skydd före chargeback för Mastercard och andra kort som inte är Visa. Ethoca är Mastercard:s alertnätverk. När en kortinnehavare rapporterar bedrägeri eller bestrider en debitering skickar kortutgivaren en alert innan den registrerar en chargeback. Dodo Payments återbetalar sedan betalningen automatiskt, så chargebacken aldrig registreras. Alerts kommer endast från kortutgivare som deltar i Ethoca. De flesta alerts gäller Mastercard-betalningar. Alerts för American Express och andra kort som inte är Visa hanteras på samma sätt när kortutgivaren deltar. Visa-tvister hanteras alltid av Visa RDR.

Så fungerar Ethoca Alerts

När ditt företag har anslutits löses varje alert för en betalning som inte gäller Visa automatiskt:
1

Cardholder Reports the Charge

Kunden meddelar sin bank att en Mastercard-debitering eller annan debitering som inte gäller Visa är bedräglig eller bestrider den.
2

The Issuer Sends an Alert

Innan en chargeback registreras skickar kortutgivaren en alert via Ethoca. Dodo Payments kopplar den till den ursprungliga betalningen med hjälp av kortuppgifter, belopp och transaktionstid.
3

The Payment Is Refunded in Full

Dodo Payments återbetalar hela betalningsbeloppet till kortinnehavaren. Det finns ingen gräns: varje matchad alert återbetalas, oavsett belopp.
4

Any Linked Subscription Is Cancelled

Om betalningen tillhör en prenumeration avslutas prenumerationen omedelbart. En aktiv prenumeration skulle skapa samma alert igen vid nästa förnyelse.
5

The Alert Is Resolved

Dodo Payments bekräftar återbetalningen via Ethoca, så kortutgivaren registrerar ingen chargeback. Tvisten räknas inte in i din chargeback-kvot, vilket hjälper dig att hålla dig utanför Mastercard:s övervakningsprogram för chargebacks.
Om betalningen redan har återbetalats eller redan är föremål för en tvist stängs alerten utan ytterligare återbetalning. En kopplad prenumeration avslutas fortfarande.
Genom att ansluta dig accepterar du automatiska återbetalningar. Du kan inte granska en alert eller bestrida den med bevisning. Om du själv vill besvara tvister för kort som inte är Visa ska du inte ansluta dig, eller avsluta anslutningen när som helst.

Det du ser i dashboarden

En Ethoca-alert visas inte på fliken Disputes, eftersom ingen tvist skapas. I stället:

Aktivera Ethoca Alerts

Ethoca alerts är valfria. Innan du ansluter dig måste ditt företag ha aktiverade live payments och en statement descriptor. En avgift tas ut för varje alert. Se Dodo Payments pricing page för information om priser.
1

Open Dispute Resolution Settings

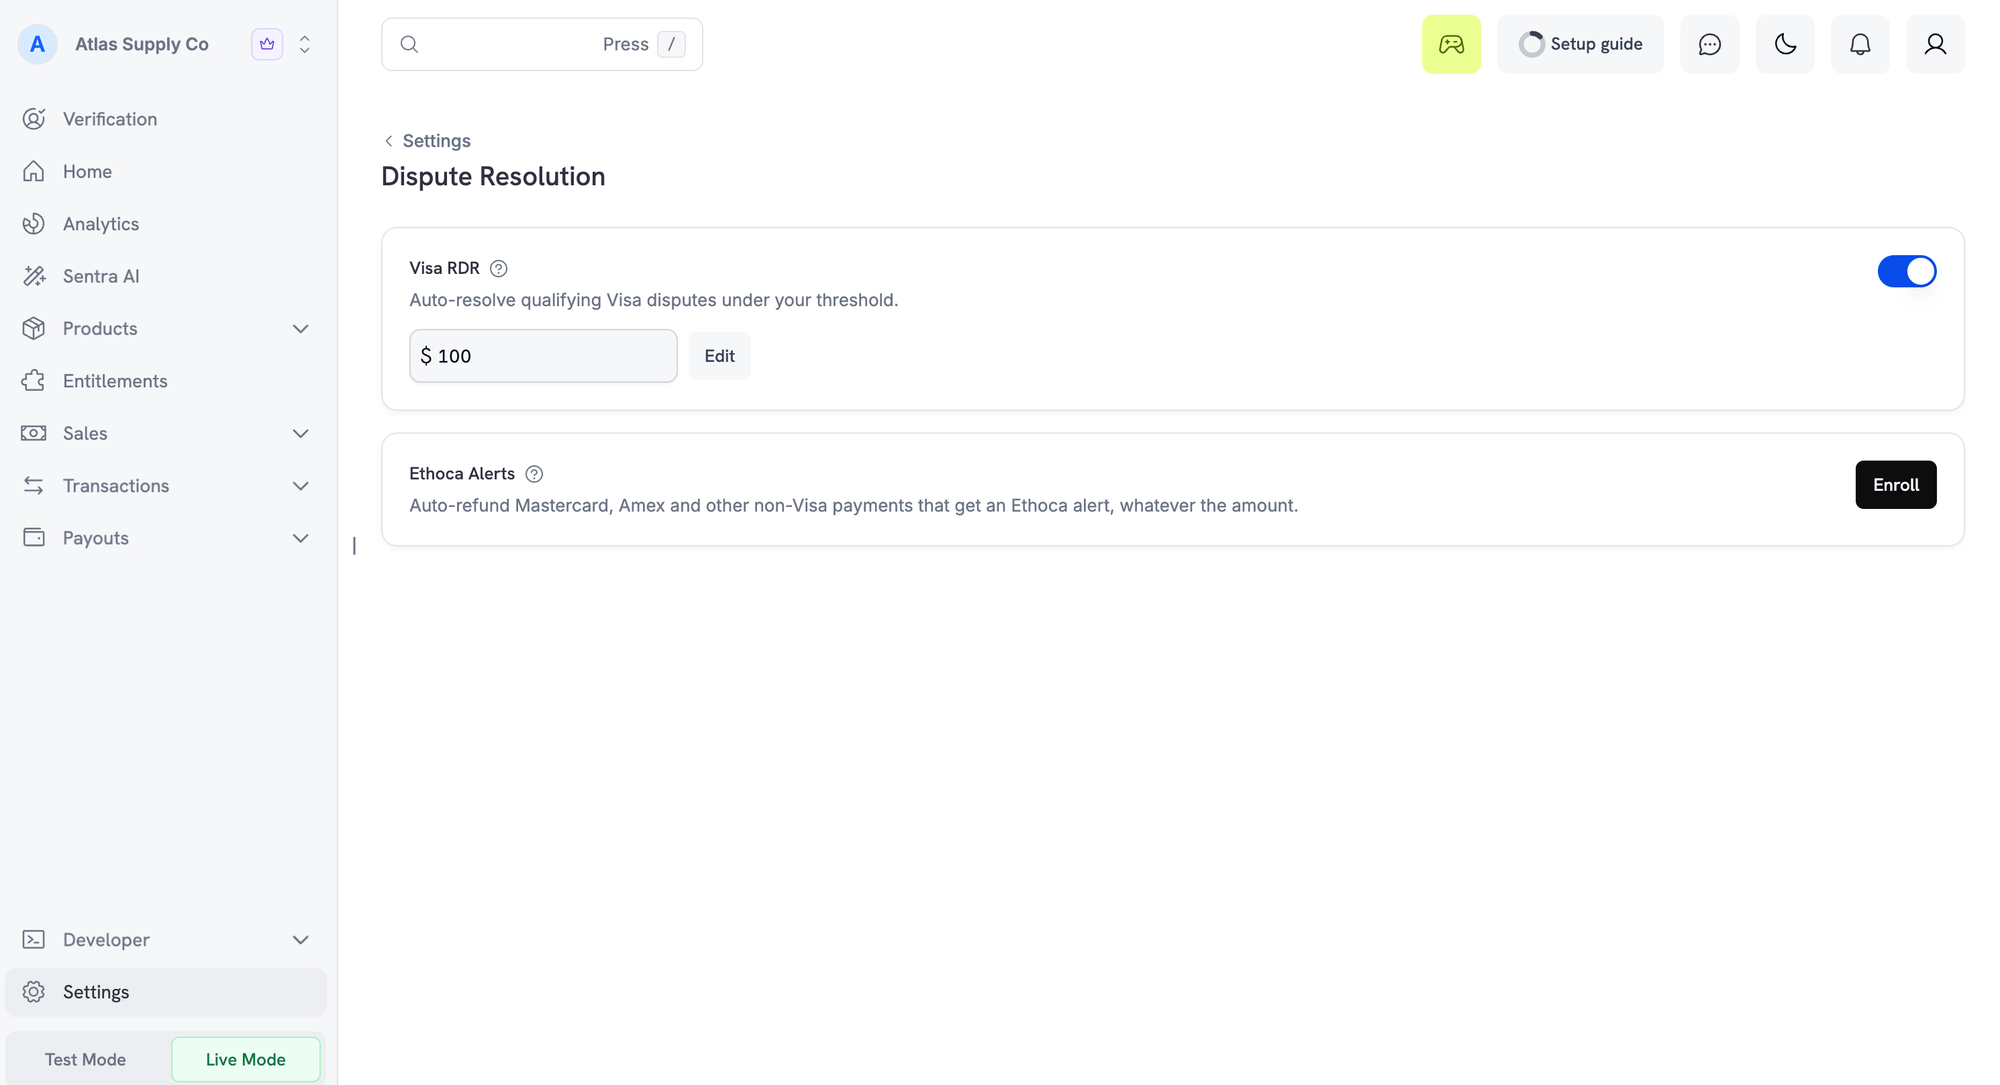
Gå till Settings → Dispute Resolution i din Dodo Payments-dashboard och leta upp kortet Ethoca Alerts. Endast editors och owners kan ändra denna inställning.
Dispute Resolution settings showing the Ethoca Alerts card with an Enroll button

Ethoca Alerts on the Dispute Resolution settings page

2

Enroll

Klicka på Enroll och bekräfta. Genom att bekräfta accepterar du att varje betalning som genererar en alert återbetalas automatiskt.
3

Wait for Confirmation

Din status visar Pending medan Ethoca bekräftar din anslutning, vilket tar 2 till 4 arbetsdagar. Klicka på Refresh för att kontrollera statusen. Alerts återbetalas inte automatiskt förrän statusen visar Enrolled.

Avsluta anslutningen

Klicka på Unenroll på samma kort och bekräfta. Avslutandet slutförs vanligtvis inom några minuter, och alerts kan fortfarande komma in och återbetalas tills det är klart. Du kan ansluta dig igen när som helst. Om dashboarden visar att anslutningen inte kan tas bort därifrån kontaktar du supporten.

Vanliga frågor om Ethoca Alerts

The cardholder told their bank that they dispute the charge. An active subscription would bill them again at the next renewal and produce another alert and another refund. Cancelling it immediately stops that cycle. This also applies when the alert is closed without a refund because the payment was already refunded or disputed.
No. Enrolling in Ethoca alerts means every matched alert is refunded automatically. To respond to disputes on non-Visa cards yourself, unenroll on the Settings → Dispute Resolution page. You can still counter Visa disputes above your RDR threshold.
No. Visa RDR handles Visa disputes, and Ethoca alerts handle non-Visa disputes. A single payment goes through only one of them.
Alerts are refunded only while your enrollment status shows Enrolled. Alerts that arrive while your status is Pending are not refunded. Alerts on payments that can’t be matched to a single transaction go through the normal dispute process instead.
Not every issuer takes part in Ethoca, so some disputes arrive as chargebacks without an alert first. Disputes that the cardholder raised before your enrollment was confirmed can also still arrive as chargebacks. Respond to these from the Disputes tab as usual.

Deflections

En deflection stoppar en tvist innan den registreras, utan återbetalning. När en kortinnehavare meddelar sin bank att hen inte genomförde ett köp jämför banken betalningen med orderuppgifterna och kundens tidigare köp från dig. Om bevisningen visar att samma kund genomförde köpet blockerar banken tvisten. Du behåller betalningen och inget räknas in i din tvistfrekvens. En deflection-avgift tillämpas.

Så fungerar Deflections

1

Cardholder Questions a Charge

Kunden kontaktar sin bank om en Visa- eller Mastercard-debitering, vanligtvis eftersom hen inte känner igen den eller tror att den är bedräglig.
2

The Bank Looks Up the Order

Banken begär orderuppgifterna. Dodo Payments svarar automatiskt med vad som köptes och när, ordertotalen, kundens kontouppgifter och, när det är tillgängligt, den IP-adress som användes i kassan. Ofta känner kortinnehavaren igen köpet i detta skede och förfrågan avslutas.
3

The Network Checks Earlier Purchases

Om kortinnehavaren fortfarande hävdar bedrägeri jämför nätverket betalningen med samma kunds tidigare obestridda betalningar till dig. När minst två tidigare betalningar delar viktiga uppgifter, till exempel IP-adress och e-postadress, blockerar banken tvisten. Visa gör detta genom Compelling Evidence 3.0 och Mastercard genom First-Party Trust.
4

The Dispute Is Deflected

Ingen tvist registreras och ingen återbetalning utfärdas. Deflectionen räknas inte in i din tvistfrekvens.
Deflections fungerar för återkommande kunder. En förstagångskund har inga tidigare betalningar att jämföra med, så ett bedrägerianspråk för den första betalningen kan inte blockeras på detta sätt.

Det du ser i dashboarden

En deflection skapar varken en tvist eller en återbetalning. I stället:

Tillgänglighet

Alla Dodo Payments-företag ansluts automatiskt till deflections. Det finns inget att aktivera eller konfigurera. Se Dodo Payments pricing page för information om priser.

Vanliga frågor om Deflections

That is expected. A deflection means the dispute was blocked before it was filed, so there is no dispute to show. The deflection email is your record of it.
No. The dispute was blocked in your favor, so the payment stands. Refunding it gives up the sale for no benefit.
Senast ändrad 26 september 2026